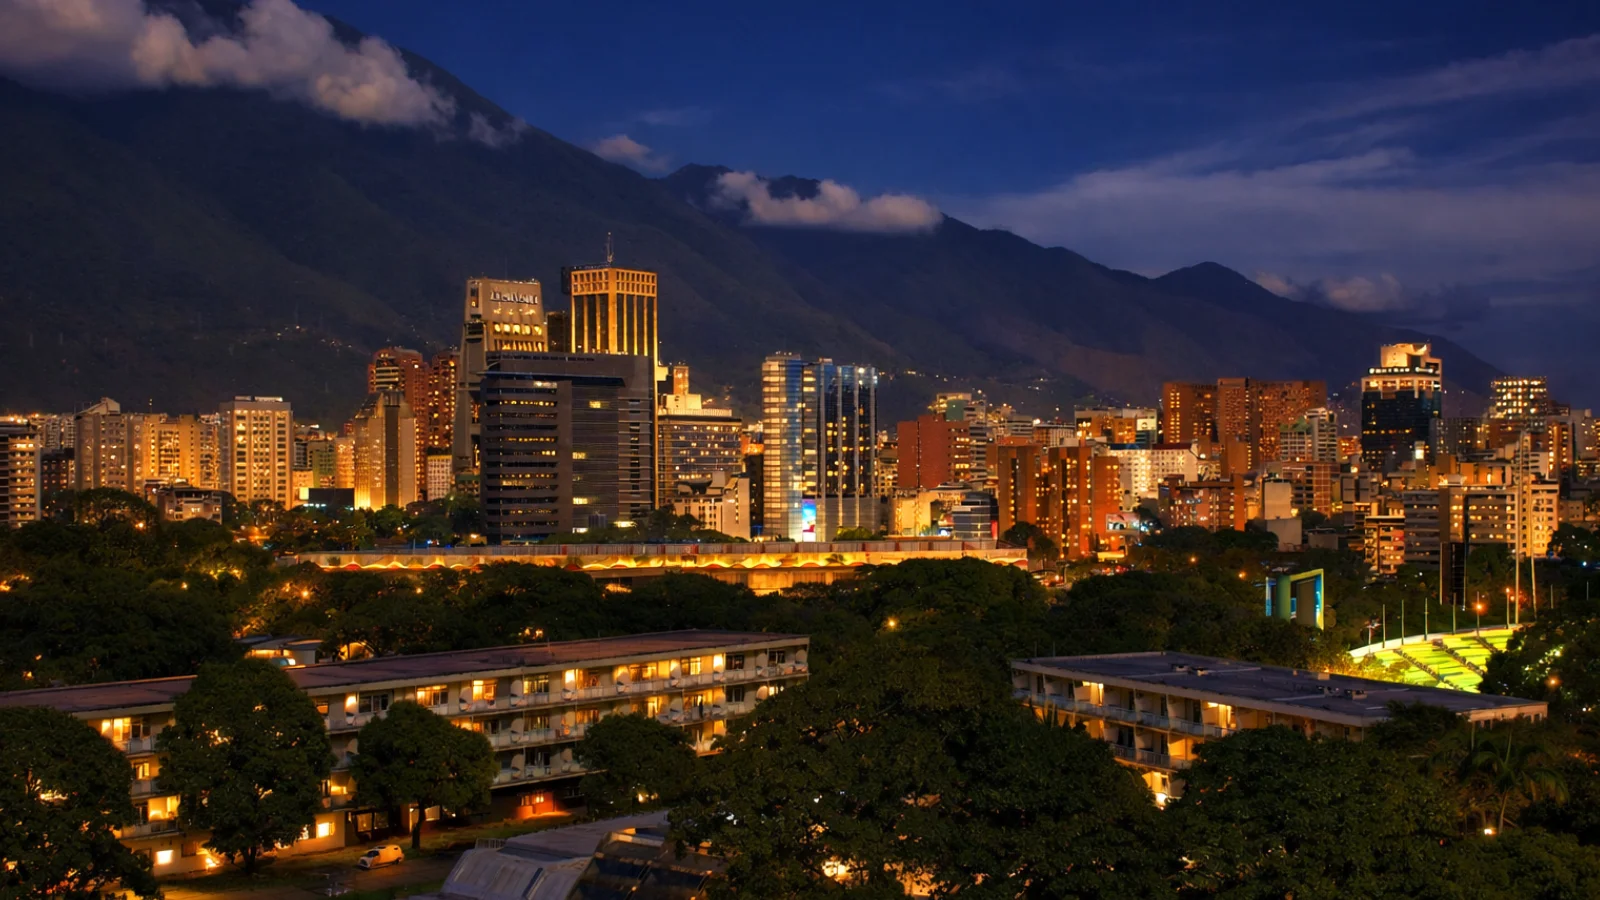
Báo cáo này là một phân tích thị trường dựa trên kịch bản được xây dựng trên giả định về một sự chuyển đổi chế độ chính trị hoàn toàn ở Venezuela vào đầu năm 2026. Tất cả các dự báo, định giá và mô hình rủi ro nên được đọc trong khuôn khổ phân tích này.
Thị trường bất động sản Venezuela trong giai đoạn 2013–2025 đã phát triển thành một sự bất thường hiếm có: sự sụp đổ trên toàn quốc về các nguyên tắc định giá cơ bản đi kèm với một bong bóng giá cao, được đô la hóa hẹp ở một số khu vực của Caracas. Sự suy giảm GDP thực tế hơn 75% (2013–2021) và sự đổ vỡ của tín dụng đã biến bất động sản thành một thị trường gần như hoàn toàn dựa trên vốn tiền mặt, trong khi sự cố hạ tầng đã biến “tự chủ” (nước, điện, kết nối) thành một yếu tố định giá quyết định. Trong khi đó, làn sóng di cư lớn—khoảng 7,7 triệu người—đã để lại một “kho hàng ma” lớn gồm các căn nhà và không gian thương mại ít được sử dụng, phần lớn bị đóng băng do rủi ro pháp lý, chiếm dụng không chính thức hoặc đơn giản là thiếu thanh khoản. Các kênh thanh toán đã chuyển sang tiền mặt USD và USDT (Tether) như các giải pháp thay thế cho sự rối loạn ngân hàng và ma sát do lệnh trừng phạt, tạo ra việc thực hiện nhanh chóng nhưng khả năng truy xuất pháp lý/thuế yếu.
Những gì quan trọng đối với nhà đầu tư trong giai đoạn chuyển đổi:
- Thanh khoản ban đầu xấu đi (tranh chấp quyền sở hữu, yêu cầu bồi thường, thiết lập lại thể chế), ngay cả khi tâm lý cải thiện.
- Các thị trường nhỏ cao cấp có thể phục hồi nhanh hơn dưới sự đô la hóa trên thực tế, nhưng chỉ ở những nơi an ninh + tự chủ đáng tin cậy.
- Rủi ro quyền sở hữu và chiếm hữu chi phối việc khám phá giá: chỉ tài liệu là không đủ nếu không có xác minh vật lý và sự chắc chắn của đăng ký.
- Tầm nhìn sớm rất quan trọng. Trong giai đoạn đầu của việc khám phá giá, ngay cả những cái nhìn thị trường một phần cũng giúp định giá chào bán và theo dõi nguồn cung mới khi nó xuất hiện. Agentiz đang xây dựng phạm vi phủ sóng Venezuela của mình như một nguồn cấp dữ liệu niêm yết giai đoạn đầu (chủ sở hữu và đại lý địa phương có thể xuất bản và định hình tập dữ liệu): Agentiz – Venezuela
Hố sâu kinh tế vĩ mô: Bối cảnh hóa sự sụp đổ của bất động sản
Mức độ tàn phá kinh tế
Để đánh giá bất động sản Venezuela trước khi chuyển đổi, điểm khởi đầu là sự sụp đổ kinh tế vĩ mô. Từ năm 2013 đến 2021, GDP thực tế của Venezuela đã giảm hơn 75%—một sự suy giảm có quy mô tương đương với những sự đổ vỡ kinh tế hiện đại nghiêm trọng nhất, bao gồm cả một số nền kinh tế bị ảnh hưởng bởi xung đột, mặc dù không có chiến tranh thông thường trên toàn quốc. [1]
Một động lực trung tâm là sự sụp đổ của ngành dầu mỏ. Sản lượng trung bình khoảng 2,8 triệu thùng/ngày (2008–2013) đã giảm xuống khoảng 0,4 triệu thùng/ngày vào giữa năm 2020, phản ánh tình trạng thiếu đầu tư kinh niên, mất năng lực kỹ thuật và quản lý chính trị hóa. [8] Cuộc khủng hoảng tài chính sau đó đã đẩy nhanh việc tài trợ tiền tệ và siêu lạm phát, làm mất đi giá trị của Bolivar như một đơn vị ổn định để định giá các tài sản có tuổi thọ cao.
Sự đổ vỡ tiền tệ đã loại bỏ các cơ chế thường hỗ trợ thị trường nhà ở:
- Tín dụng thế chấp biến mất. Các ngân hàng không thể cho vay bền vững bằng đồng tiền mất giá nhanh chóng, và việc cho vay dài hạn đáng tin cậy đã chấm dứt. (Điều này được phản ánh trong sự sụp đổ rộng lớn hơn của trung gian tài chính và điều kiện cho vay.) [4]
- Đô la hóa tự phát xuất hiện. Đến năm 2019, phần lớn thị trường được niêm yết bằng USD, ngay cả khi chính sách chính thức và thực tiễn hành chính vẫn còn mơ hồ. [1]
Sự cố hạ tầng như một giới hạn định giá
Tiện ích bất động sản phụ thuộc vào lưới điện. Khi độ tin cậy của điện, nước và viễn thông sụp đổ, việc định giá bắt đầu kết hợp “tiện ích sinh tồn”. Các tòa nhà có giếng nước sâu (pozos), máy phát điện cấp công nghiệp và kết nối bền vững được giao dịch với giá cao; những tòa nhà phụ thuộc vào dịch vụ công cộng phải đối mặt với các khoản chiết khấu cấu trúc. Điều này tạo ra một thị trường phân cấp, nơi “tự chủ” thay thế các chỉ số sang trọng truyền thống.
Nhân khẩu học của sự bỏ hoang và “kho hàng ma”
Di cư đã định hình lại cung và cầu. Theo ước tính năm 2022–2023, khoảng 7,7 triệu người Venezuela đã rời khỏi đất nước, làm suy yếu cơ sở người tiêu dùng thường duy trì nhu cầu nhà ở và bảo trì thị trường trung cấp. [2]
Một phần lớn tài sản không được thanh lý với giá thấp vì chủ sở hữu không muốn chấp nhận thua lỗ hoặc hy vọng vào sự phục hồi cuối cùng. Kết quả là “kho hàng ma” thiếu thanh khoản: những ngôi nhà ít được sử dụng cộng với lượng văn phòng/công nghiệp dư thừa ở các thành phố lớn—nguồn cung tồn tại về mặt vật lý nhưng không hoạt động như nguồn cung thị trường bình thường do rủi ro pháp lý và chiếm hữu, ma sát hành chính và sự trì trệ của cộng đồng người di cư.
Thị trường méo mó: Câu chuyện về hai Venezuela
Bong bóng giá cao ở Caracas: Bê tông như một kho lưu trữ giá trị
Ở một số khu vực của Caracas (đáng chú ý là Las Mercedes / Chacao), việc xây dựng và định giá đã đi chệch khỏi các nguyên tắc cơ bản của quốc gia. Bong bóng không được thúc đẩy bởi sự tăng trưởng thu nhập rộng rãi hoặc mở rộng thế chấp; nó được thúc đẩy bởi (a) bảo toàn vốn dưới sự đô la hóa và (b) nghi ngờ tài chính bất hợp pháp tìm kiếm một kho lưu trữ giá trị địa phương bằng tài sản cứng. [12]
Giá có thể duy trì ở mức cao vì nhiều chủ sở hữu ưu tiên bảo toàn/tính không rõ ràng hơn là thanh khoản. Tỷ lệ lấp đầy và lợi suất thường là thứ yếu, tạo ra động lực “thành phố bảng cân đối kế toán”: các tòa nhà như kho lưu trữ giá trị, không nhất thiết là tài sản sản xuất.
Sự suy thoái của tầng lớp trung lưu và nội địa
Bên ngoài bong bóng giá cao, giá trị sụp đổ. Với việc không có thị trường thế chấp hoạt động, các giao dịch yêu cầu gần như toàn bộ tiền mặt, thu hẹp cơ sở người mua. Sự cố hạ tầng và bảo trì chung cư đã đẩy nhanh sự xuống cấp vật lý, đẩy giá trị xuống thấp hơn nữa ở các tòa nhà chung cư cũ của tầng lớp trung lưu và các thành phố nội địa. Sự yếu kém của ngành xây dựng đã củng cố vòng lặp tiêu cực: sự xuống cấp vượt quá khả năng tân trang. [3]
Các kênh tài chính của một thị trường bị cô lập
Tại sao tiền điện tử trở thành một lớp thanh toán
Khi hệ thống ngân hàng trong nước mong manh và việc chuyển tiền xuyên biên giới bị hạn chế, việc thanh toán chuyển sang bất cứ thứ gì có thể thanh toán. Trong các trường hợp cao cấp và xuyên biên giới, USDT ngày càng hoạt động như một lớp thanh toán thực tế: thực hiện nhanh chóng, ít ma sát và khả năng chuyển đổi toàn cầu. Tuy nhiên, nó cũng mang lại rủi ro đối tác và tuân thủ (đóng băng, rủi ro AML/KYC, khả năng thực thi pháp lý yếu).
Trường hợp nhỏ 1: Giao dịch USDT ở Chacao
Bối cảnh: Người mua và người bán đồng ý bán một căn hộ trị giá 75.000 USD ở Chacao.
Hạn chế: Việc giao tiền mặt số lượng lớn là rủi ro an ninh; thanh toán xuyên biên giới tiêu chuẩn không đáng tin cậy/chậm và dễ bị ma sát tuân thủ.
Cơ chế: Các bên thanh toán 75.000 USDT ví-sang-ví, sau đó ký một văn bản công chứng thừa nhận việc thanh toán “trước hành vi này” (một cách nói giảm nói tránh phổ biến để tránh ma sát hoạt động khi các cơ quan đăng ký thiếu khuôn khổ rõ ràng).
Rủi ro: Nếu tiền bị trì hoãn/đóng băng, hoặc nếu giao dịch sau này yêu cầu chứng minh thuế, các biện pháp khắc phục bị hạn chế và việc giải quyết tranh chấp yếu.
Bài học cho nhà đầu tư: Tiền điện tử có thể giảm ma sát thanh toán, nhưng nó làm tăng giá trị của việc lập tài liệu có kỷ luật, cấu trúc ký quỹ và nguồn gốc rõ ràng.
Luyện ngục pháp lý: Quyền sở hữu tài sản dưới thời Chavismo
SUNAVI và chế độ chống trục xuất
Một yếu tố ngăn cản đầu tư cốt lõi là sự suy yếu có hệ thống của quyền sở hữu tài sản có thể thực thi trong thực tế. Các biện pháp kiểm soát cho thuê nhà ở và hạn chế trục xuất—được củng cố thông qua các nút thắt hành chính và tư pháp—đã làm cho các biện pháp khắc phục tiêu chuẩn của chủ nhà không đáng tin cậy, làm tăng rủi ro “khóa chặt người thuê” được nhận thức. [6]
Điều này đã đẩy các hợp đồng thuê nhà vào các cấu trúc bán không chính thức: thanh toán trả trước lớn, hợp đồng kiểu công ty nếu có thể và ưu tiên các mạng lưới đáng tin cậy.
SAREN: Ma sát đăng ký, rủi ro tham nhũng và sở hữu song song
Các quy trình đăng ký và công chứng trở thành một lớp ma sát cao, nơi sự chậm trễ và các trung gian không chính thức (“gestores”) thường là cần thiết. [5] Song song đó, một số giao dịch chuyển nhượng dựa vào các tài liệu tư nhân được công chứng để xác nhận chữ ký nhưng không được đăng ký đầy đủ, tạo ra một lớp bóng tối nơi quyền chiếm hữu và “quyền sở hữu trên giấy tờ” khác biệt—một điểm yếu rõ ràng cho các tranh chấp trong tương lai. [14]
Trường hợp nhỏ 2: Tình thế khó xử của người trông nom (“Rủi ro Cuidador”)
Bối cảnh: Một gia đình di cư để lại một ngôi nhà dưới sự sắp xếp trông nom không chính thức để ngăn chặn sự xâm lấn/chiếm dụng trái phép. Tranh chấp: Nhiều năm sau, người trông nom từ chối rời đi, lợi dụng sự mơ hồ về tình trạng việc làm/chiếm dụng và hệ thống chậm chạp để yêu cầu một khoản dàn xếp. Kết quả: Chủ sở hữu thường phải đối mặt với một lựa chọn: trả tiền để giành lại quyền kiểm soát hoặc tham gia vào một tranh chấp dài, không chắc chắn.
Bài học cho nhà đầu tư: Rủi ro chiếm hữu không phải là lý thuyết; nó là một biến số định giá. “Bị chiếm dụng” có thể có nghĩa là “bị ràng buộc”, ngay cả khi không có hợp đồng thuê chính thức.
Lớp con người: Di cư, kiều hối và “Con người như hạ tầng”
Cộng đồng người di cư như chủ sở hữu vắng mặt
Với hàng triệu người ở nước ngoài, những người trông nom trở thành hạ tầng hoạt động—quản lý việc cung cấp nước, sửa chữa, an ninh và các ma sát chính trị địa phương. Điều này giữ cho tài sản không sụp đổ hoàn toàn nhưng tạo ra rủi ro kiểu con tin khi các mối quan hệ không chính thức.
Kiều hối như vốn bảo trì phi tập trung
Kiều hối nổi lên như một dòng chảy ổn định quan trọng, tài trợ cho các “nâng cấp sinh tồn” (bể chứa, an ninh, kết nối) giúp duy trì khả năng sinh sống hơn là giá trị thị trường. Điều này cho thấy việc tái thiết ban đầu ở cấp hộ gia đình có thể vẫn phi tập trung, ngay cả trước khi vốn thể chế quay trở lại. [13]
GMVV và sự chính trị hóa nhà ở
Các chương trình nhà ở do nhà nước lãnh đạo đã ảnh hưởng đến địa lý đô thị và động lực khu phố. Ở những nơi chất lượng, dịch vụ và quy hoạch còn kém, các hiệu ứng lan tỏa có thể làm giảm giá trị xung quanh và củng cố quan điểm về nhà ở như một sự phân bổ chính trị hơn là tài sản tư nhân ổn định. [15]
Lịch sử so sánh: Những gì các quá trình chuyển đổi thường làm với bất động sản
Nicaragua (1990): Di chứng pháp lý
Nicaragua hậu chuyển đổi minh họa cách các yêu cầu bồi thường và quyền sở hữu bị tranh chấp có thể đóng băng thanh khoản trong nhiều năm. Ngay cả khi thay đổi chính trị đến, bất động sản có thể vẫn suy thoái cho đến khi các cơ chế giải quyết tranh chấp trưởng thành. [10]
Panama (Hậu 1989): Động lực phục hồi đô la hóa
Kinh nghiệm của Panama cho thấy cách đô la hóa có thể đẩy nhanh sự phục hồi của phân khúc cao cấp một khi an ninh và uy tín thể chế ổn định—đặc biệt là ở các trung tâm dịch vụ. Việc đô la hóa trên thực tế của Venezuela có thể hỗ trợ một cơ chế tương tự ở các khu vực được chọn, nhưng chỉ khi hạ tầng và sự chắc chắn pháp lý được cải thiện. [11]
Lộ trình và kịch bản chuyển đổi
Một khuôn mẫu cải cách: “Plan País”
Các kế hoạch tái thiết nhấn mạnh:
- Khôi phục quyền sở hữu tài sản (cơ chế bồi thường/hoàn trả)
- Đầu tư hạ tầng (ưu tiên lưới điện và nước)
- Tư nhân hóa và thiết lập lại thể chế (để tái kích hoạt đầu tư và tín dụng) [9]
Tín dụng thế chấp: Yếu tố mở khóa trung hạn
Sự thay đổi mang tính biến đổi nhất đối với thị trường trung cấp sẽ là sự trở lại của hoạt động cho vay thế chấp. Ngay cả tín dụng đắt đỏ cũng sẽ mở rộng độ co giãn của cầu trong phân khúc 30 nghìn – 100 nghìn USD, vốn đã bị suy thoái cấu trúc do các hạn chế chỉ thanh toán bằng tiền mặt. Điều này phụ thuộc vào sự ổn định tiền tệ và tái cấp vốn ngân hàng.
Khung kịch bản (2026–2030)
| Kịch bản | Xác suất | Đặc điểm cốt lõi | Ý nghĩa đối với bất động sản | Các chỉ số sớm cần theo dõi |
|---|---|---|---|---|
| Bình thường hóa nhanh chóng | Thấp | Nới lỏng lệnh trừng phạt + thể chế đáng tin cậy + thúc đẩy hạ tầng | Caracas cao cấp và các hành lang du lịch phục hồi; thị trường cho thuê chính thức trở lại; xây dựng khởi động lại có chọn lọc | Khung hoàn trả rõ ràng; nâng cấp lưới điện được tài trợ; cải cách đăng ký đáng tin cậy |
| Chuyển đổi đình trệ | Cao | Phân mảnh chính trị + dọn dẹp pháp lý chậm chạp | Thị trường hai tốc độ: các khu vực an toàn/tự chủ hoạt động tốt hơn; thị trường rộng lớn thiếu thanh khoản; phục hồi dần dần | Trì hoãn đăng ký kéo dài; tín dụng hạn chế; các khu vực an ninh chiếm ưu thế |
| Tiếp tục chiếm đoạt của giới tinh hoa | Trung bình | Chuyển giao tài sản củng cố cho một tầng lớp nội bộ mới | Phân khúc cao cấp vẫn ở mức cao nhưng tách rời; rủi ro quyền sở hữu/chiếm hữu vẫn còn; thị trường trung cấp suy thoái | Tư nhân hóa mờ ám; thực thi yếu kém; bảo vệ có chọn lọc cho người nội bộ |
Triển vọng đầu tư chiến lược & Kết luận
Luận điểm đầu tư (Thực tế, không lãng mạn)
Venezuela có thể “rẻ” nhưng vẫn là một cái bẫy. Phần bù rủi ro là có thật và thường không thể định giá nếu không có xác minh thực địa.
Ưu tiên (lợi nhuận có rủi ro được quản lý):
- Tài sản công nghiệp/logistics gần các hành lang và cảng lớn (dòng chảy nhập khẩu, chuỗi cung ứng tái thiết).
- Bất động sản dân cư cao cấp nhưng cũ kỹ ở các khu dân cư ổn định trong lịch sử nếu có thể thiết kế tính tự chủ/an ninh một cách hiệu quả về chi phí.
- Khách sạn gặp khó khăn chỉ với quyền chiếm hữu rõ ràng, chuỗi quyền sở hữu sạch và kế hoạch cải tạo thực tế.
Tránh (như một lập trường mặc định):
- Bất động sản sang trọng đang xây dựng mà nguồn gốc vốn, giả định về tỷ lệ lấp đầy và rủi ro pháp lý không rõ ràng.
- Bất cứ thứ gì có quyền chiếm hữu mơ hồ (người trông nom, người chiếm dụng không chính thức) trừ khi được chiết khấu đủ để tài trợ cho việc giải quyết.
Tóm tắt nhà đầu tư (Lớp hành động)
Nơi tiền có nhiều khả năng nhất:
- Logistics/kho bãi gắn liền với dòng chảy tái thiết và chuỗi cung ứng năng lượng
- Cho thuê an toàn, sẵn sàng tự chủ cho các chuyên gia trở về ở các thị trường nhỏ hạn chế
- Chọn lọc các tài sản du lịch gặp khó khăn với nền tảng pháp lý rõ ràng
Nơi rủi ro tập trung:
- Rủi ro quyền sở hữu (chuyển nhượng không đăng ký, các mục đăng ký bị tranh chấp, các yêu cầu bồi thường trong tương lai)
- Rủi ro chiếm hữu (người trông nom/người chiếm dụng trái phép/người chiếm dụng không chính thức)
- Rủi ro hạ tầng (tài sản được định giá là “sang trọng” nhưng phụ thuộc vào lưới điện bị hỏng)
- Rủi ro tuân thủ (ma sát lệnh trừng phạt; rủi ro AML/KYC trong các kênh thanh toán)
Danh sách kiểm tra thẩm định tối thiểu khả thi:
- Xác minh quyền chiếm dụng và kiểm soát vật lý, không chỉ quyền sở hữu trên giấy tờ
- Tái tạo chuỗi quyền sở hữu với sự nhấn mạnh vào việc đăng ký, không phải giấy tờ tư nhân
- Ngân sách nâng cấp tự chủ (nước/điện/kết nối) như chi phí vốn, không phải “có thì tốt”
- Sử dụng ký quỹ có cấu trúc + nguồn gốc tiền sạch cho bất kỳ khoản thanh toán liên quan đến tiền điện tử nào
- Coi định giá chuyển đổi giai đoạn đầu là khám phá giá, không phải trạng thái cân bằng
Bất động sản Venezuela trong khuôn khổ chuyển đổi là một thị trường mà việc định giá tài sản ít phụ thuộc vào hoàn thiện mà phụ thuộc nhiều hơn vào khả năng thực thi—an ninh, tự chủ, uy tín đăng ký và lực kéo thể chế. Những người chiến thắng sớm là những người có thể giảm sự không chắc chắn, không phải những người theo đuổi giá danh nghĩa thấp. Nếu các thể chế ổn định và hạ tầng được xây dựng lại, sự phục hồi có thể mạnh mẽ—nhưng nó sẽ không đồng đều, chậm bình thường hóa và rất nhạy cảm với sự rõ ràng về pháp lý.
Để khám phá giá liên tục và theo dõi nguồn cung mới trong quá trình chuyển đổi, hãy theo dõi nguồn cấp dữ liệu niêm yết Venezuela giai đoạn đầu trên Agentiz: https://ve.agentiz.com/en
Agentiz (danh bạ toàn cầu): https://www.agentiz.com/en
Nguồn
- 1. Economics Observatory — “Tại sao nền kinh tế Venezuela sụp đổ?”
- 2. IMF eLibrary — “Cuộc di cư của người Venezuela: Một cuộc khủng hoảng kinh tế và nhân đạo chưa từng có”
- 3. Caracas Chronicles — “Ngành xây dựng Venezuela giảm 98% kể từ năm 2012”
- 4. CEIC Data — Điều kiện cho vay / tài chính của Venezuela
- 5. Transparencia Venezuela (en el exilio) — Báo cáo về tống tiền / sự mong manh của thể chế
- 6. R4V — Hướng dẫn về rủi ro trục xuất đối với người tị nạn/người di cư
- 7. Justia Venezuela — Văn bản Ley Orgánica del Trabajo (LOTTT)
- 8. Chatham House — Cải cách ngành dầu khí của Venezuela
- 9. Atlantic Council — Plan País (lộ trình / tóm tắt sự kiện)
- 10. Tài liệu FOIA của Bộ Ngoại giao Hoa Kỳ — Các yêu cầu về tài sản của Nicaragua / bồi thường hậu xung đột
- 11. Báo cáo quốc gia của nhân viên IMF — Bối cảnh tăng trưởng và phục hồi của Panama
- 12. Bộ Tài chính Hoa Kỳ — Đánh giá rủi ro rửa tiền quốc gia (khung rủi ro bất động sản)
- 13. The Dialogue — Kiều hối Venezuela như ngoại hối sinh tồn / huyết mạch kinh tế
- 14. Phân tích học thuật/pháp lý về nhận dạng chữ ký so với lỗ hổng đăng ký
- 15. Architecture & Politics — Phân tích GMVV “Chỉ là một mặt tiền”