Dieser Bericht ist eine szenariobasierte Marktanalyse, die auf der Annahme eines vollständigen politischen Regimewechsels in Venezuela Anfang 2026 basiert. Alle Prognosen, Bewertungen und Risikomodelle sollten innerhalb dieses analytischen Rahmens gelesen werden.
Venezuelas Immobilienmarkt entwickelte sich 2013–2025 zu einer seltenen Anomalie: ein landesweiter Zusammenbruch der Bewertungsfundamentaldaten gepaart mit einer engen, dollarisierten Prämienblase in Teilen von Caracas. Eine reale BIP-Kontraktion von über 75 % (2013–2021) und der Zusammenbruch des Kreditwesens verwandelten Immobilien in einen fast vollständig auf Barvermögen basierenden Markt, während Infrastrukturversagen „Autonomie“ (Wasser, Strom, Konnektivität) zu einem entscheidenden Preisfaktor machte. Gleichzeitig hinterließ die Massenauswanderung – etwa 7,7 Millionen Menschen – einen großen „Geisterbestand“ an ungenutzten Wohn- und Gewerbeflächen, von denen ein Großteil durch rechtliche Risiken, informelle Besetzung oder einfache Illiquidität blockiert war. Die Abwicklungsschienen verlagerten sich auf USD-Bargeld und USDT (Tether) als Umgehungslösungen für Bankenfunktionsstörungen und Sanktionsreibung, was eine schnelle Ausführung, aber eine schwache rechtliche/steuerliche Rückverfolgbarkeit ermöglichte.
Was für Investoren in der Übergangsphase wichtig ist:
- Die Liquidität verschlechtert sich anfänglich (Eigentumsstreitigkeiten, Restitutionsansprüche, institutioneller Neustart), auch wenn sich die Stimmung verbessert.
- Premium-Mikromärkte können sich unter De-facto-Dollarisierung schneller erholen, aber nur dort, wo Sicherheit + Autonomie glaubwürdig sind.
- Eigentums- und Besitzrisiko dominieren die Preisfindung: Dokumentation allein ist ohne physische Überprüfung und Registergewissheit unzureichend.
- Frühe Sichtbarkeit ist wichtig. In der ersten Phase der Preisfindung helfen selbst partielle Marktübersichten, Angebotspreise zu benchmarken und neues Angebot zu verfolgen, sobald es erscheint. Agentiz baut seine Venezuela-Abdeckung als frühen Listings-Feed auf (lokale Eigentümer und Agenturen können den Datensatz veröffentlichen und gestalten): Agentiz – Venezuela
Der makroökonomische Abgrund: Kontextualisierung des Immobilienkollapses
Das Ausmaß der wirtschaftlichen Zerstörung
Um venezolanische Immobilien vor dem Übergang zu bewerten, ist der Ausgangspunkt der Makro-Kollaps. Zwischen 2013 und 2021 schrumpfte Venezuelas reales BIP um mehr als 75 % – ein Rückgang, der in seiner Größenordnung mit den schwersten modernen Wirtschaftszusammenbrüchen vergleichbar ist, einschließlich einiger von Konflikten betroffener Volkswirtschaften, trotz des Fehlens eines landesweiten konventionellen Krieges. [1]
Ein zentraler Treiber war der Zusammenbruch des Ölsektors. Die Produktion, die im Durchschnitt etwa 2,8 Millionen Barrel pro Tag (2008–2013) betrug, fiel bis Mitte 2020 auf etwa 0,4 Millionen Barrel pro Tag, was chronische Unterinvestitionen, den Verlust technischer Kapazitäten und politisiertes Management widerspiegelt. [8] Die daraus resultierende Fiskalkrise beschleunigte die monetäre Finanzierung und Hyperinflation und zerstörte effektiv den Bolívar als stabile Einheit zur Preisgestaltung langlebiger Vermögenswerte.
Der monetäre Zusammenbruch eliminierte die Mechanismen, die typischerweise Wohnungsmärkte stützen:
- Hypothekenkredite verschwanden. Banken konnten in einer schnell abwertenden Währung keine nachhaltigen Kredite vergeben, und glaubwürdige langfristige Kreditvergabe hörte auf. (Dies spiegelt sich im breiteren Zusammenbruch der Finanzintermediation und der Kreditbedingungen wider.) [4]
- Spontane Dollarisierung entstand. Bis 2019 wurde ein Großteil des Marktes in USD notiert, auch wenn die formale Politik und Verwaltungspraxis weiterhin mehrdeutig blieben. [1]
Infrastrukturversagen als Bewertungsbegrenzung
Der Nutzen von Immobilien hängt vom Netz ab. Als die Zuverlässigkeit von Strom, Wasser und Telekommunikation zusammenbrach, begann die Bewertung, den „Überlebensnutzen“ zu berücksichtigen. Gebäude mit tiefen Wasserbrunnen (pozos), industrietauglichen Generatoren und resilienter Konnektivität wurden mit einem Aufschlag gehandelt; diejenigen, die von öffentlichen Diensten abhängig waren, sahen sich strukturellen Abschlägen gegenüber. Dies schuf einen gestuften Markt, in dem „Autonomie“ traditionelle Luxusmetriken verdrängte.
Die Demografie der Verlassenheit und des „Geisterbestands“
Die Auswanderung veränderte Angebot und Nachfrage. Nach Schätzungen von 2022–2023 hatten etwa 7,7 Millionen Venezolaner das Land verlassen, wodurch die Konsumentenbasis ausgehöhlt wurde, die normalerweise die Nachfrage nach Wohnraum im mittleren Marktsegment und dessen Instandhaltung aufrechterhält. [2]
Ein großer Teil der Immobilien wurde nicht zu Notpreisen verkauft, weil die Eigentümer nicht bereit waren, Verluste zu realisieren, oder auf eine eventuelle Erholung hofften. Das Ergebnis war ein illiquider „Geisterbestand“: ungenutzte Wohnungen sowie überschüssige Büro-/Industrieflächen in Schlüsselstädten – ein Angebot, das physisch existierte, sich aber aufgrund von Rechts- und Besitzrisiken, administrativen Reibungen und der Trägheit der Diaspora nicht wie normales Marktangebot verhielt.
Der verzerrte Markt: Eine Geschichte zweier Venezuelas
Die Caracas-Prämienblase: Beton als Wertspeicher
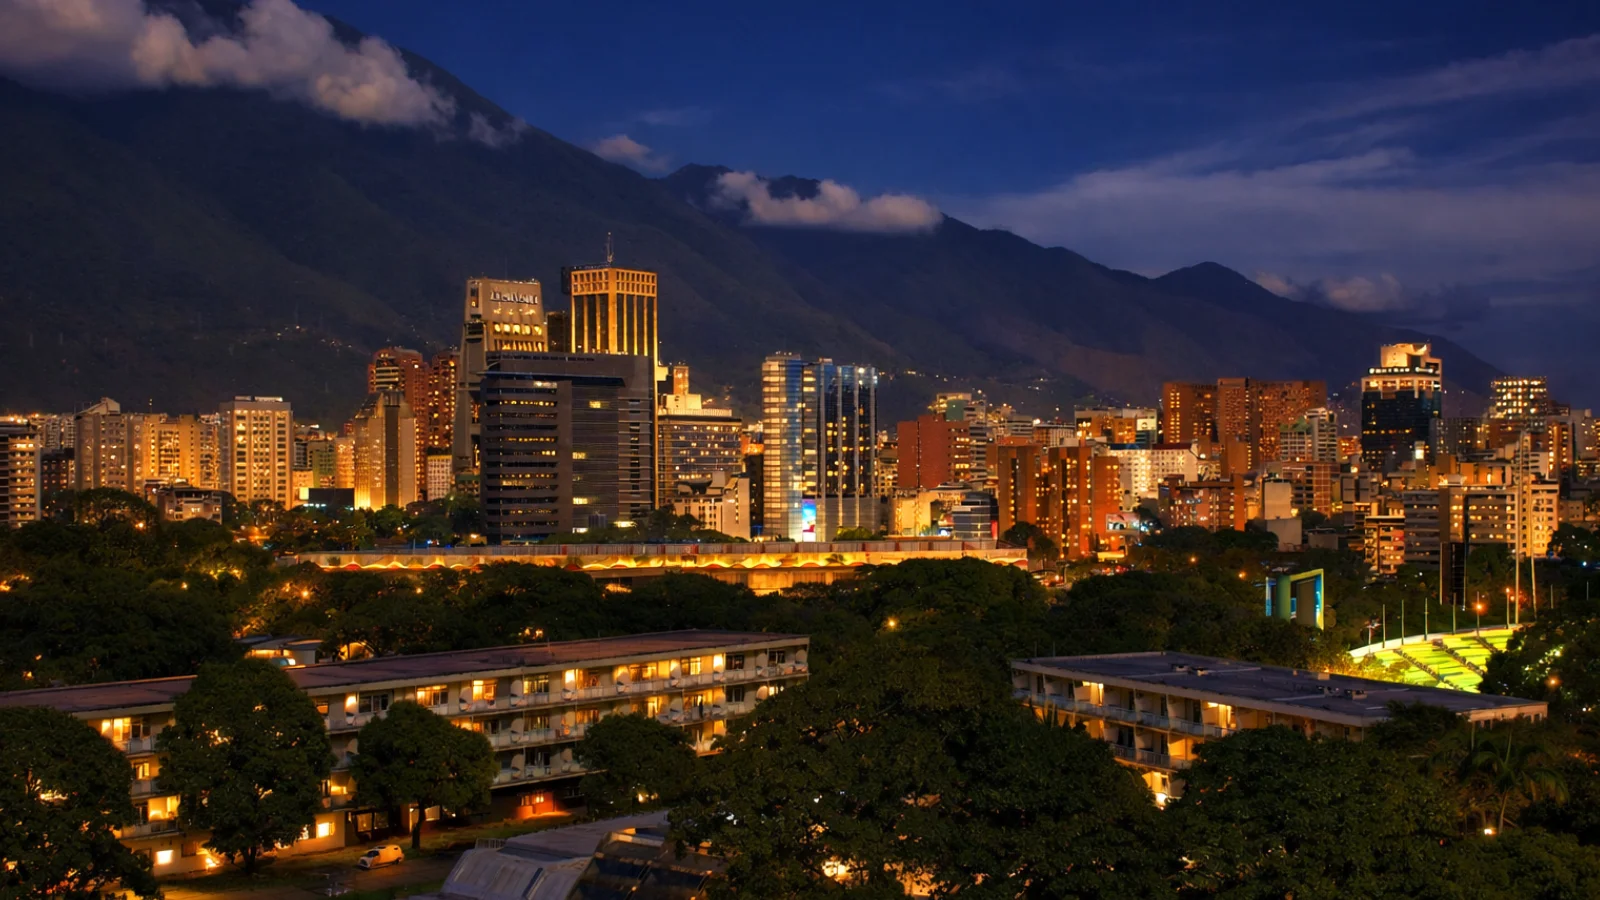
In Teilen von Caracas (insbesondere Las Mercedes / Chacao) wichen Bau und Preisgestaltung von den nationalen Fundamentaldaten ab. Die Blase wurde nicht durch ein breites Einkommenswachstum oder eine Ausweitung der Hypotheken angetrieben; sie wurde angetrieben durch (a) Kapitalerhaltung unter Dollarisierung und (b) vermutete illegale Finanzierungen, die einen lokalen Wertspeicher in Sachwerten suchten. [12]
Die Preise konnten hoch bleiben, weil viele Eigentümer die Werterhaltung/Opazität über die Liquidität stellten. Belegungsraten und Renditen waren oft zweitrangig, was eine Dynamik der „Bilanzstadt“ hervorbrachte: Gebäude als Wertspeicher, nicht unbedingt als produktive Vermögenswerte.
Die Depression der Mittelklasse und des Landesinneren
Außerhalb der Prämienblase brachen die Werte zusammen. Ohne funktionierenden Hypothekenmarkt erforderten Transaktionen fast vollständige Barzahlung, was die Käuferbasis schrumpfte. Infrastruktur- und Eigentumswohnungs-Wartungsmängel beschleunigten den physischen Verfall und drückten die Werte in älteren Mittelklasse-Türmen und Städten im Landesinneren weiter nach unten. Die Schwäche des Bausektors verstärkte die negative Spirale: Der Verfall übertraf die Sanierungskapazität. [3]
Die Finanzschienen eines Paria-Marktes
Warum Krypto zu einer Abwicklungsebene wurde
Wenn das inländische Bankwesen fragil ist und grenzüberschreitende Überweisungen eingeschränkt sind, verlagert sich die Abwicklung auf das, was funktioniert. In hochwertigen und grenzüberschreitenden Fällen fungierte USDT zunehmend als praktische Abwicklungsebene: schnelle Ausführung, geringe Reibung und globale Konvertierbarkeit. Es führte jedoch auch Gegenpartei- und Compliance-Risiken ein (Einfrierungen, AML/KYC-Exposition, schwache rechtliche Durchsetzbarkeit).
Mikro-Fall 1: Eine USDT-Transaktion in Chacao
Kontext: Ein Käufer und Verkäufer einigen sich auf den Verkauf einer Wohnung für 75.000 $ in Chacao.
Einschränkung: Große Bargeldlieferungen sind ein Sicherheitsrisiko; die standardmäßige grenzüberschreitende Abwicklung ist unzuverlässig/langsam und anfällig für Compliance-Reibungen.
Mechanik: Die Parteien wickeln 75.000 USDT Wallet-zu-Wallet ab und unterzeichnen dann eine öffentliche Urkunde, die die Zahlung „vor diesem Akt“ bestätigt (ein gängiger Euphemismus, um operative Reibungen zu vermeiden, wenn Registrare keine klaren Rahmenbedingungen haben).
Risiko: Wenn Gelder verzögert/eingefroren werden oder wenn die Transaktion später eine steuerliche Begründung erfordert, sind die Rechtsmittel begrenzt und die Streitbeilegung ist schwach.
Fazit für Investoren: Krypto kann die Abwicklungsreibung reduzieren, erhöht aber den Wert einer disziplinierten Dokumentation, Treuhandstrukturierung und sauberen Herkunft.
Rechtliches Fegefeuer: Eigentumsrechte unter dem Chavismus
SUNAVI und das Anti-Räumungs-Regime
Ein zentrales Investitionshemmnis war die systematische Schwächung der durchsetzbaren Eigentumsrechte in der Praxis. Mietkontrollen und Räumungsbeschränkungen – verstärkt durch administrative und gerichtliche Engpässe – machten die üblichen Vermieterrechtsmittel unzuverlässig und erhöhten das wahrgenommene Risiko der „Mieterbindung“. [6]
Dies drängte Mietverhältnisse in semi-informelle Strukturen: hohe Vorauszahlungen, wenn möglich vertragsähnliche Verträge und Präferenz für vertrauenswürdige Netzwerke.
SAREN: Registerreibung, Korruptionsrisiko und Parallelbesitz
Register- und Notarprozesse wurden zu einer reibungsintensiven Schicht, bei der Verzögerungen und informelle Vermittler („Gestores“) oft notwendig waren. [5] Parallel dazu stützten sich einige Übertragungen auf private Dokumente, die zur Unterschriftsbeglaubigung notariell beglaubigt, aber nicht vollständig registriert wurden, wodurch eine Schattenebene entstand, in der Besitz und „Papiereigentum“ auseinanderfielen – eine offensichtliche Bruchlinie für zukünftige Streitigkeiten. [14]
Mikro-Fall 2: Das Hausmeister-Dilemma („Cuidador“-Risiko)
Kontext: Eine Diaspora-Familie überlässt ein Haus im Rahmen einer informellen Hausmeistervereinbarung, um Invasion/Besetzung zu verhindern. Konflikt: Jahre später weigert sich der Hausmeister auszuziehen und nutzt die Unklarheit des Beschäftigungs-/Besetzungsstatus und das langsame System, um eine Abfindung zu fordern. Ergebnis: Der Eigentümer steht oft vor der Wahl: zahlen, um die Kontrolle zurückzugewinnen, oder einen langen, unsicheren Streit eingehen.
Fazit für Investoren: Besitzrisiko ist nicht theoretisch; es ist eine Preisvariable. „Besetzt“ kann „belastet“ bedeuten, auch ohne formellen Mietvertrag.
Die menschliche Ebene: Migration, Überweisungen und „Menschen als Infrastruktur“
Diaspora als abwesende Eigentümer
Mit Millionen im Ausland wurden Hausmeister zur operativen Infrastruktur – sie kümmerten sich um Wasserlieferungen, Reparaturen, Sicherheit und lokale politische Reibereien. Dies verhinderte einen vollständigen Zusammenbruch der Vermögenswerte, schuf aber ein Geiselrisiko, wenn die Beziehungen informell waren.
Überweisungen als dezentrales Instandhaltungskapital
Überweisungen entwickelten sich zu einem wichtigen Stabilisierungsfluss, der „Überlebens-Upgrades“ (Tanks, Sicherheit, Konnektivität) finanzierte, die die Bewohnbarkeit mehr als den Marktwert bewahrten. Dies deutet darauf hin, dass der frühe Wiederaufbau auf Haushaltsebene dezentralisiert bleiben könnte, noch bevor institutionelles Kapital zurückkehrt. [13]
GMVV und die Politisierung des Wohnungsbaus
Staatliche Wohnungsbauprogramme beeinflussten die Stadtgeographie und die Dynamik der Stadtteile. Wo Qualität, Dienstleistungen und Planung hinterherhinkten, konnten Spillover-Effekte die umliegenden Werte drücken und die Erzählung vom Wohnungsbau als politischer Zuteilung statt als stabiles Privateigentum verstärken. [15]
Vergleichende Geschichte: Was Übergänge normalerweise mit Immobilien machen
Nicaragua (1990): Der rechtliche Kater
Das Nicaragua nach dem Übergang zeigt, wie Restitutionsansprüche und umstrittene Eigentumstitel die Liquidität über Jahre hinweg einfrieren können. Selbst wenn politischer Wandel eintritt, können Immobilien depressiv bleiben, bis die Streitbeilegungsmechanismen ausgereift sind. [10]
Panama (nach 1989): Dynamik der dollarisierten Erholung
Panamas Erfahrung zeigt, wie die Dollarisierung die Erholung des Premiumsegments beschleunigen kann, sobald Sicherheit und institutionelle Glaubwürdigkeit stabil sind – insbesondere in dienstleistungsorientierten Zentren. Venezuelas De-facto-Dollarisierung könnte einen ähnlichen Mechanismus in ausgewählten Zonen unterstützen, aber nur, wenn Infrastruktur und Rechtssicherheit verbessert werden. [11]
Übergangs-Roadmap und Szenarien
Eine Reformvorlage: „Plan País“
Die Wiederaufbaupläne betonen:
- Wiederherstellung der Eigentumsrechte (Restitutions-/Entschädigungsmechanismen)
- Infrastrukturinvestitionen (zuerst Netz und Wasser)
- Privatisierung und institutioneller Neustart (um Investitionen und Kredite wieder zu ermöglichen) [9]
Hypothekenkredit: Die mittel- bis langfristige Freischaltung
Die transformativste Veränderung für den mittleren Markt wäre die Rückkehr der Hypothekenvergabe. Selbst teure Kredite würden die Nachfrageelastizität im Segment von 30.000 bis 100.000 US-Dollar erweitern, das durch reine Barzahlungsbeschränkungen strukturell gedrückt wurde. Dies hängt von der monetären Stabilität und der Rekapitalisierung der Banken ab.
Szenariorahmen (2026–2030)
| Szenario | Wahrscheinlichkeit | Kernmerkmale | Immobilienimplikationen | Frühindikatoren zu beobachten |
|---|---|---|---|---|
| Schnelle Normalisierung | Niedrig | Sanktionserleichterung + glaubwürdige Institutionen + Infrastruktur-Push | Premium Caracas und Tourismuskorridore erholen sich; formaler Mietmarkt kehrt zurück; Bau beginnt selektiv neu | Klares Restitutionsrahmenwerk; Netz-Upgrades finanziert; glaubwürdige Registerreformen |
| Stockender Übergang | Hoch | Politische Fragmentierung + langsame rechtliche Bereinigung | Zwei-Geschwindigkeiten-Markt: sichere/autonome Zonen übertreffen; breiter Markt illiquide; allmähliche Erholung | Anhaltende Registerverzögerungen; begrenzte Kredite; Sicherheitsenklaven dominieren |
| Kontinuität der Elitenübernahme | Mittel | Vermögensübertragungen konsolidieren sich zu einer neuen Insider-Klasse | High-End bleibt erhöht, aber abgekoppelt; Eigentums-/Besitzrisiko bleibt; Mittelmarkt verfällt | Undurchsichtige Privatisierungen; schwache Durchsetzung; selektiver Schutz für Insider |
Strategischer Investitionsausblick & Fazit
Investitionsthese (Praktisch, nicht Romantisch)
Venezuela kann „billig“ sein und trotzdem eine Falle. Die Risikoprämie ist real und ohne Vor-Ort-Verifizierung oft nicht preisbar.
Bevorzugen (risikogesteuertes Aufwärtspotenzial):
- Industrie-/Logistikimmobilien in der Nähe wichtiger Korridore und Häfen (Importströme, Wiederaufbau-Lieferketten).
- Erstklassige, aber ältere Wohnimmobilien in historisch stabilen Vierteln, wenn Autonomie/Sicherheit kostengünstig realisiert werden kann.
- Notleidende Gastgewerbeimmobilien nur mit klarem Besitz, sauberer Eigentumskette und einem realistischen Sanierungsplan.
Vermeiden (als Standardhaltung):
- Luxus-Neubauten, bei denen die Herkunft des Kapitals, Belegungsannahmen und rechtliche Risiken unklar sind.
- Alles mit unklarem Besitz (Hausmeister, informelle Bewohner), es sei denn, es ist ausreichend diskontiert, um die Lösung zu finanzieren.
Zusammenfassung für Investoren (Aktionsebene)
Wo das Geld am wahrscheinlichsten zu finden ist:
- Logistik/Lagerhaltung im Zusammenhang mit Wiederaufbauflüssen und Energieversorgungsketten
- Sichere, autonomiefähige Mietobjekte für zurückkehrende Fachkräfte in begrenzten Mikromärkten
- Ausgewählte notleidende Tourismusimmobilien mit sauberer rechtlicher Grundlage
Wo sich das Risiko konzentriert:
- Eigentumsrisiko (nicht registrierte Übertragungen, umstrittene Registereinträge, zukünftige Restitutionsansprüche)
- Besitzrisiko (Hausmeister/Besetzer/informelle Bewohner)
- Infrastrukturrisiko (als „Luxus“ bewertete Vermögenswerte, die von kaputten Netzen abhängen)
- Compliance-Risiko (Sanktionsreibung; AML/KYC-Exposition in Zahlungsschienen)
Mindest-Due-Diligence-Checkliste:
- Physische Belegung und Kontrolle überprüfen, nicht nur den Papiertitel
- Eigentumskette rekonstruieren mit Schwerpunkt auf Registereintragung, nicht auf privaten Papieren
- Autonomie-Upgrades (Wasser/Strom/Konnektivität) als Investitionsausgaben budgetieren, nicht als „nice to have“
- Strukturierte Treuhandkonten + saubere Kapitalherkunft für jede kryptobezogene Abwicklung verwenden
- Die Preisgestaltung in der frühen Übergangsphase als Preisfindung behandeln, nicht als Gleichgewicht
Venezolanische Immobilien im Übergangsrahmen sind ein Markt, in dem die Preisgestaltung von Vermögenswerten weniger von der Ausstattung als vielmehr von der Durchsetzbarkeit abhängt – Sicherheit, Autonomie, Registerglaubwürdigkeit und institutionelle Traktion. Frühe Gewinner sind diejenigen, die Unsicherheit reduzieren können, nicht diejenigen, die niedrigen Nominalpreisen nachjagen. Wenn die Institutionen sich stabilisieren und die Infrastruktur wieder aufgebaut wird, kann die Erholung stark sein – aber sie wird ungleichmäßig, langsam normalisierend und sehr empfindlich gegenüber rechtlicher Klarheit sein.
Für die laufende Preisfindung und die Verfolgung neuer Angebote während des Übergangs folgen Sie dem frühen Venezuela-Listings-Feed auf Agentiz: https://ve.agentiz.com/en
Agentiz (globales Verzeichnis): https://www.agentiz.com/en
Quellen
- 1. Economics Observatory — „Why did Venezuela's economy collapse?“
- 2. IMF eLibrary — „The Venezuelan Exodus: An Unprecedented Economic and Humanitarian Crisis“
- 3. Caracas Chronicles — „Venezuelan Construction Shrank 98% Since 2012“
- 4. CEIC Data — Venezuela lending / financial conditions
- 5. Transparencia Venezuela (en el exilio) — Extortion / institutional fragility report
- 6. R4V — Guidance Note on eviction risks for refugees/migrants
- 7. Justia Venezuela — Ley Orgánica del Trabajo (LOTTT) text
- 8. Chatham House — Reforming Venezuela’s oil and gas sector
- 9. Atlantic Council — Plan País (roadmap / event recap)
- 10. U.S. State Department FOIA doc — Nicaragua property claims / post-conflict restitution
- 11. IMF Staff Country Reports — Panama growth and recovery context
- 12. U.S. Department of the Treasury — National Money Laundering Risk Assessment (real estate risk framing)
- 13. The Dialogue — Venezuela remittances as survival FX / economic lifeline
- 14. Academic/legal analysis on signature recognition vs registry vulnerability
- 15. Architecture & Politics — GMVV “Only a Facade” analysis