Questo rapporto è un'analisi di mercato basata su scenari, costruita sull'ipotesi di una transizione politica completa in Venezuela all'inizio del 2026. Tutte le proiezioni, le valutazioni e i modelli di rischio devono essere letti all'interno di questo quadro analitico.
Il mercato immobiliare venezuelano nel periodo 2013–2025 si è evoluto in una rara anomalia: un crollo a livello nazionale dei fondamentali di valutazione abbinato a una ristretta bolla di premio dollarizzata in alcune parti di Caracas. Una contrazione del PIL reale di oltre il 75% (2013–2021) e il crollo del credito hanno trasformato il settore immobiliare in un mercato quasi interamente basato su capitale in contanti, mentre il fallimento delle infrastrutture ha trasformato l'“autonomia” (acqua, energia, connettività) in un fattore di prezzo decisivo. Nel frattempo, l'emigrazione di massa—circa 7,7 milioni di persone—ha lasciato dietro di sé un ampio “inventario fantasma” di case e spazi commerciali sottoutilizzati, gran parte dei quali bloccati da rischi legali, occupazione informale o semplice illiquidità. I meccanismi di regolamento si sono spostati su contanti in USD e USDT (Tether) come soluzioni alternative alla disfunzione bancaria e all'attrito delle sanzioni, creando un'esecuzione rapida ma una debole tracciabilità legale/fiscale.
Cosa conta per gli investitori nella fase di transizione:
- La liquidità inizialmente peggiora (controversie sui titoli, richieste di restituzione, ripristino istituzionale), anche se il sentiment migliora.
- I micro-mercati premium possono riprendersi più velocemente sotto la dollarizzazione di fatto, ma solo dove sicurezza + autonomia sono credibili.
- Il rischio di titolo e possesso domina la scoperta del prezzo: la sola documentazione è insufficiente senza verifica fisica e certezza del registro.
- La visibilità precoce è importante. Nella prima fase di scoperta del prezzo, anche visioni parziali del mercato aiutano a confrontare i prezzi richiesti e a tracciare la nuova offerta man mano che appare. Agentiz sta costruendo la sua copertura in Venezuela come un feed di annunci in fase iniziale (proprietari e agenzie locali possono pubblicare e modellare il set di dati): Agentiz – Venezuela
L'abisso macroeconomico: contestualizzare il crollo immobiliare
L'entità della distruzione economica
Per valutare il settore immobiliare venezuelano prima della transizione, il punto di partenza è il crollo macroeconomico. Tra il 2013 e il 2021, il PIL reale del Venezuela si è contratto di oltre il 75%—un declino paragonabile in magnitudine ai più gravi crolli economici moderni, incluse alcune economie colpite da conflitti, nonostante l'assenza di una guerra convenzionale a livello nazionale. [1]
Un fattore centrale è stato il crollo del settore petrolifero. La produzione che in media era di circa 2,8 mbpd (2008–2013) è scesa a circa 0,4 mbpd entro la metà del 2020, riflettendo la cronica sotto-investimento, la perdita di capacità tecnica e la gestione politicizzata. [8] La conseguente crisi fiscale ha accelerato il finanziamento monetario e l'iperinflazione, distruggendo di fatto il Bolivar come unità stabile per la valutazione degli asset a lungo termine.
Il crollo monetario ha eliminato i meccanismi che tipicamente supportano i mercati immobiliari:
- Il credito ipotecario è scomparso. Le banche non potevano prestare in modo sostenibile in una valuta in rapida svalutazione, e il prestito credibile a lungo termine è cessato. (Questo si riflette nel più ampio crollo dell'intermediazione finanziaria e delle condizioni di prestito.) [4]
- È emersa una dollarizzazione spontanea. Entro il 2019, gran parte del mercato quotava in USD, anche dove la politica formale e la pratica amministrativa rimanevano ambigue. [1]
Il fallimento delle infrastrutture come limite alla valutazione
L'utilità immobiliare dipende dalla rete. Con il crollo dell'affidabilità di elettricità, acqua e telecomunicazioni, la valutazione ha iniziato a incorporare l'“utilità di sopravvivenza”. Gli edifici con pozzi d'acqua profondi (pozos), generatori di livello industriale e connettività resiliente venivano scambiati con un premio; quelli dipendenti dai servizi pubblici affrontavano sconti strutturali. Ciò ha creato un mercato a più livelli in cui l'“autonomia” ha soppiantato le metriche tradizionali del lusso.
La demografia dell'abbandono e dell'“inventario fantasma”
L'emigrazione ha rimodellato domanda e offerta. Secondo le stime del 2022–2023, circa 7,7 milioni di venezuelani avevano lasciato il paese, svuotando la base di consumatori che normalmente sostiene la domanda di alloggi di fascia media e la manutenzione. [2]
Una grande parte delle proprietà non è stata venduta a prezzi stracciati perché i proprietari non erano disposti a cristallizzare le perdite o speravano in una ripresa finale. Il risultato è stato un “inventario fantasma” illiquido: case sottoutilizzate più scorte in eccesso di uffici/industriali nelle città chiave—offerta che esisteva fisicamente ma non si comportava come una normale offerta di mercato a causa del rischio legale e di possesso, dell'attrito amministrativo e dell'inerzia della diaspora.
Il mercato distorto: un racconto di due Venezuela
La bolla premium di Caracas: il cemento come riserva di valore
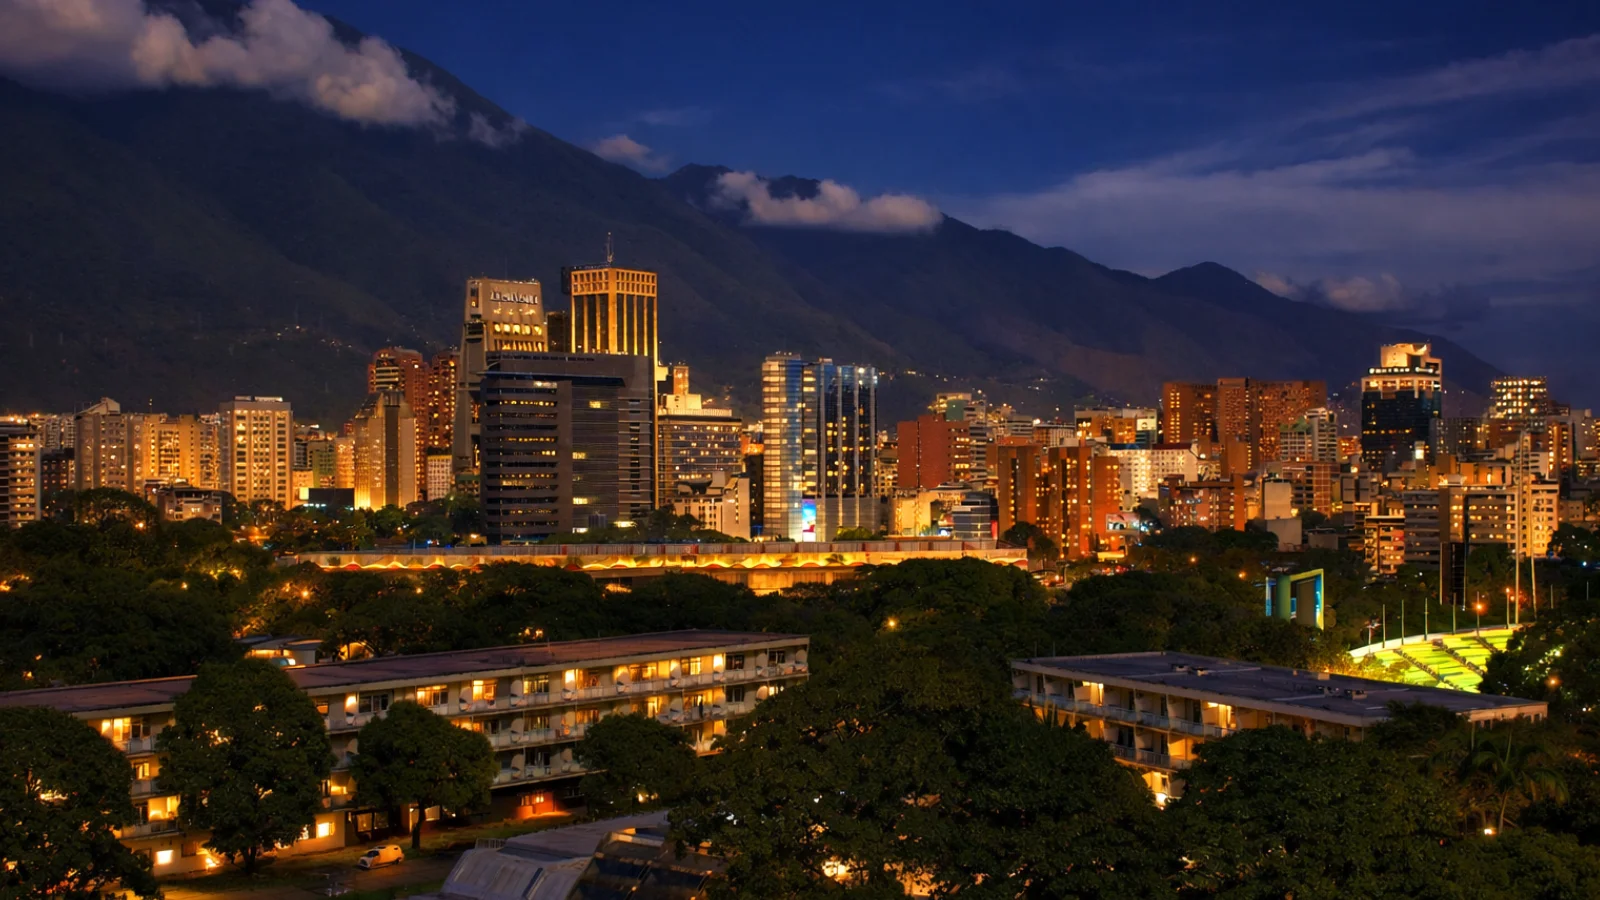
In alcune parti di Caracas (in particolare Las Mercedes / Chacao), la costruzione e i prezzi si sono discostati dai fondamentali nazionali. La bolla non è stata guidata da una crescita generalizzata del reddito o dall'espansione dei mutui; è stata guidata da (a) la conservazione del capitale sotto dollarizzazione e (b) sospette finanze illecite che cercavano una riserva di valore locale in beni materiali. [12]
I prezzi potevano rimanere alti perché molti detentori davano priorità alla conservazione/opacità rispetto alla liquidità. I tassi di occupazione e i rendimenti erano spesso secondari, producendo una dinamica di “città del bilancio”: edifici come riserve di valore, non necessariamente asset produttivi.
La depressione della classe media e dell'interno
Al di fuori della bolla premium, i valori sono crollati. Senza un mercato ipotecario funzionante, le transazioni richiedevano quasi esclusivamente contanti, riducendo la base di acquirenti. I fallimenti delle infrastrutture e della manutenzione dei condomini hanno accelerato il decadimento fisico, spingendo ulteriormente i valori verso il basso nelle torri più vecchie della classe media e nelle città interne. La debolezza del settore delle costruzioni ha rafforzato il ciclo negativo: il deterioramento ha superato la capacità di ristrutturazione. [3]
I binari finanziari di un mercato paria
Perché le criptovalute sono diventate un livello di regolamento
Quando il sistema bancario domestico è fragile e i trasferimenti transfrontalieri sono limitati, il regolamento si sposta su ciò che è disponibile. Nei casi di alto valore e transfrontalieri, USDT ha funzionato sempre più come un pratico livello di regolamento: esecuzione rapida, basso attrito e convertibilità globale. Tuttavia, ha anche introdotto rischi di controparte e conformità (blocchi, esposizione AML/KYC, debole applicabilità legale).
Micro-caso 1: una transazione USDT a Chacao
Contesto: un acquirente e un venditore concordano la vendita di un appartamento da 75.000 dollari a Chacao.
Vincolo: la consegna di grandi quantità di contanti è un rischio per la sicurezza; il regolamento transfrontaliero standard è inaffidabile/lento e vulnerabile all'attrito della conformità.
Meccanica: le parti regolano 75.000 USDT wallet-to-wallet, quindi firmano un atto pubblico che riconosce il pagamento “prima di questo atto” (un eufemismo comune per evitare attriti operativi quando i registri non hanno chiari quadri di riferimento).
Rischio: se i fondi vengono ritardati/bloccati, o se la transazione richiede successivamente una giustificazione fiscale, i rimedi sono limitati e la risoluzione delle controversie è debole.
Conclusione per l'investitore: le criptovalute possono ridurre l'attrito del regolamento, ma aumentano il valore di una documentazione disciplinata, della strutturazione dell'escrow e di una provenienza pulita.
Purgatorio legale: diritti di proprietà sotto il Chavismo
SUNAVI e il regime anti-sfratto
Un deterrente fondamentale per gli investimenti è stato l'indebolimento sistematico dei diritti di proprietà esecutivi nella pratica. I controlli sugli affitti e i vincoli sugli sfratti—rafforzati attraverso strozzature amministrative e giudiziarie—hanno reso inaffidabili i rimedi standard per i proprietari, aumentando il rischio percepito di “blocco dell'inquilino”. [6]
Ciò ha spinto gli affitti in strutture semi-informali: forti pagamenti anticipati, contratti di tipo aziendale ove possibile e preferenza per reti fidate.
SAREN: attrito del registro, rischio di corruzione e proprietà parallela
I processi di registro e notarili sono diventati uno strato ad alto attrito dove ritardi e intermediari informali (“gestores”) erano spesso necessari. [5] Parallelamente, alcuni trasferimenti si basavano su documenti privati notarizzati per il riconoscimento della firma ma non completamente registrati, creando uno strato ombra in cui possesso e “proprietà cartacea” divergevano—una chiara linea di faglia per future controversie. [14]
Micro-caso 2: il dilemma del custode (rischio “Cuidador”)
Contesto: una famiglia della diaspora lascia una casa sotto un accordo informale di custode per prevenire invasioni/occupazioni abusive. Conflitto: anni dopo, il custode si rifiuta di lasciare l'immobile, sfruttando l'ambiguità dello stato di impiego/occupazione e la lentezza del sistema per chiedere un accordo. Esito: il proprietario spesso si trova di fronte a una scelta: pagare per riprendere il controllo o intraprendere una lunga e incerta disputa.
Conclusione per l'investitore: il rischio di possesso non è teorico; è una variabile di prezzo. “Occupato” può significare “gravato”, anche senza un contratto di locazione formale.
Lo strato umano: migrazione, rimesse e “persone come infrastruttura”
La diaspora come proprietari assenti
Con milioni di persone all'estero, i custodi sono diventati infrastrutture operative—gestendo consegne d'acqua, riparazioni, sicurezza e attriti politici locali. Ciò ha impedito che gli asset crollassero completamente, ma ha creato un rischio di tipo ostaggio quando le relazioni erano informali.
Rimesse come capitale di manutenzione decentralizzato
Le rimesse sono emerse come un flusso di stabilizzazione chiave, finanziando “aggiornamenti di sopravvivenza” (serbatoi, sicurezza, connettività) che hanno preservato l'abitabilità più che il valore di mercato. Ciò suggerisce che la ricostruzione precoce a livello familiare potrebbe rimanere decentralizzata, anche prima che il capitale istituzionale ritorni. [13]
GMVV e la politicizzazione dell'alloggio
I programmi abitativi statali hanno influenzato la geografia urbana e le dinamiche di quartiere. Laddove qualità, servizi e pianificazione erano carenti, gli effetti a cascata potevano deprimere i valori circostanti e rafforzare la narrativa dell'alloggio come allocazione politica piuttosto che come proprietà privata stabile. [15]
Storia comparata: cosa fanno di solito le transizioni al settore immobiliare
Nicaragua (1990): la sbornia legale
Il Nicaragua post-transizione illustra come le richieste di restituzione e i titoli contestati possano congelare la liquidità per anni. Anche quando arriva il cambiamento politico, il settore immobiliare può rimanere depresso finché i meccanismi di risoluzione delle controversie non maturano. [10]
Panama (post-1989): dinamiche di recupero dollarizzate
L'esperienza di Panama mostra come la dollarizzazione possa accelerare il recupero del segmento premium una volta che la sicurezza e la credibilità istituzionale si stabilizzano—specialmente negli hub basati sui servizi. La dollarizzazione di fatto del Venezuela potrebbe supportare un meccanismo simile in zone selezionate, ma solo se le infrastrutture e la certezza legale migliorano. [11]
Roadmap e scenari di transizione
Un modello di riforma: “Plan País”
I progetti di ricostruzione enfatizzano:
- Ripristino dei diritti di proprietà (meccanismi di restituzione/compensazione)
- Investimenti infrastrutturali (prima rete elettrica e idrica)
- Privatizzazione e ripristino istituzionale (per riabilitare investimenti e credito) [9]
Credito ipotecario: lo sblocco a medio termine
Il cambiamento più trasformativo per il mercato di fascia media sarebbe il ritorno del credito ipotecario. Anche un credito costoso espanderebbe l'elasticità della domanda nel segmento $30k–$100k, che è stato strutturalmente depresso dai vincoli solo in contanti. Ciò è subordinato alla stabilità monetaria e alla ricapitalizzazione bancaria.
Quadro degli scenari (2026–2030)
| Scenario | Probabilità | Caratteristiche principali | Implicazioni immobiliari | Indicatori precoci da osservare |
|---|---|---|---|---|
| Normalizzazione rapida | Bassa | Rilievo delle sanzioni + istituzioni credibili + spinta infrastrutturale | I corridoi premium di Caracas e turistici rimbalzano; il mercato degli affitti formali ritorna; la costruzione riprende selettivamente | Chiaro quadro di restituzione; aggiornamenti della rete finanziati; riforme credibili del registro |
| Transizione bloccata | Alta | Frammentazione politica + lenta pulizia legale | Mercato a due velocità: le zone sicure/autonome sovraperformano; mercato ampio illiquido; recupero graduale | Ritardi persistenti nel registro; credito limitato; enclavi di sicurezza dominano |
| Continuità di cattura dell'élite | Media | I trasferimenti di asset si consolidano in una nuova classe di insider | L'alta gamma rimane elevata ma distaccata; il rischio di titolo/possesso rimane; il mercato di fascia media decade | Privatizzazioni opache; debole applicazione; protezione selettiva per gli insider |
Prospettive di investimento strategico e conclusione
Tesi di investimento (pratica, non romantica)
Il Venezuela può essere “economico” e comunque una trappola. Il premio di rischio è reale e spesso non prezzabile senza verifica sul campo.
Preferire (potenziale di rialzo gestito dal rischio):
- Asset industriali/logistici vicino ai principali corridoi e porti (flussi di importazione, catene di approvvigionamento per la ricostruzione).
- Residenziale di pregio ma datato in quartieri storicamente stabili se l'autonomia/sicurezza può essere ingegnerizzata in modo economicamente vantaggioso.
- Ospitalità in difficoltà solo con possesso chiaro, catena di titolo pulita e un piano di riabilitazione realistico.
Evitare (come postura predefinita):
- Lusso in pre-costruzione dove la provenienza del capitale, le ipotesi di occupazione e l'esposizione legale non sono chiare.
- Qualsiasi cosa con possesso ambiguo (custodi, occupanti informali) a meno che non sia scontata abbastanza da finanziare la risoluzione.
Riepilogo per l'investitore (livello d'azione)
Dove è più probabile che si trovi il denaro:
- Logistica/magazzinaggio legati ai flussi di ricostruzione e alle catene di approvvigionamento energetico
- Affitti sicuri e pronti all'autonomia per professionisti di ritorno in micro-mercati limitati
- Asset turistici selezionati in difficoltà con solide basi legali
Dove si concentra il rischio:
- Rischio di titolo (trasferimenti non registrati, voci di registro contestate, future richieste di restituzione)
- Rischio di possesso (custodi/abusivi/occupanti informali)
- Rischio infrastrutturale (asset prezzati come “lusso” ma dipendenti da reti guaste)
- Rischio di conformità (attrito delle sanzioni; esposizione AML/KYC nei canali di pagamento)
Lista di controllo minima di due diligence:
- Verificare l'occupazione fisica e il controllo, non solo il titolo cartaceo
- Ricostruire la catena di titolo con enfasi sulla registrazione nel registro, non sui documenti privati
- Prevedere gli aggiornamenti di autonomia (acqua/energia/connettività) come spese in conto capitale, non come “optional”
- Utilizzare un escrow strutturato + provenienza di fondi pulita per qualsiasi regolamento legato alle criptovalute
- Trattare i prezzi di transizione in fase iniziale come scoperta del prezzo, non come equilibrio
Il settore immobiliare venezuelano nel quadro della transizione è un mercato in cui la valutazione degli asset dipende meno dalle finiture e più dall'applicabilità—sicurezza, autonomia, credibilità del registro e trazione istituzionale. I primi vincitori sono coloro che possono ridurre l'incertezza, non coloro che inseguono prezzi nominali bassi. Se le istituzioni si stabilizzano e le infrastrutture vengono ricostruite, la ripresa può essere potente—ma sarà irregolare, lenta a normalizzarsi e altamente sensibile alla chiarezza legale.
Per la scoperta continua dei prezzi e il monitoraggio della nuova offerta durante la transizione, segui il feed iniziale degli annunci del Venezuela su Agentiz: https://ve.agentiz.com/en
Agentiz (directory globale): https://www.agentiz.com/en
Fonti
- 1. Economics Observatory — “Perché l'economia del Venezuela è crollata?”
- 2. IMF eLibrary — “L'esodo venezuelano: una crisi economica e umanitaria senza precedenti”
- 3. Caracas Chronicles — “La costruzione venezuelana si è ridotta del 98% dal 2012”
- 4. CEIC Data — Prestiti / condizioni finanziarie del Venezuela
- 5. Transparencia Venezuela (en el exilio) — Rapporto su estorsione / fragilità istituzionale
- 6. R4V — Nota guida sui rischi di sfratto per rifugiati/migranti
- 7. Justia Venezuela — Testo della Ley Orgánica del Trabajo (LOTTT)
- 8. Chatham House — Riformare il settore petrolifero e del gas del Venezuela
- 9. Atlantic Council — Plan País (roadmap / riepilogo evento)
- 10. U.S. State Department FOIA doc — Richieste di proprietà in Nicaragua / restituzione post-conflitto
- 11. IMF Staff Country Reports — Contesto di crescita e recupero di Panama
- 12. U.S. Department of the Treasury — Valutazione nazionale del rischio di riciclaggio di denaro (inquadramento del rischio immobiliare)
- 13. The Dialogue — Rimesse dal Venezuela come FX di sopravvivenza / ancora di salvezza economica
- 14. Analisi accademica/legale sul riconoscimento della firma vs vulnerabilità del registro
- 15. Architecture & Politics — Analisi GMVV “Solo una facciata”