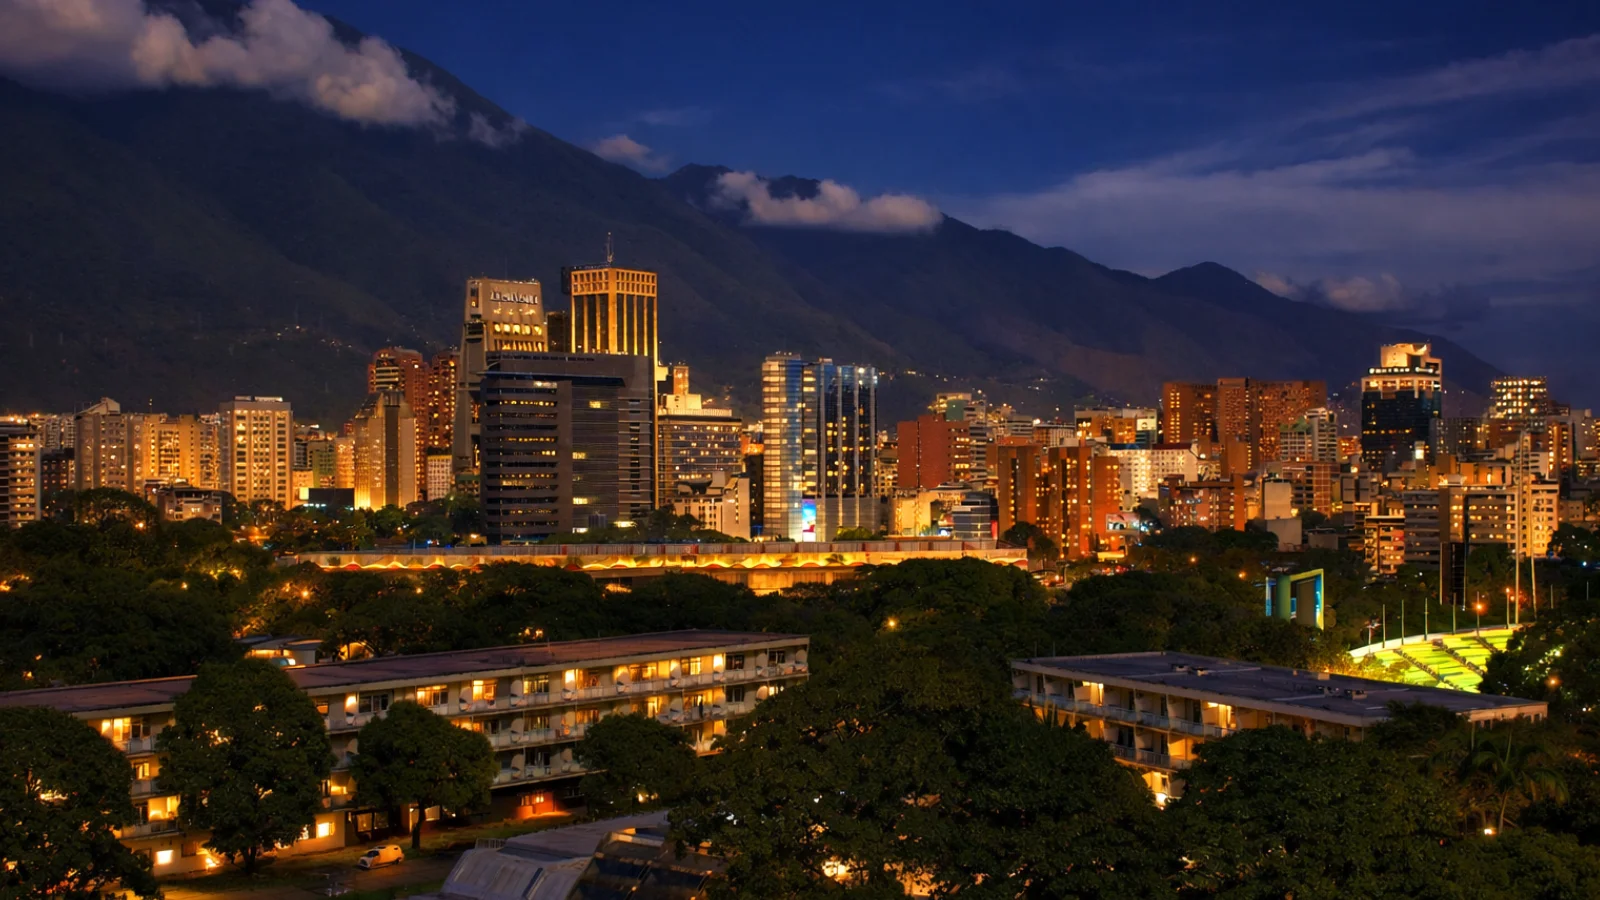
Этот отчет представляет собой сценарный анализ рынка, построенный на предположении о полном переходе политического режима в Венесуэле в начале 2026 года. Все прогнозы, оценки и модели рисков следует рассматривать в рамках этой аналитической структуры.
Рынок недвижимости Венесуэлы в 2013–2025 годах превратился в редкую аномалию: общенациональный коллапс фундаментальных оценок в сочетании с узким, долларизированным премиальным пузырем в некоторых частях Каракаса. Сокращение реального ВВП более чем на 75% (2013–2021 годы) и крах кредитной системы превратили недвижимость в почти полностью наличный рынок, в то время как отказ инфраструктуры превратил «автономию» (вода, электричество, связь) в решающий ценовой фактор. Тем временем массовая эмиграция — около 7,7 миллиона человек — оставила после себя большой «призрачный инвентарь» недоиспользуемых домов и коммерческих помещений, большая часть которых заморожена из-за юридических рисков, неформального заселения или простой неликвидности. Расчеты перешли на наличные доллары США и USDT (Tether) в качестве обходных путей для преодоления банковских сбоев и санкционных трений, что обеспечило быстрое исполнение, но слабую юридическую/налоговую прослеживаемость.
Что важно для инвесторов в переходный период:
- Ликвидность изначально ухудшается (споры о праве собственности, иски о реституции, институциональная перезагрузка), даже если настроения улучшаются.
- Премиальные микрорынки могут восстанавливаться быстрее в условиях де-факто долларизации, но только там, где безопасность + автономия являются надежными.
- Риск права собственности и владения доминирует в определении цен: одной документации недостаточно без физической проверки и уверенности в реестре.
- Ранняя видимость имеет значение. На первой фазе определения цен даже частичное представление о рынке помогает сравнивать запрашиваемые цены и отслеживать появление нового предложения. Agentiz развивает свое покрытие Венесуэлы как канал ранних объявлений (местные владельцы и агентства могут публиковать и формировать набор данных): Agentiz – Венесуэла
Макроэкономическая бездна: контекстуализация коллапса рынка недвижимости
Масштабы экономического разрушения
Для оценки венесуэльской недвижимости до переходного периода отправной точкой является макроэкономический коллапс. В период с 2013 по 2021 год реальный ВВП Венесуэлы сократился более чем на 75% — падение, сопоставимое по масштабам с самыми серьезными современными экономическими кризисами, включая некоторые экономики, затронутые конфликтами, несмотря на отсутствие общенациональной обычной войны. [1]
Центральным фактором был крах нефтяного сектора. Добыча, которая в среднем составляла примерно 2,8 млн баррелей в сутки (2008–2013 годы), к середине 2020 года упала примерно до 0,4 млн баррелей в сутки, что отражает хроническое недоинвестирование, потерю технических мощностей и политизированное управление. [8] Возникший в результате фискальный кризис ускорил денежное финансирование и гиперинфляцию, фактически уничтожив боливар как стабильную единицу для ценообразования долгосрочных активов.
Денежный коллапс устранил механизмы, которые обычно поддерживают рынки жилья:
- Ипотечный кредит исчез. Банки не могли устойчиво кредитовать в быстро обесценивающейся валюте, и надежное долгосрочное кредитование прекратилось. (Это отражается в более широком коллапсе финансового посредничества и условий кредитования.) [4]
- Произошла спонтанная долларизация. К 2019 году большая часть рынка котировалась в долларах США, даже там, где формальная политика и административная практика оставались неоднозначными. [1]
Отказ инфраструктуры как ограничение оценки
Полезность недвижимости зависит от сетей. По мере того как надежность электроснабжения, водоснабжения и телекоммуникаций рушилась, оценка начала включать «полезность для выживания». Здания с глубокими водяными скважинами (pozos), генераторами промышленного класса и надежной связью продавались с премией; те, что зависели от государственных услуг, сталкивались со структурными скидками. Это создало многоуровневый рынок, где «автономия» вытеснила традиционные показатели роскоши.
Демография заброшенности и «призрачный инвентарь»
Эмиграция изменила спрос и предложение. По оценкам 2022–2023 годов, около 7,7 миллиона венесуэльцев покинули страну, что привело к опустошению потребительской базы, которая обычно поддерживает спрос на жилье среднего класса и его обслуживание. [2]
Большая часть объектов не была продана по сниженным ценам, потому что владельцы не желали фиксировать убытки или надеялись на eventual recovery. Результатом стал неликвидный «призрачный инвентарь»: недоиспользуемые дома плюс избыточные офисные/промышленные помещения в ключевых городах — предложение, которое физически существовало, но не вело себя как обычное рыночное предложение из-за юридических рисков и рисков владения, административных трений и инерции диаспоры.
Искаженный рынок: история двух Венесуэл
Премиальный пузырь Каракаса: бетон как средство сохранения стоимости
В некоторых частях Каракаса (в частности, Лас-Мерседес / Чакао) строительство и ценообразование отличались от национальных фундаментальных показателей. Пузырь не был обусловлен широким ростом доходов или расширением ипотеки; он был обусловлен (а) сохранением капитала в условиях долларизации и (б) предполагаемым незаконным финансированием, ищущим местное средство сохранения стоимости в твердых активах. [12]
Цены могли оставаться высокими, потому что многие держатели отдавали приоритет сохранению/непрозрачности над ликвидностью. Уровень заполняемости и доходность часто были вторичными, что приводило к динамике «города-баланса»: здания как средства сохранения стоимости, а не обязательно продуктивные активы.
Депрессия среднего класса и внутренних районов
За пределами премиального пузыря стоимость рухнула. При отсутствии функционирующего ипотечного рынка для сделок требовались почти полные наличные средства, что сокращало базу покупателей. Отказы инфраструктуры и обслуживания кондоминиумов ускорили физическое разрушение, еще больше снизив стоимость в старых многоквартирных домах среднего класса и внутренних городах. Слабость строительного сектора усилила негативную петлю: ухудшение опережало возможности по ремонту. [3]
Финансовые рельсы изгоя рынка
Почему криптовалюта стала расчетным слоем
Когда внутреннее банковское дело хрупко, а трансграничные переводы ограничены, расчеты переходят к тому, что проходит. В случаях с высокой стоимостью и трансграничными операциями USDT все чаще функционировал как практический расчетный слой: быстрое исполнение, низкие трения и глобальная конвертируемость. Однако он также вводил риски контрагента и соответствия (заморозки, подверженность AML/KYC, слабая юридическая применимость).
Микро-кейс 1: Транзакция USDT в Чакао
Контекст: Покупатель и продавец договариваются о продаже квартиры за 75 000 долларов США в Чакао.
Ограничение: Доставка больших сумм наличных является риском безопасности; стандартные трансграничные расчеты ненадежны/медленны и уязвимы для трений в области соответствия.
Механика: Стороны переводят 75 000 USDT с кошелька на кошелек, затем подписывают публичный акт, который подтверждает оплату «до этого акта» (распространенный эвфемизм, чтобы избежать операционных трений, когда у регистраторов нет четких рамок).
Риск: Если средства задерживаются/замораживаются или если транзакция позже требует налогового подтверждения, средства правовой защиты ограничены, а разрешение споров слабое.
Вывод для инвестора: Криптовалюта может уменьшить трения при расчетах, но она увеличивает ценность дисциплинированной документации, структурирования эскроу и чистой истории происхождения.
Юридическое чистилище: права собственности при чавизме
SUNAVI и режим защиты от выселения
Основным препятствием для инвестиций было систематическое ослабление применимых прав собственности на практике. Контроль над арендой жилья и ограничения на выселение, усиленные административными и судебными препятствиями, делали стандартные средства правовой защиты арендодателей ненадежными, увеличивая воспринимаемый риск «закрепления арендатора». [6]
Это подтолкнуло аренду к полуформальным структурам: крупные авансовые платежи, контракты корпоративного типа, где это возможно, и предпочтение доверенных сетей.
SAREN: трения в реестре, коррупционные риски и параллельное владение
Процессы регистрации и нотариального заверения стали сложным слоем, где часто требовались задержки и неформальные посредники («gestores»). [5] Параллельно некоторые передачи основывались на частных документах, нотариально заверенных для подтверждения подписи, но не полностью зарегистрированных, создавая теневой слой, где владение и «бумажное владение» расходились — очевидная линия разлома для будущих споров. [14]
Микро-кейс 2: Дилемма смотрителя («риск cuidador»)
Контекст: Семья из диаспоры оставляет дом под неформальным присмотром, чтобы предотвратить вторжение/захват. Конфликт: Спустя годы смотритель отказывается освободить помещение, используя двусмысленность статуса занятости/проживания и медленную систему, чтобы потребовать урегулирования. Исход: Владелец часто сталкивается с выбором: заплатить, чтобы восстановить контроль, или вступить в долгий, неопределенный спор.
Вывод для инвестора: Риск владения не является теоретическим; это ценовая переменная. «Занятый» может означать «обремененный», даже без формального договора аренды.
Человеческий фактор: миграция, денежные переводы и «люди как инфраструктура»
Диаспора как отсутствующие владельцы
С миллионами за границей, смотрители стали операционной инфраструктурой — управляя доставкой воды, ремонтом, безопасностью и местными политическими трениями. Это не дало активам полностью рухнуть, но создало риск заложничества, когда отношения были неформальными.
Денежные переводы как децентрализованный капитал для обслуживания
Денежные переводы стали ключевым стабилизирующим потоком, финансируя «модернизацию для выживания» (баки, безопасность, связь), которая сохраняла пригодность для жизни больше, чем рыночную стоимость. Это предполагает, что ранняя реконструкция на уровне домохозяйств может оставаться децентрализованной, даже до возвращения институционального капитала. [13]
GMVV и политизация жилья
Государственные жилищные программы повлияли на городскую географию и динамику районов. Там, где качество, услуги и планирование отставали, побочные эффекты могли снижать окружающие стоимости и усиливать нарратив о жилье как о политическом распределении, а не о стабильной частной собственности. [15]
Сравнительная история: что обычно происходит с недвижимостью при переходах
Никарагуа (1990): Юридическое похмелье
Постпереходная Никарагуа иллюстрирует, как иски о реституции и оспариваемые права собственности могут заморозить ликвидность на годы. Даже когда наступают политические изменения, недвижимость может оставаться в депрессии до тех пор, пока не созреют механизмы разрешения споров. [10]
Панама (после 1989): Динамика восстановления при долларизации
Опыт Панамы показывает, как долларизация может ускорить восстановление премиального сегмента после стабилизации безопасности и институционального доверия — особенно в центрах, ориентированных на услуги. Де-факто долларизация Венесуэлы могла бы поддержать аналогичный механизм в отдельных зонах, но только если улучшатся инфраструктура и правовая определенность. [11]
Дорожная карта перехода и сценарии
Шаблон реформ: «План Паис»
Планы реконструкции подчеркивают:
- Восстановление прав собственности (механизмы реституции/компенсации)
- Инвестиции в инфраструктуру (в первую очередь электросети и водоснабжение)
- Приватизация и институциональная перезагрузка (для возобновления инвестиций и кредитования) [9]
Ипотечный кредит: среднесрочный фактор разблокировки
Самым преобразующим сдвигом для среднего рынка стало бы возвращение ипотечного кредитования. Даже дорогой кредит расширил бы эластичность спроса в сегменте $30k–$100k, который был структурно подавлен ограничениями только на наличные. Это зависит от денежной стабильности и рекапитализации банков.
Рамки сценариев (2026–2030)
| Сценарий | Вероятность | Основные характеристики | Последствия для недвижимости | Ранние индикаторы для наблюдения |
|---|---|---|---|---|
| Быстрая нормализация | Низкая | Снятие санкций + надежные институты + развитие инфраструктуры | Премиальный Каракас и туристические коридоры восстанавливаются; возвращается формальный рынок аренды; выборочно возобновляется строительство | Четкая система реституции; финансирование модернизации сетей; надежные реформы реестра |
| Затянувшийся переход | Высокая | Политическая фрагментация + медленная юридическая очистка | Двухскоростной рынок: безопасные/автономные зоны опережают; широкий рынок неликвиден; постепенное восстановление | Постоянные задержки в реестре; ограниченный кредит; доминирование анклавов безопасности |
| Непрерывность захвата элитой | Средняя | Передача активов консолидируется в новый класс инсайдеров | Высококлассная недвижимость остается дорогой, но оторванной; сохраняются риски права собственности/владения; средний рынок приходит в упадок | Непрозрачные приватизации; слабое правоприменение; выборочная защита для инсайдеров |
Стратегический инвестиционный прогноз и заключение
Инвестиционная идея (практическая, а не романтическая)
Венесуэла может быть «дешевой» и при этом оставаться ловушкой. Премия за риск реальна и часто не поддается оценке без полевой проверки.
Предпочтительно (управляемый риск с потенциалом роста):
- Промышленные/логистические активы вблизи основных коридоров и портов (импортные потоки, цепочки поставок для реконструкции).
- Первоклассная, но устаревшая жилая недвижимость в исторически стабильных районах, если автономия/безопасность могут быть обеспечены экономически эффективно.
- Проблемные объекты гостиничного бизнеса только при наличии четкого владения, чистой цепочки титулов и реалистичного плана реконструкции.
Избегать (по умолчанию):
- Элитное строительство на стадии до начала работ, где неясны происхождение капитала, предположения о занятости и юридические риски.
- Все, что имеет неоднозначное владение (смотрители, неформальные жильцы), если только не дисконтировано достаточно, чтобы финансировать разрешение проблемы.
Резюме для инвестора (уровень действий)
Где деньги, скорее всего, будут:
- Логистика/складские помещения, связанные с потоками реконструкции и цепочками поставок энергии
- Безопасная, автономная аренда для возвращающихся специалистов на ограниченных микрорынках
- Отдельные проблемные туристические активы с чистой юридической основой
Где концентрируется риск:
- Риск права собственности (незарегистрированные передачи, оспариваемые записи в реестре, будущие иски о реституции)
- Риск владения (смотрители/сквоттеры/неформальные жильцы)
- Инфраструктурный риск (активы, оцененные как «роскошные», но зависящие от неработающих сетей)
- Комплаенс-риск (санкционные трения; подверженность AML/KYC в платежных системах)
Минимальный контрольный список должной осмотрительности:
- Проверить физическое занятие и контроль, а не только бумажный титул
- Восстановить цепочку титулов с акцентом на регистрацию в реестре, а не на частные документы
- Заложить в бюджет модернизацию автономии (вода/электричество/связь) как капитальные затраты, а не как «приятное дополнение»
- Использовать структурированное эскроу + чистое происхождение средств для любых расчетов, связанных с криптовалютой
- Рассматривать ценообразование на ранней стадии перехода как определение цены, а не равновесие
Недвижимость Венесуэлы в переходный период — это рынок, где ценообразование активов зависит не столько от отделки, сколько от применимости — безопасности, автономии, надежности реестра и институциональной устойчивости. Ранние победители — это те, кто может снизить неопределенность, а не те, кто гонится за низкими номинальными ценами. Если институты стабилизируются и инфраструктура будет восстановлена, восстановление может быть мощным — но оно будет неравномерным, медленным в нормализации и очень чувствительным к юридической ясности.
Для постоянного определения цен и отслеживания нового предложения в течение переходного периода следите за ранними объявлениями о недвижимости в Венесуэле на Agentiz: https://ve.agentiz.com/en
Agentiz (глобальный каталог): https://www.agentiz.com/en
Источники
- 1. Economics Observatory — «Почему экономика Венесуэлы рухнула?»
- 2. IMF eLibrary — «Венесуэльский исход: беспрецедентный экономический и гуманитарный кризис»
- 3. Caracas Chronicles — «Строительство в Венесуэле сократилось на 98% с 2012 года»
- 4. CEIC Data — Кредитование / финансовые условия в Венесуэле
- 5. Transparencia Venezuela (en el exilio) — Отчет о вымогательстве / институциональной хрупкости
- 6. R4V — Руководство по рискам выселения для беженцев/мигрантов
- 7. Justia Venezuela — Текст Органического закона о труде (LOTTT)
- 8. Chatham House — Реформирование нефтегазового сектора Венесуэлы
- 9. Atlantic Council — План Паис (дорожная карта / обзор событий)
- 10. U.S. State Department FOIA doc — Иски о собственности в Никарагуа / реституция после конфликта
- 11. IMF Staff Country Reports — Контекст роста и восстановления Панамы
- 12. U.S. Department of the Treasury — Оценка национальных рисков отмывания денег (оценка рисков недвижимости)
- 13. The Dialogue — Денежные переводы в Венесуэлу как выживание FX / экономическая спасательная линия
- 14. Академический/юридический анализ признания подписи против уязвимости реестра
- 15. Architecture & Politics — Анализ GMVV «Только фасад»