Ce rapport est une analyse de marché basée sur des scénarios, construite sur l'hypothèse d'une transition politique complète au Venezuela début 2026. Toutes les projections, évaluations et modèles de risque doivent être lus dans ce cadre analytique.
Le marché immobilier vénézuélien entre 2013 et 2025 a évolué vers une anomalie rare : un effondrement des fondamentaux d'évaluation à l'échelle nationale, associé à une bulle de prime étroite et dollarisée dans certaines parties de Caracas. Une contraction du PIB réel de plus de 75 % (2013-2021) et l'effondrement du crédit ont transformé l'immobilier en un marché presque entièrement basé sur les capitaux propres en espèces, tandis que la défaillance des infrastructures a fait de l'« autonomie » (eau, électricité, connectivité) un facteur de prix décisif. Pendant ce temps, l'émigration massive — environ 7,7 millions de personnes — a laissé derrière elle un important « inventaire fantôme » de logements et d'espaces commerciaux sous-utilisés, dont une grande partie est gelée par le risque juridique, l'occupation informelle ou la simple illiquidité. Les rails de règlement se sont déplacés vers les espèces en USD et l'USDT (Tether) comme solutions de contournement aux dysfonctionnements bancaires et aux frictions liées aux sanctions, créant une exécution rapide mais une faible traçabilité légale/fiscale.
Ce qui compte pour les investisseurs dans la phase de transition :
- La liquidité s'aggrave initialement (litiges de titres, réclamations de restitution, réinitialisation institutionnelle), même si le sentiment s'améliore.
- Les micro-marchés premium peuvent se redresser plus rapidement sous une dollarisation de facto, mais seulement là où la sécurité + l'autonomie sont crédibles.
- Le risque de titre et de possession domine la découverte des prix : la documentation seule est insuffisante sans vérification physique et certitude du registre.
- La visibilité précoce est importante. Dans la première phase de découverte des prix, même des vues partielles du marché aident à évaluer les prix demandés et à suivre la nouvelle offre à mesure qu'elle apparaît. Agentiz développe sa couverture du Venezuela en tant que flux d'annonces de première étape (les propriétaires et agences locaux peuvent publier et façonner l'ensemble de données) : Agentiz – Venezuela
L'abîme macroéconomique : contextualiser l'effondrement immobilier
L'ampleur de la destruction économique
Pour évaluer l'immobilier vénézuélien avant la transition, le point de départ est l'effondrement macroéconomique. Entre 2013 et 2021, le PIB réel du Venezuela a diminué de plus de 75 % — un déclin comparable en ampleur aux effondrements économiques modernes les plus graves, y compris certaines économies touchées par des conflits, malgré l'absence de guerre conventionnelle à l'échelle nationale. [1]
Un facteur central a été l'effondrement du secteur pétrolier. La production qui s'élevait en moyenne à environ 2,8 mb/j (2008-2013) est tombée à environ 0,4 mb/j à la mi-2020, reflétant un sous-investissement chronique, une perte de capacité technique et une gestion politisée. [8] La crise fiscale qui en a résulté a accéléré le financement monétaire et l'hyperinflation, détruisant de fait le Bolivar en tant qu'unité stable pour la valorisation des actifs à long terme.
La défaillance monétaire a éliminé les mécanismes qui soutiennent généralement les marchés du logement :
- Le crédit hypothécaire a disparu. Les banques ne pouvaient pas prêter durablement dans une monnaie se dévaluant rapidement, et les prêts à long terme crédibles ont cessé. (Ceci est reflété dans l'effondrement plus large de l'intermédiation financière et des conditions de prêt.) [4]
- La dollarisation spontanée a émergé. En 2019, une grande partie du marché était cotée en USD, même si la politique formelle et la pratique administrative restaient ambiguës. [1]
La défaillance des infrastructures comme plafond d'évaluation
L'utilité immobilière dépend du réseau. À mesure que la fiabilité de l'électricité, de l'eau et des télécommunications s'est effondrée, l'évaluation a commencé à intégrer l'« utilité de survie ». Les bâtiments avec des puits d'eau profonds (pozos), des générateurs de qualité industrielle et une connectivité résiliente se négociaient avec une prime ; ceux qui dépendaient des services publics faisaient face à des décotes structurelles. Cela a créé un marché à plusieurs niveaux où l'« autonomie » a supplanté les métriques de luxe traditionnelles.
La démographie de l'abandon et de l'« inventaire fantôme »
L'émigration a remodelé l'offre et la demande. Selon les estimations de 2022-2023, environ 7,7 millions de Vénézuéliens avaient quitté le pays, vidant la base de consommateurs qui soutient normalement la demande de logements de milieu de gamme et leur entretien. [2]
Une grande partie des propriétés n'ont pas été vendues à des prix de détresse car les propriétaires n'étaient pas disposés à cristalliser les pertes ou espéraient un éventuel redressement. Le résultat a été un « inventaire fantôme » illiquide : des logements sous-utilisés ainsi que des stocks excédentaires de bureaux/industriels dans les villes clés — une offre qui existait physiquement mais ne se comportait pas comme une offre de marché normale en raison des risques juridiques et de possession, des frictions administratives et de l'inertie de la diaspora.
Le marché déformé : l'histoire de deux Venezuela
La bulle premium de Caracas : le béton comme réserve de valeur
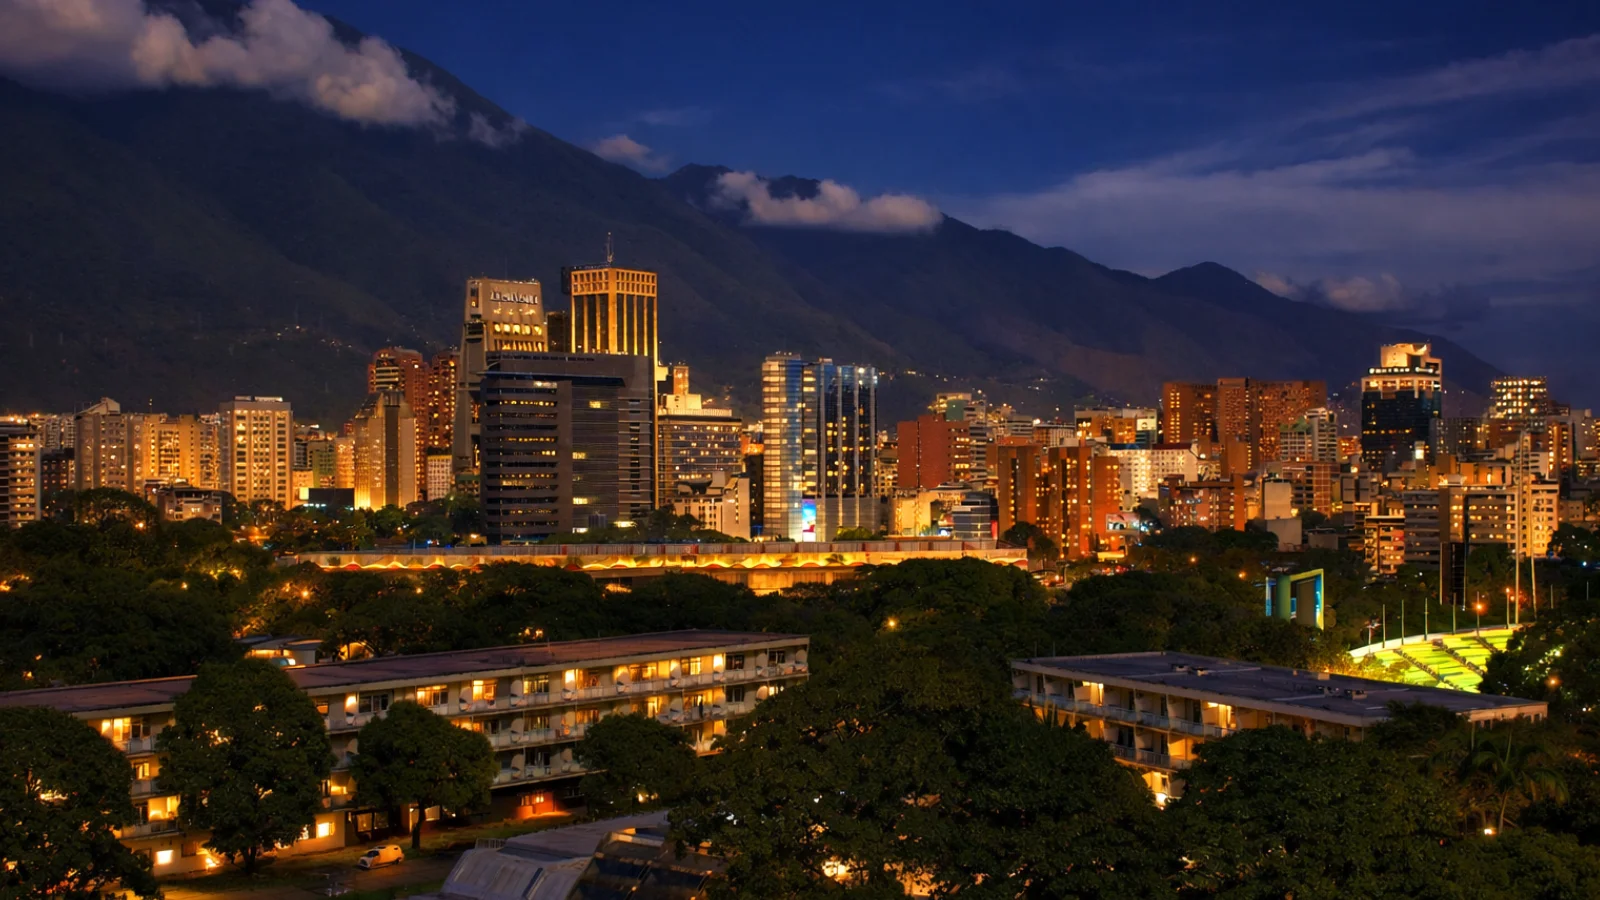
Dans certaines parties de Caracas (notamment Las Mercedes / Chacao), la construction et les prix ont divergé des fondamentaux nationaux. La bulle n'était pas due à une croissance généralisée des revenus ou à une expansion hypothécaire ; elle était due à (a) la préservation du capital sous dollarisation et (b) des financements illicites présumés cherchant une réserve de valeur locale en actifs tangibles. [12]
Les prix pouvaient rester élevés car de nombreux détenteurs privilégiaient la préservation/l'opacité à la liquidité. Les taux d'occupation et les rendements étaient souvent secondaires, produisant une dynamique de « ville-bilan » : les bâtiments comme réserves de valeur, pas nécessairement des actifs productifs.
La dépression de la classe moyenne et de l'intérieur
En dehors de la bulle premium, les valeurs se sont effondrées. Sans marché hypothécaire fonctionnel, les transactions nécessitaient la quasi-totalité en espèces, réduisant la base d'acheteurs. Les défaillances des infrastructures et de l'entretien des copropriétés ont accéléré la dégradation physique, faisant encore baisser les valeurs dans les tours plus anciennes de la classe moyenne et les villes de l'intérieur. La faiblesse du secteur de la construction a renforcé la boucle négative : la détérioration a dépassé la capacité de rénovation. [3]
Les rails financiers d'un marché paria
Pourquoi la crypto est devenue une couche de règlement
Lorsque le système bancaire national est fragile et que les virements transfrontaliers sont limités, le règlement se déplace vers ce qui peut être compensé. Dans les cas haut de gamme et transfrontaliers, l'USDT a de plus en plus fonctionné comme une couche de règlement pratique : exécution rapide, faible friction et convertibilité mondiale. Cependant, il a également introduit des risques de contrepartie et de conformité (gels, exposition AML/KYC, faible applicabilité juridique).
Micro-cas 1 : Une transaction USDT à Chacao
Contexte : Un acheteur et un vendeur conviennent de la vente d'un appartement de 75 000 $ à Chacao.
Contrainte : La livraison d'importantes sommes en espèces est un risque de sécurité ; le règlement transfrontalier standard est peu fiable/lent et vulnérable aux frictions de conformité.
Mécanique : Les parties règlent 75 000 USDT de portefeuille à portefeuille, puis signent un acte public qui reconnaît le paiement « avant cet acte » (un euphémisme courant pour éviter les frictions opérationnelles lorsque les registres manquent de cadres clairs).
Risque : Si les fonds sont retardés/gelés, ou si la transaction nécessite ultérieurement une justification fiscale, les recours sont limités et la résolution des litiges est faible.
Conclusion pour l'investisseur : La crypto peut réduire les frictions de règlement, mais elle augmente la valeur d'une documentation disciplinée, d'une structuration de séquestre et d'une provenance propre.
Purgatoire juridique : les droits de propriété sous le Chavisme
SUNAVI et le régime anti-expulsion
Un obstacle majeur à l'investissement a été l'affaiblissement systématique des droits de propriété exécutoires dans la pratique. Les contrôles des baux de logement et les contraintes d'expulsion — renforcés par des goulots d'étranglement administratifs et judiciaires — ont rendu les recours standard des propriétaires peu fiables, augmentant le risque perçu de « blocage du locataire ». [6]
Cela a poussé les locations vers des structures semi-informelles : paiements initiaux importants, contrats de type entreprise lorsque cela était possible, et préférence pour les réseaux de confiance.
SAREN : Frictions du registre, risque de corruption et propriété parallèle
Les processus de registre et de notariat sont devenus une couche à forte friction où les retards et les intermédiaires informels (« gestores ») étaient souvent nécessaires. [5] En parallèle, certains transferts reposaient sur des documents privés notariés pour la reconnaissance de signature mais non entièrement enregistrés, créant une couche d'ombre où la possession et la « propriété papier » divergeaient — une ligne de faille évidente pour de futurs litiges. [14]
Micro-cas 2 : Le dilemme du gardien (« risque Cuidador »)
Contexte : Une famille de la diaspora laisse une maison sous un arrangement de gardien informel pour éviter l'invasion/l'occupation illégale. Conflit : Des années plus tard, le gardien refuse de quitter les lieux, tirant parti de l'ambiguïté du statut d'emploi/d'occupation et de la lenteur du système pour exiger un règlement. Résultat : Le propriétaire est souvent confronté à un choix : payer pour reprendre le contrôle ou s'engager dans un litige long et incertain.
Conclusion pour l'investisseur : Le risque de possession n'est pas théorique ; c'est une variable de prix. « Occupé » peut signifier « grevé », même sans bail formel.
La couche humaine : migration, envois de fonds et « les gens comme infrastructure »
La diaspora comme propriétaires absents
Avec des millions de personnes à l'étranger, les gardiens sont devenus une infrastructure opérationnelle — gérant les livraisons d'eau, les réparations, la sécurité et les frictions politiques locales. Cela a empêché les actifs de s'effondrer complètement mais a créé un risque de type otage lorsque les relations étaient informelles.
Les envois de fonds comme capital d'entretien décentralisé
Les envois de fonds sont apparus comme un flux de stabilisation clé, finançant des « améliorations de survie » (citernes, sécurité, connectivité) qui préservaient l'habitabilité plus que la valeur marchande. Cela suggère que la reconstruction précoce au niveau des ménages pourrait rester décentralisée, même avant le retour du capital institutionnel. [13]
GMVV et la politisation du logement
Les programmes de logement dirigés par l'État ont affecté la géographie urbaine et la dynamique des quartiers. Lorsque la qualité, les services et la planification étaient en retard, les effets d'entraînement pouvaient faire baisser les valeurs environnantes et renforcer le récit du logement comme allocation politique plutôt que comme propriété privée stable. [15]
Histoire comparative : ce que les transitions font habituellement à l'immobilier
Nicaragua (1990) : La gueule de bois juridique
Le Nicaragua post-transition illustre comment les réclamations de restitution et les titres contestés peuvent geler la liquidité pendant des années. Même lorsque le changement politique arrive, l'immobilier peut rester déprimé jusqu'à ce que les mécanismes de résolution des litiges mûrissent. [10]
Panama (après 1989) : Dynamique de reprise dollarisée
L'expérience du Panama montre comment la dollarisation peut accélérer la reprise du segment premium une fois que la sécurité et la crédibilité institutionnelle se stabilisent — en particulier dans les pôles axés sur les services. La dollarisation de facto du Venezuela pourrait soutenir un mécanisme similaire dans certaines zones, mais seulement si l'infrastructure et la certitude juridique s'améliorent. [11]
Feuille de route et scénarios de transition
Un modèle de réforme : « Plan País »
Les plans de reconstruction mettent l'accent sur :
- La restauration des droits de propriété (mécanismes de restitution/compensation)
- L'investissement dans les infrastructures (réseau et eau en premier)
- La privatisation et la réinitialisation institutionnelle (pour réactiver l'investissement et le crédit) [9]
Crédit hypothécaire : Le déblocage à moyen terme
Le changement le plus transformateur pour le marché intermédiaire serait le retour du crédit hypothécaire. Même un crédit coûteux augmenterait l'élasticité de la demande dans le segment 30k $ – 100k $, qui a été structurellement déprimé par les contraintes de paiement en espèces uniquement. Cela dépend de la stabilité monétaire et de la recapitalisation bancaire.
Cadre de scénario (2026–2030)
| Scénario | Probabilité | Caractéristiques principales | Implications immobilières | Indicateurs précoces à surveiller |
|---|---|---|---|---|
| Normalisation rapide | Faible | Allègement des sanctions + institutions crédibles + poussée des infrastructures | Les corridors premium de Caracas et touristiques rebondissent ; le marché locatif formel revient ; la construction redémarre sélectivement | Cadre de restitution clair ; améliorations du réseau financées ; réformes crédibles du registre |
| Transition bloquée | Élevée | Fragmentation politique + nettoyage juridique lent | Marché à deux vitesses : les zones sécurisées/autonomes surperforment ; le marché général est illiquide ; reprise progressive | Retards persistants du registre ; crédit limité ; les enclaves de sécurité dominent |
| Continuité de la capture par l'élite | Moyenne | Les transferts d'actifs se consolident vers une nouvelle classe d'initiés | Le haut de gamme reste élevé mais détaché ; le risque de titre/possession demeure ; le marché intermédiaire se dégrade | Privatisations opaques ; faible application ; protection sélective pour les initiés |
Perspectives d'investissement stratégique et conclusion
Thèse d'investissement (pratique, pas romantique)
Le Venezuela peut être « bon marché » et rester un piège. La prime de risque est réelle et souvent inestimable sans vérification sur le terrain.
Préférer (potentiel de hausse géré par le risque) :
- Les actifs industriels/logistiques près des principaux corridors et ports (flux d'importation, chaînes d'approvisionnement pour la reconstruction).
- Les résidences de premier ordre mais vieillissantes dans des quartiers historiquement stables si l'autonomie/la sécurité peut être conçue de manière rentable.
- L'hôtellerie en difficulté uniquement avec une possession claire, une chaîne de titres propre et un plan de réhabilitation réaliste.
Éviter (par défaut) :
- Le luxe en pré-construction où la provenance du capital, les hypothèses d'occupation et l'exposition juridique ne sont pas claires.
- Tout ce qui présente une possession ambiguë (gardiens, occupants informels) à moins d'être suffisamment décoté pour financer la résolution.
Résumé pour l'investisseur (couche d'action)
Où l'argent est le plus susceptible d'être :
- Logistique/entrepôts liés aux flux de reconstruction et aux chaînes d'approvisionnement énergétique
- Locations sécurisées et autonomes pour les professionnels de retour dans des micro-marchés limités
- Actifs touristiques en difficulté sélectionnés avec des bases juridiques saines
Où le risque se concentre :
- Risque de titre (transferts non enregistrés, entrées de registre contestées, futures réclamations de restitution)
- Risque de possession (gardiens/squatters/occupants informels)
- Risque d'infrastructure (actifs évalués comme « luxe » mais dépendants de réseaux défaillants)
- Risque de conformité (frictions liées aux sanctions ; exposition AML/KYC dans les rails de paiement)
Liste de contrôle minimale de diligence raisonnable viable :
- Vérifier l'occupation physique et le contrôle, pas seulement le titre papier
- Reconstituer la chaîne de titres en mettant l'accent sur l'enregistrement au registre, pas sur les documents privés
- Budgétiser les améliorations d'autonomie (eau/électricité/connectivité) comme des dépenses d'investissement, pas comme des « extras »
- Utiliser un séquestre structuré + une provenance de fonds propre pour tout règlement lié à la crypto
- Traiter la tarification de la transition précoce comme une découverte de prix, pas comme un équilibre
L'immobilier vénézuélien dans le cadre de la transition est un marché où la valorisation des actifs dépend moins des finitions et plus de l'applicabilité — sécurité, autonomie, crédibilité du registre et traction institutionnelle. Les premiers gagnants sont ceux qui peuvent réduire l'incertitude, pas ceux qui courent après des prix nominaux bas. Si les institutions se stabilisent et que les infrastructures sont reconstruites, la reprise peut être puissante — mais elle sera inégale, lente à se normaliser et très sensible à la clarté juridique.
Pour une découverte continue des prix et le suivi des nouvelles offres pendant la transition, suivez le flux d'annonces initiales du Venezuela sur Agentiz : https://ve.agentiz.com/en
Agentiz (annuaire mondial) : https://www.agentiz.com/en
Sources
- 1. Economics Observatory — « Why did Venezuela's economy collapse? »
- 2. IMF eLibrary — « The Venezuelan Exodus: An Unprecedented Economic and Humanitarian Crisis »
- 3. Caracas Chronicles — « Venezuelan Construction Shrank 98% Since 2012 »
- 4. CEIC Data — Venezuela lending / financial conditions
- 5. Transparencia Venezuela (en el exilio) — Extortion / institutional fragility report
- 6. R4V — Guidance Note on eviction risks for refugees/migrants
- 7. Justia Venezuela — Ley Orgánica del Trabajo (LOTTT) text
- 8. Chatham House — Reforming Venezuela’s oil and gas sector
- 9. Atlantic Council — Plan País (roadmap / event recap)
- 10. U.S. State Department FOIA doc — Nicaragua property claims / post-conflict restitution
- 11. IMF Staff Country Reports — Panama growth and recovery context
- 12. U.S. Department of the Treasury — National Money Laundering Risk Assessment (real estate risk framing)
- 13. The Dialogue — Venezuela remittances as survival FX / economic lifeline
- 14. Academic/legal analysis on signature recognition vs registry vulnerability
- 15. Architecture & Politics — GMVV “Only a Facade” analysis