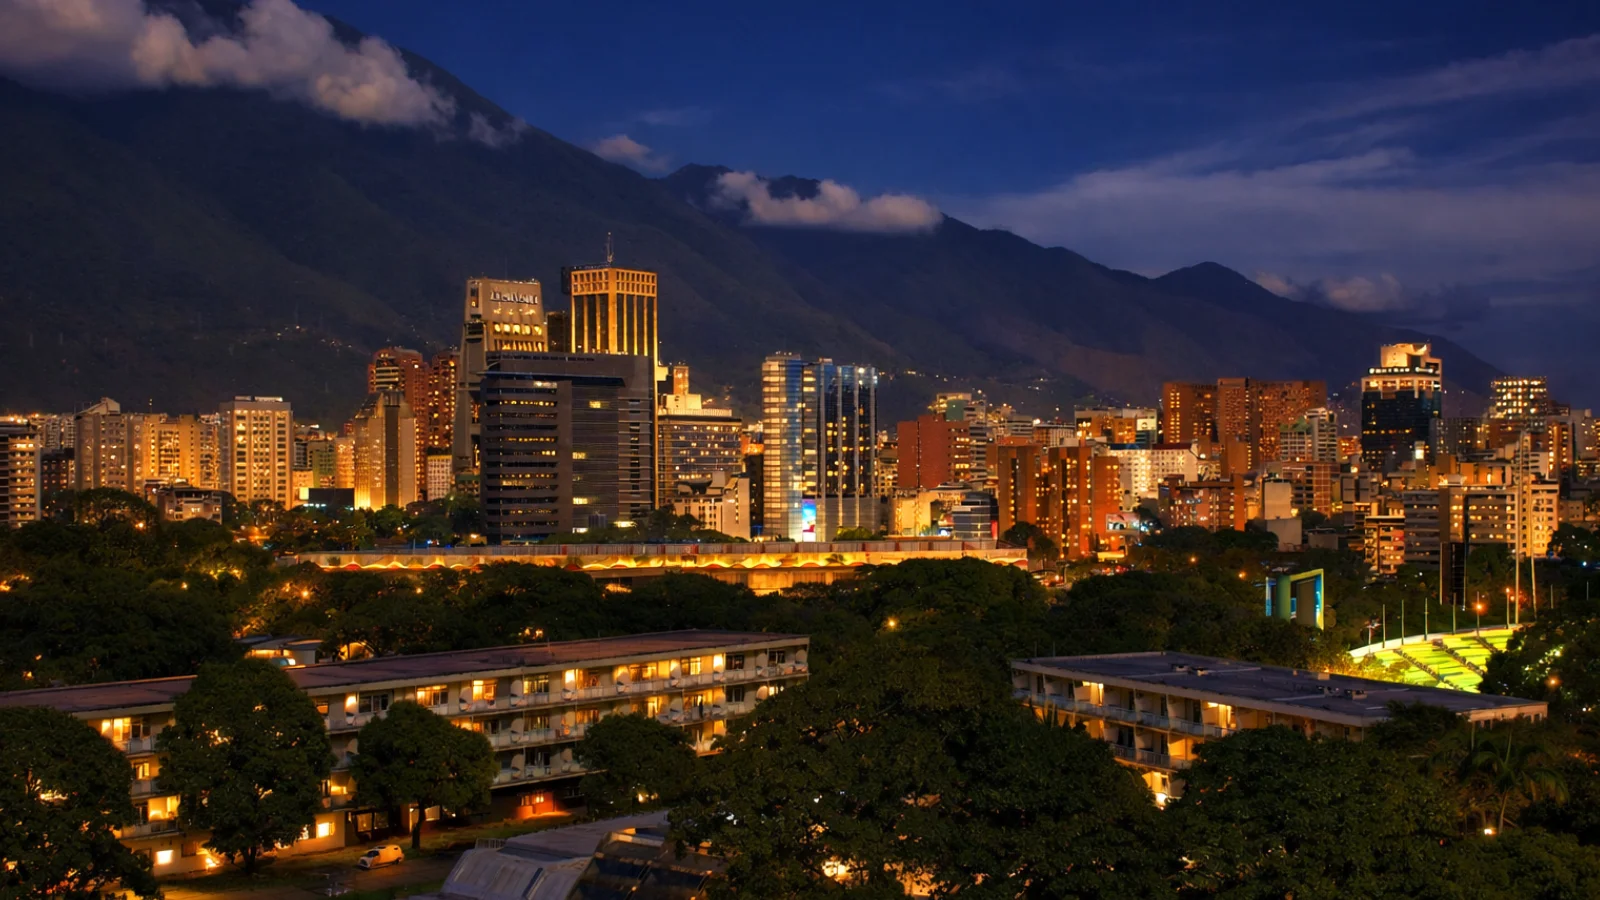
Este relatório é uma análise de mercado baseada em cenários, construída sob a premissa de uma transição política completa na Venezuela no início de 2026. Todas as projeções, avaliações e modelos de risco devem ser lidos dentro deste quadro analítico.
O mercado imobiliário da Venezuela em 2013–2025 evoluiu para uma anomalia rara: um colapso nacional nos fundamentos de avaliação, combinado com uma bolha de prémio estreita e dolarizada em partes de Caracas. Uma contração do PIB real de mais de 75% (2013–2021) e a quebra do crédito transformaram o setor imobiliário num mercado quase inteiramente de capital em dinheiro, enquanto a falha da infraestrutura transformou a “autonomia” (água, energia, conectividade) num fator de precificação decisivo. Enquanto isso, a emigração em massa — aproximadamente 7,7 milhões de pessoas — deixou para trás um grande “inventário fantasma” de casas e espaços comerciais subutilizados, grande parte congelada por risco legal, ocupação informal ou simples iliquidez. Os trilhos de liquidação mudaram para dinheiro em USD e USDT (Tether) como soluções alternativas para a disfunção bancária e o atrito das sanções, criando execução rápida, mas fraca rastreabilidade legal/fiscal.
O que importa para os investidores na fase de transição:
- A liquidez inicialmente piora (disputas de títulos, reivindicações de restituição, reinício institucional), mesmo que o sentimento melhore.
- Micromercados premium podem recuperar mais rapidamente sob a dolarização de facto, mas apenas onde a segurança + autonomia são credíveis.
- O risco de título e posse domina a descoberta de preços: a documentação por si só é insuficiente sem verificação física e certeza de registo.
- A visibilidade precoce importa. Na primeira fase de descoberta de preços, mesmo visões parciais do mercado ajudam a referenciar os preços pedidos e a rastrear a nova oferta à medida que aparece. A Agentiz está a construir a sua cobertura na Venezuela como um feed de listagens em estágio inicial (proprietários e agências locais podem publicar e moldar o conjunto de dados): Agentiz – Venezuela
O Abismo Macroeconómico: Contextualizando o Colapso Imobiliário
A Magnitude da Destruição Económica
Para avaliar o setor imobiliário venezuelano antes da transição, o ponto de partida é o colapso macro. Entre 2013 e 2021, o PIB real da Venezuela contraiu mais de 75% — um declínio comparável em magnitude às mais severas quebras económicas modernas, incluindo algumas economias afetadas por conflitos, apesar da ausência de guerra convencional a nível nacional. [1]
Um fator central foi o colapso do setor petrolífero. A produção que, em média, era de aproximadamente 2,8 mbpd (2008–2013) caiu para cerca de 0,4 mbpd em meados de 2020, refletindo subinvestimento crónico, perda de capacidade técnica e gestão politizada. [8] A crise fiscal resultante acelerou o financiamento monetário e a hiperinflação, destruindo efetivamente o Bolívar como uma unidade estável para precificar ativos de longa duração.
A quebra monetária eliminou os mecanismos que tipicamente suportam os mercados de habitação:
- O crédito hipotecário desapareceu. Os bancos não conseguiam emprestar de forma sustentável em moeda que se desvalorizava rapidamente, e o crédito credível de longo prazo cessou. (Isso reflete-se no colapso mais amplo da intermediação financeira e das condições de empréstimo.) [4]
- A dolarização espontânea emergiu. Em 2019, grande parte do mercado era cotada em USD, mesmo onde a política formal e a prática administrativa permaneciam ambíguas. [1]
Falha de Infraestrutura como um Limite de Avaliação
A utilidade imobiliária depende da rede. À medida que a fiabilidade da eletricidade, água e telecomunicações colapsou, a avaliação começou a incorporar a “utilidade de sobrevivência”. Edifícios com poços de água profundos, geradores de nível industrial e conectividade resiliente eram negociados com um prémio; aqueles dependentes de serviços públicos enfrentavam descontos estruturais. Isso criou um mercado em camadas onde a “autonomia” deslocou as métricas tradicionais de luxo.
A Demografia do Abandono e do “Inventário Fantasma”
A emigração redefiniu a oferta e a procura. Segundo estimativas de 2022–2023, cerca de 7,7 milhões de venezuelanos tinham deixado o país, esvaziando a base de consumidores que normalmente sustenta a procura e manutenção de habitação de classe média. [2]
Uma grande parte das propriedades não foi vendida a preços de liquidação porque os proprietários não estavam dispostos a cristalizar perdas ou esperavam uma eventual recuperação. O resultado foi um “inventário fantasma” ilíquido: casas subutilizadas, além de stock excedente de escritórios/indústria em cidades-chave — oferta que existia fisicamente, mas não se comportava como oferta normal de mercado devido ao risco legal e de posse, atrito administrativo e inércia da diáspora.
O Mercado Distorcido: Uma História de Duas Venezuelas
A Bolha Premium de Caracas: Concreto como Reserva de Valor
Em partes de Caracas (notavelmente Las Mercedes / Chacao), a construção e a precificação divergiram dos fundamentos nacionais. A bolha não foi impulsionada por um crescimento generalizado da renda ou pela expansão hipotecária; foi impulsionada por (a) preservação de capital sob dolarização e (b) suspeita de financiamento ilícito buscando uma reserva de valor local em ativos tangíveis. [12]
Os preços podiam permanecer altos porque muitos detentores priorizavam a preservação/opacidade em detrimento da liquidez. As taxas de ocupação e os rendimentos eram frequentemente secundários, produzindo uma dinâmica de “cidade de balanço”: edifícios como reservas de valor, não necessariamente ativos produtivos.
A Depressão da Classe Média e do Interior
Fora da bolha premium, os valores colapsaram. Sem um mercado hipotecário funcional, as transações exigiam quase a totalidade em dinheiro, diminuindo a base de compradores. Falhas na infraestrutura e na manutenção de condomínios aceleraram a deterioração física, empurrando ainda mais os valores para baixo em torres mais antigas de classe média e cidades do interior. A fraqueza do setor da construção reforçou o ciclo negativo: a deterioração superou a capacidade de renovação. [3]
Os Trilhos Financeiros de um Mercado Pária
Por que a Criptomoeda se Tornou uma Camada de Liquidação
Quando o sistema bancário doméstico é frágil e as transferências transfronteiriças são restritas, a liquidação muda para o que for possível. Em casos de alto valor e transfronteiriços, o USDT funcionou cada vez mais como uma camada de liquidação prática: execução rápida, baixo atrito e convertibilidade global. No entanto, também introduziu risco de contraparte e conformidade (congelamentos, exposição a AML/KYC, fraca exequibilidade legal).
Micro-Caso 1: Uma Transação USDT em Chacao
Contexto: Um comprador e um vendedor acordam na venda de um apartamento de $75.000 em Chacao.
Restrição: A entrega de grandes quantias em dinheiro é um risco de segurança; a liquidação transfronteiriça padrão é pouco fiável/lenta e vulnerável a atritos de conformidade.
Mecânica: As partes liquidam 75.000 USDT de carteira para carteira, depois assinam uma escritura pública que reconhece o pagamento “anterior a este ato” (um eufemismo comum para evitar atritos operacionais quando os registradores não possuem estruturas claras).
Risco: Se os fundos forem atrasados/congelados, ou se a transação exigir posteriormente comprovação fiscal, os recursos são limitados e a resolução de disputas é fraca.
Conclusão para o investidor: A criptomoeda pode reduzir o atrito na liquidação, mas aumenta o valor da documentação disciplinada, da estruturação de caução e da proveniência limpa.
Purgatório Legal: Direitos de Propriedade sob o Chavismo
SUNAVI e o Regime Anti-Despejo
Um impedimento central ao investimento foi o enfraquecimento sistemático dos direitos de propriedade exequíveis na prática. Os controlos de arrendamento de habitação e as restrições de despejo — reforçados através de estrangulamentos administrativos e judiciais — tornaram os recursos padrão do senhorio pouco fiáveis, aumentando o risco percebido de “bloqueio do inquilino”. [6]
Isso empurrou os arrendamentos para estruturas semi-informais: pagamentos iniciais elevados, contratos de estilo corporativo sempre que possível e preferência por redes de confiança.
SAREN: Atrito no Registo, Risco de Corrupção e Propriedade Paralela
Os processos de registo e notariado tornaram-se uma camada de alto atrito, onde atrasos e intermediários informais (“gestores”) eram frequentemente necessários. [5] Em paralelo, algumas transferências dependiam de documentos privados autenticados para reconhecimento de assinatura, mas não totalmente registados, criando uma camada sombra onde a posse e a “propriedade em papel” divergiam — uma linha de falha óbvia para futuras disputas. [14]
Micro-Caso 2: O Dilema do Cuidador (Risco “Cuidador”)
Contexto: Uma família da diáspora deixa uma casa sob um arranjo informal de cuidador para evitar invasão/ocupação ilegal. Conflito: Anos depois, o cuidador recusa-se a desocupar, aproveitando a ambiguidade do estatuto de emprego/ocupação e o sistema lento para exigir um acordo. Resultado: O proprietário frequentemente enfrenta uma escolha: pagar para recuperar o controlo ou entrar numa disputa longa e incerta.
Conclusão para o investidor: O risco de posse não é teórico; é uma variável de precificação. “Ocupado” pode significar “onerado”, mesmo sem um arrendamento formal.
A Camada Humana: Migração, Remessas e “Pessoas como Infraestrutura”
Diáspora como Proprietários Ausentes
Com milhões no estrangeiro, os cuidadores tornaram-se infraestrutura operacional — gerindo entregas de água, reparações, segurança e atritos políticos locais. Isso impediu que os ativos colapsassem completamente, mas criou um risco de tipo refém quando as relações eram informais.
Remessas como Capital de Manutenção Descentralizado
As remessas surgiram como um fluxo de estabilização chave, financiando “atualizações de sobrevivência” (tanques, segurança, conectividade) que preservaram a habitabilidade mais do que o valor de mercado. Isso sugere que a reconstrução inicial a nível doméstico pode permanecer descentralizada, mesmo antes do retorno do capital institucional. [13]
GMVV e a Politização da Habitação
Os programas habitacionais liderados pelo Estado afetaram a geografia urbana e a dinâmica dos bairros. Onde a qualidade, os serviços e o planeamento eram deficientes, os efeitos de transbordamento podiam deprimir os valores circundantes e reforçar a narrativa da habitação como alocação política, em vez de propriedade privada estável. [15]
História Comparativa: O Que as Transições Geralmente Fazem ao Imobiliário
Nicarágua (1990): A Ressaca Legal
A Nicarágua pós-transição ilustra como as reivindicações de restituição e os títulos contestados podem congelar a liquidez por anos. Mesmo quando a mudança política chega, o setor imobiliário pode permanecer deprimido até que os mecanismos de resolução de disputas amadureçam. [10]
Panamá (Pós-1989): Dinâmica de Recuperação Dolarizada
A experiência do Panamá mostra como a dolarização pode acelerar a recuperação do segmento premium assim que a segurança e a credibilidade institucional se estabilizarem — especialmente em centros impulsionados por serviços. A dolarização de facto da Venezuela poderia apoiar um mecanismo semelhante em zonas selecionadas, mas apenas se a infraestrutura e a certeza legal melhorarem. [11]
Roteiro e Cenários de Transição
Um Modelo de Reforma: “Plano País”
Os planos de reconstrução enfatizam:
- Restauração dos direitos de propriedade (mecanismos de restituição/compensação)
- Investimento em infraestrutura (rede elétrica e água primeiro)
- Privatização e reinício institucional (para reativar o investimento e o crédito) [9]
Crédito Hipotecário: O Desbloqueio a Médio Prazo
A mudança mais transformadora para o mercado de classe média seria o retorno do crédito hipotecário. Mesmo o crédito caro expandiria a elasticidade da procura no segmento de $30k–$100k, que tem sido estruturalmente deprimido por restrições de apenas dinheiro. Isso depende da estabilidade monetária e da recapitalização bancária.
Estrutura de Cenários (2026–2030)
| Cenário | Probabilidade | Características Principais | Implicações Imobiliárias | Indicadores Iniciais a Observar |
|---|---|---|---|---|
| Normalização Rápida | Baixa | Alívio de sanções + instituições credíveis + impulso de infraestrutura | Caracas premium e corredores turísticos recuperam; mercado de arrendamento formal retorna; construção recomeça seletivamente | Quadro de restituição claro; atualizações de rede financiadas; reformas de registo credíveis |
| Transição Paralisada | Alta | Fragmentação política + limpeza legal lenta | Mercado de duas velocidades: zonas seguras/autónomas superam; mercado amplo ilíquido; recuperação gradual | Atrasos persistentes no registo; crédito limitado; enclaves de segurança dominam |
| Continuidade da Captura de Elite | Média | Transferências de ativos consolidam-se para uma nova classe privilegiada | Alto padrão permanece elevado, mas desvinculado; risco de título/posse permanece; mercado médio decai | Privatizações opacas; fiscalização fraca; proteção seletiva para privilegiados |
Perspetiva de Investimento Estratégico e Conclusão
Tese de Investimento (Prática, Não Romântica)
A Venezuela pode ser “barata” e ainda assim ser uma armadilha. O prémio de risco é real e muitas vezes impagável sem verificação de campo.
Preferir (potencial de valorização gerido pelo risco):
- Ativos industriais/logísticos perto de grandes corredores e portos (fluxos de importação, cadeias de abastecimento de reconstrução).
- Residenciais de primeira linha, mas antigos, em bairros historicamente estáveis se a autonomia/segurança puder ser projetada de forma económica.
- Hotelaria em dificuldades apenas com posse clara, cadeia de títulos limpa e um plano de reabilitação realista.
Evitar (como postura padrão):
- Luxo em pré-construção onde a proveniência do capital, as suposições de ocupação e a exposição legal são incertas.
- Qualquer coisa com posse ambígua (cuidadores, ocupantes informais), a menos que descontado o suficiente para financiar a resolução.
Resumo para o Investidor (Camada de Ação)
Onde o dinheiro tem maior probabilidade de estar:
- Logística/armazenagem ligada a fluxos de reconstrução e cadeias de abastecimento de energia
- Arrendamentos seguros e prontos para autonomia para profissionais que regressam em micromercados limitados
- Ativos turísticos selecionados em dificuldades com bases legais limpas
Onde o risco se concentra:
- Risco de título (transferências não registadas, entradas de registo contestadas, futuras reivindicações de restituição)
- Risco de posse (cuidadores/ocupantes ilegais/ocupantes informais)
- Risco de infraestrutura (ativos precificados como “luxo”, mas dependentes de redes avariadas)
- Risco de conformidade (atrito de sanções; exposição a AML/KYC em trilhos de pagamento)
Lista de verificação mínima de due diligence viável:
- Verificar a ocupação física e o controlo, não apenas o título em papel
- Reconstruir a cadeia de títulos com ênfase no registo, não em documentos privados
- Orçamentar atualizações de autonomia (água/energia/conectividade) como capex, não como “bom ter”
- Usar caução estruturada + proveniência de fundos limpos para qualquer liquidação adjacente a criptomoedas
- Tratar a precificação da transição inicial como descoberta de preço, não como equilíbrio
O setor imobiliário venezuelano no quadro de transição é um mercado onde a precificação dos ativos depende menos dos acabamentos e mais da exequibilidade — segurança, autonomia, credibilidade do registo e tração institucional. Os primeiros vencedores são aqueles que conseguem reduzir a incerteza, não aqueles que perseguem preços nominais baixos. Se as instituições se estabilizarem e a infraestrutura for reconstruída, a recuperação pode ser poderosa — mas será desigual, lenta a normalizar e altamente sensível à clareza legal.
Para descoberta contínua de preços e rastreamento de nova oferta durante a transição, siga o feed de listagens iniciais da Venezuela na Agentiz: https://ve.agentiz.com/en
Agentiz (diretório global): https://www.agentiz.com/en
Fontes
- 1. Economics Observatory — “Why did Venezuela's economy collapse?”
- 2. IMF eLibrary — “The Venezuelan Exodus: An Unprecedented Economic and Humanitarian Crisis”
- 3. Caracas Chronicles — “Venezuelan Construction Shrank 98% Since 2012”
- 4. CEIC Data — Venezuela lending / financial conditions
- 5. Transparencia Venezuela (en el exilio) — Extortion / institutional fragility report
- 6. R4V — Guidance Note on eviction risks for refugees/migrants
- 7. Justia Venezuela — Ley Orgánica del Trabajo (LOTTT) text
- 8. Chatham House — Reforming Venezuela’s oil and gas sector
- 9. Atlantic Council — Plan País (roadmap / event recap)
- 10. U.S. State Department FOIA doc — Nicaragua property claims / post-conflict restitution
- 11. IMF Staff Country Reports — Panama growth and recovery context
- 12. U.S. Department of the Treasury — National Money Laundering Risk Assessment (real estate risk framing)
- 13. The Dialogue — Venezuela remittances as survival FX / economic lifeline
- 14. Academic/legal analysis on signature recognition vs registry vulnerability
- 15. Architecture & Politics — GMVV “Only a Facade” analysis