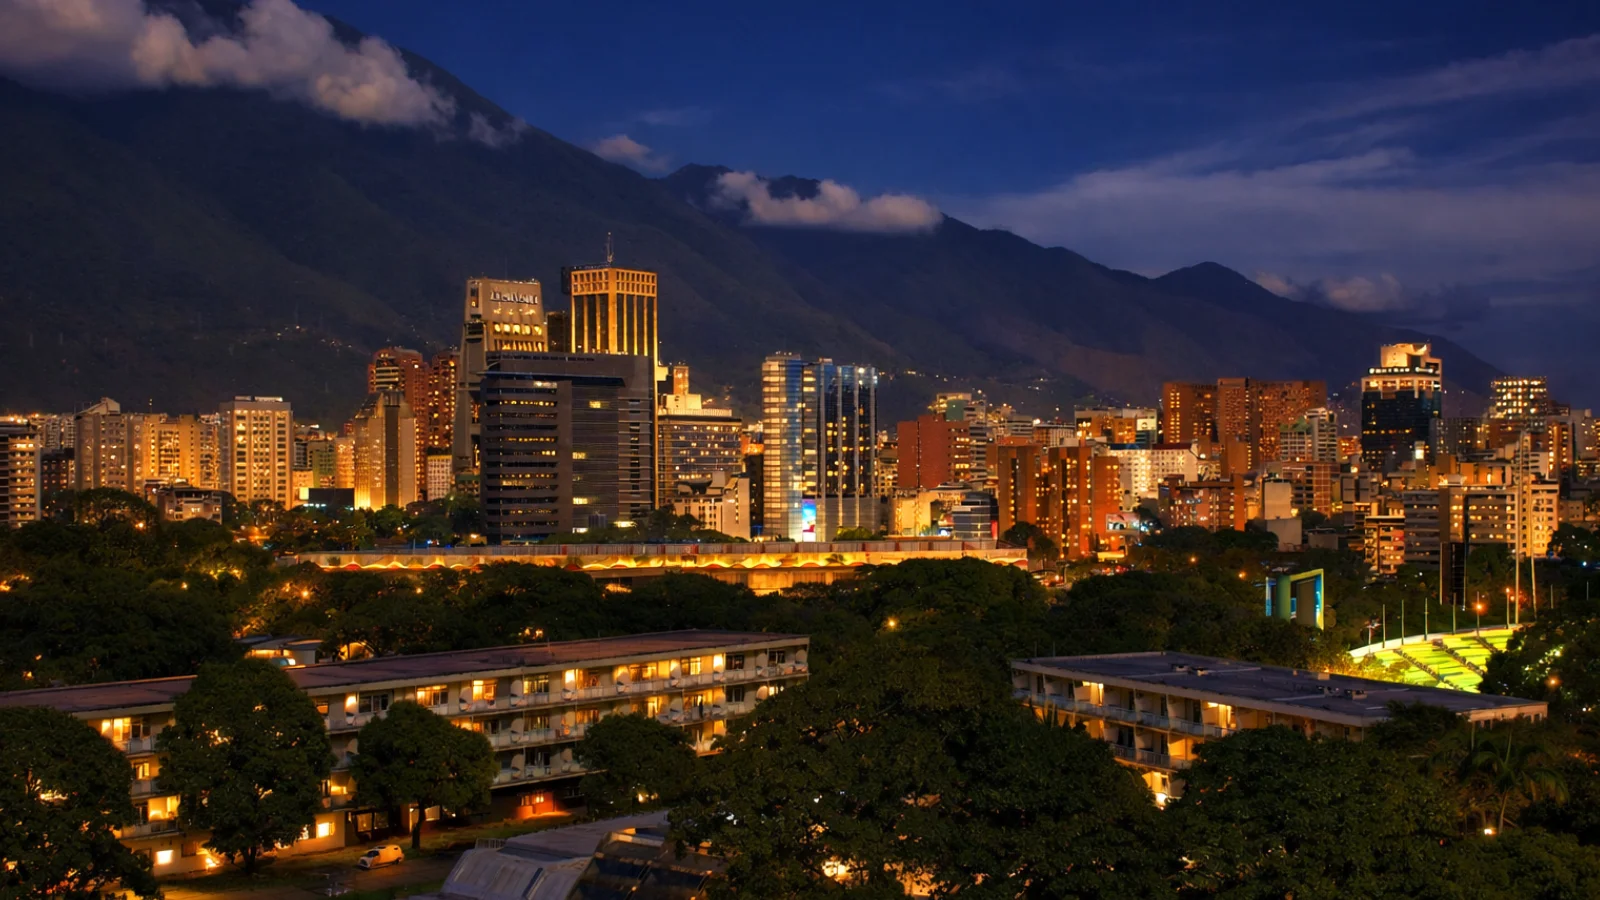
本レポートは、2026年初頭にベネズエラで完全な政治体制移行が起こるという仮定に基づいたシナリオベースの市場分析です。すべての予測、評価、リスクモデルは、この分析フレームワーク内で解釈されるべきです。
2013年から2025年にかけてのベネズエラの不動産市場は、珍しい異常事態へと発展しました。全国的な評価の基礎の崩壊と、カラカスの一部における限定的なドル化プレミアムバブルが同時に発生したのです。実質GDPの75%以上(2013年〜2021年)の縮小と信用崩壊により、不動産はほぼ完全に現金株式市場へと変貌しました。一方、インフラの機能不全は、「自律性」(水、電力、接続性)を決定的な価格要因としました。その間、約770万人に及ぶ大量の移民は、利用されていない住宅や商業スペースの「ゴースト在庫」を大量に残しました。その多くは、法的リスク、非公式な占有、または単純な非流動性によって凍結されています。決済手段は、銀行機能不全と制裁摩擦の回避策としてUSD現金とUSDT(テザー)に移行し、迅速な実行を可能にしたものの、法的/税務上の追跡可能性は弱まりました。
移行期に投資家にとって重要なこと:
- 流動性は、センチメントが改善しても、当初は悪化します(所有権紛争、返還請求、制度のリセット)。
- プレミアムなミクロ市場は、事実上のドル化の下でより速く回復する可能性がありますが、それはセキュリティと自律性が信頼できる場合に限られます。
- 所有権と占有のリスクが価格発見を支配します。物理的な検証と登記の確実性がなければ、書類だけでは不十分です。
- 早期の可視性が重要です。価格発見の最初の段階では、部分的な市場の見方でも、提示価格のベンチマーク設定や、出現する新規供給の追跡に役立ちます。Agentizは、ベネズエラでのカバレッジを初期段階のリスティングフィードとして構築しています(地元の所有者や代理店がデータセットを公開し、形成できます):Agentiz – ベネズエラ
マクロ経済の深淵:不動産崩壊の背景
経済破壊の規模
移行前のベネズエラの不動産を評価する上で、出発点となるのはマクロ経済の崩壊です。2013年から2021年の間に、ベネズエラの実質GDPは75%以上縮小しました。これは、全国的な通常戦争がないにもかかわらず、一部の紛争影響経済を含む、現代の最も深刻な経済崩壊に匹敵する規模の減少です。[1]
中心的な要因は、石油部門の崩壊でした。平均約2.8 mbpd(2008年〜2013年)だった生産量は、慢性的な投資不足、技術能力の喪失、政治化された経営を反映して、2020年半ばまでに約0.4 mbpdにまで減少しました。[8] その結果生じた財政危機は、金融財政とハイパーインフレを加速させ、長期資産の価格設定における安定した単位としてのボリバルを事実上破壊しました。
金融の崩壊は、通常住宅市場を支えるメカニズムを排除しました。
- 住宅ローンが消滅しました。銀行は急速に価値が下がる通貨で持続的に貸し出すことができず、信頼できる長期融資は停止しました。(これは、金融仲介と融資条件の広範な崩壊に反映されています。)[4]
- 自発的なドル化が出現しました。2019年までに、公式政策と行政慣行が曖昧なままであっても、市場の多くはUSDで価格表示されるようになりました。[1]
インフラの機能不全が評価の上限となる
不動産の有用性はグリッドに依存します。電力、水、通信の信頼性が崩壊するにつれて、評価は「生存ユーティリティ」を組み込むようになりました。深井戸(pozos)、工業用発電機、回復力のある接続性を備えた建物はプレミアムで取引され、公共サービスに依存する建物は構造的な割引に直面しました。これにより、「自律性」が従来の贅沢指標に取って代わる階層化された市場が生まれました。
放棄と「ゴースト在庫」の人口統計
移民は需要と供給を再形成しました。2022年から2023年の推定によると、約770万人のベネズエラ人が国外に流出し、通常は中級住宅の需要と維持を支える消費者基盤が空洞化しました。[2]
多くの物件は、所有者が損失を確定したくない、または最終的な回復を望んでいたため、困窮価格で売却されませんでした。その結果、非流動的な「ゴースト在庫」が生じました。これは、主要都市における利用されていない住宅と余剰のオフィス/産業用在庫であり、物理的には存在するものの、法的および占有リスク、行政上の摩擦、ディアスポラの慣性により、通常の市場供給のように振る舞わない供給です。
歪んだ市場:二つのベネズエラの物語
カラカスのプレミアムバブル:価値の貯蔵としてのコンクリート
カラカスの一部(特にラス・メルセデス/チャカオ)では、建設と価格設定が全国的なファンダメンタルズから乖離しました。このバブルは、広範な所得成長や住宅ローン拡大によって引き起こされたものではなく、(a) ドル化の下での資本保全と (b) ハードアセットにおける現地での価値貯蔵を求める疑わしい不正金融によって引き起こされました。[12]
多くの保有者が流動性よりも保全/不透明性を優先したため、価格は高止まりしました。占有率と利回りはしばしば二次的なものであり、「バランスシート都市」のダイナミクスを生み出しました。建物は価値の貯蔵庫であり、必ずしも生産的な資産ではありませんでした。
中流階級と内陸部の不況
プレミアムバブルの外では、価値が崩壊しました。機能する住宅ローン市場がないため、取引にはほぼ全額現金が必要となり、買い手層が縮小しました。インフラとマンションの維持管理の失敗が物理的な劣化を加速させ、古い中流階級のタワーや内陸都市の価値をさらに押し下げました。建設部門の弱体化が負のループを強化しました。劣化が改修能力を上回ったのです。[3]
パリア市場の金融レール
なぜ暗号が決済レイヤーになったのか
国内銀行が脆弱で、国境を越えた送金が制限されている場合、決済はクリアできるものに移行します。ハイエンドおよび国境を越えるケースでは、USDTが実用的な決済レイヤーとして機能することが増えました。迅速な実行、低い摩擦、グローバルな換金性があるためです。しかし、同時にカウンターパーティリスクとコンプライアンスリスク(凍結、AML/KYCへの露出、法的強制力の弱さ)も導入しました。
マイクロケース1:チャカオでのUSDT取引
背景:買い手と売り手がチャカオでの75,000ドルのアパート売却に合意しました。
制約:多額の現金配送はセキュリティリスクであり、標準的な国境を越えた決済は信頼性が低く/遅く、コンプライアンス摩擦に脆弱です。
メカニズム:当事者は75,000 USDTをウォレット間で決済し、その後、「この行為の前に」支払いが確認されたことを認める公証証書に署名します(登記官が明確なフレームワークを欠いている場合に運用上の摩擦を避けるための一般的な婉曲表現)。
リスク:資金が遅延/凍結された場合、または取引が後で税務上の裏付けを必要とする場合、救済策は限られており、紛争解決は弱いです。
投資家への教訓:暗号は決済の摩擦を減らすことができますが、規律ある文書化、エスクローの構築、クリーンな出所の価値を高めます。
法的な煉獄:チャベス主義下の財産権
SUNAVIと立ち退き禁止制度
投資に対する主要な抑止力は、事実上の強制可能な財産権の体系的な弱体化でした。住宅賃貸規制と立ち退き制限は、行政および司法のボトルネックを通じて強化され、標準的な家主の救済策を信頼できないものにし、認識される「テナントのロックイン」リスクを高めました。[6]
これにより、賃貸は半非公式な構造へと移行しました。多額の前払い、可能な場合は企業スタイルの契約、信頼できるネットワークの優先などです。
SAREN:登記の摩擦、腐敗のリスク、そして並行所有
登記および公証プロセスは、遅延や非公式な仲介者(「ゲストレス」)がしばしば必要となる、摩擦の多い層となりました。[5] 並行して、一部の譲渡は、署名認識のために公証されたものの、完全に登記されていない私的文書に依存し、占有と「書類上の所有権」が乖離する影の層を作り出しました。これは将来の紛争の明らかな断層線です。[14]
マイクロケース2:管理人ジレンマ(「Cuidador」リスク)
背景:ディアスポラの家族が、侵入/不法占拠を防ぐために、非公式な管理人契約の下で家を離れます。
紛争:数年後、管理人は立ち退きを拒否し、雇用/占有状況の曖昧さと遅いシステムを利用して和解を要求します。
結果:所有者はしばしば選択を迫られます。支配を取り戻すために支払うか、長く不確実な紛争に突入するかです。
投資家への教訓:占有リスクは理論的なものではありません。それは価格変数です。「占有済み」は、正式な賃貸契約がなくても「負担付き」を意味する場合があります。
人的側面:移住、送金、そして「インフラとしての人間」
不在地主としてのディアスポラ
数百万人が海外にいるため、管理人は運用上のインフラとなりました。水の供給、修理、セキュリティ、地元の政治的摩擦を管理しました。これにより、資産が完全に崩壊するのを防ぎましたが、関係が非公式である場合には人質のようなリスクを生み出しました。
分散型維持資本としての送金
送金は主要な安定化フローとして出現し、市場価値よりも居住性を維持する「生存アップグレード」(タンク、セキュリティ、接続性)に資金を提供しました。これは、機関資本が戻る前でも、家計レベルでの初期の再建が分散型のままである可能性を示唆しています。[13]
GMVVと住宅の政治化
国家主導の住宅プログラムは、都市の地理と近隣のダイナミクスに影響を与えました。品質、サービス、計画が遅れている地域では、波及効果が周辺の価値を押し下げ、住宅が安定した私有財産ではなく政治的配分であるという物語を強化する可能性がありました。[15]
比較史:移行が不動産に通常もたらすもの
ニカラグア(1990年):法的な後遺症
移行後のニカラグアは、返還請求と係争中の所有権が流動性を何年にもわたって凍結させる可能性を示しています。政治的変化が訪れても、紛争解決メカニズムが成熟するまで不動産は低迷したままになる可能性があります。[10]
パナマ(1989年以降):ドル化された回復ダイナミクス
パナマの経験は、セキュリティと制度的信頼性が安定すれば、ドル化がプレミアムセグメントの回復を加速させる方法を示しています。特にサービス主導のハブにおいて顕著です。ベネズエラの事実上のドル化は、選択された地域で同様のメカニズムをサポートする可能性がありますが、それはインフラと法的確実性が改善した場合に限られます。[11]
移行ロードマップとシナリオ
改革のテンプレート:「プラン・パイス」
再建計画は以下を強調しています。
- 財産権の回復(返還/補償メカニズム)
- インフラ投資(まず電力網と水)
- 民営化と制度のリセット(投資と信用を再活性化するため)[9]
住宅ローン:中期的な解除
中級市場にとって最も変革的な変化は、住宅ローン融資の復活でしょう。高金利の信用であっても、3万ドル〜10万ドルのセグメントにおける需要の弾力性を拡大するでしょう。このセグメントは、現金のみの制約によって構造的に低迷してきました。これは、金融の安定と銀行の再資本化にかかっています。
シナリオフレームワーク(2026年〜2030年)
| シナリオ | 確率 | 主要な特徴 | 不動産への影響 | 注目すべき早期指標 |
|---|---|---|---|---|
| 急速な正常化 | 低 | 制裁緩和 + 信頼できる制度 + インフラ推進 | カラカスのプレミアム物件と観光回廊が回復。正式な賃貸市場が復活。建設が選択的に再開される。 | 明確な返還枠組み。電力網のアップグレードに資金が供給される。信頼できる登記改革。 |
| 停滞した移行 | 高 | 政治的分裂 + 法的整理の遅延 | 二段階市場:安全/自律的な地域が優位。広範な市場は非流動的。緩やかな回復。 | 登記の遅延が続く。信用が限定的。安全な飛び地が支配的。 |
| エリートによる継続的な支配 | 中 | 資産移転が新たなインサイダークラスに集中 | ハイエンドは高止まりするが、市場から乖離。所有権/占有リスクが残る。中級市場は衰退する。 | 不透明な民営化。執行が弱い。インサイダーへの選択的保護。 |
戦略的投資展望と結論
投資論文(実用的、ロマンチックではない)
ベネズエラは「安い」かもしれませんが、それでも罠になる可能性があります。リスクプレミアムは現実のものであり、現場での検証なしには価格設定が不可能な場合が多いです。
推奨(リスク管理されたアップサイド):
- 主要な回廊と港湾近くの工業/物流資産(輸入フロー、再建サプライチェーン)。
- 歴史的に安定した地域にある、一流だが老朽化した住宅で、自律性/セキュリティを費用対効果高く実現できる場合。
- 明確な占有、クリーンな所有権の連鎖、現実的な改修計画がある場合に限り、困窮したホスピタリティ資産。
避けるべき(デフォルトの姿勢として):
- 資本の出所、占有の仮定、法的露出が不明確なプレコンストラクションの高級物件。
- 曖昧な占有(管理人、非公式な占有者)があるもの。解決資金を賄えるほど割引されている場合を除く。
投資家向け要約(行動レイヤー)
資金が最も集中する可能性のある場所:
- 再建フローとエネルギーサプライチェーンに結びついた物流/倉庫
- 限られたミクロ市場における、帰国する専門家向けの安全で自律性のある賃貸物件
- クリーンな法的基盤を持つ、選択された困窮した観光資産
リスクが集中する場所:
- 所有権リスク(未登記の譲渡、係争中の登記、将来の返還請求)
- 占有リスク(管理人/不法占拠者/非公式な占有者)
- インフラリスク(「高級」として価格設定されているが、機能不全のグリッドに依存する資産)
- コンプライアンスリスク(制裁摩擦、決済レールにおけるAML/KYCへの露出)
最低限必要なデューデリジェンスチェックリスト:
- 書類上の所有権だけでなく、物理的な占有と管理を確認する
- 私的文書ではなく、登記登録を重視して所有権の連鎖を再構築する
- 自律性アップグレード(水/電力/接続性)を「あれば良い」ではなく、設備投資として予算計上する
- 暗号関連の決済には、構造化されたエスクローとクリーンな資金の出所を使用する
- 初期段階の移行価格を均衡ではなく、価格発見として扱う
移行期のベネズエラの不動産は、資産の価格設定が仕上げよりも強制力(セキュリティ、自律性、登記の信頼性、制度的牽引力)に依存する市場です。初期の勝者は、低い名目価格を追いかける者ではなく、不確実性を減らすことができる者です。制度が安定し、インフラが再建されれば、回復は強力になる可能性がありますが、それは不均一で、正常化に時間がかかり、法的明確性に非常に敏感でしょう。
移行期間中の継続的な価格発見と新規供給の追跡については、Agentizのベネズエラ初期リスティングフィードをフォローしてください:https://ve.agentiz.com/en
Agentiz(グローバルディレクトリ):https://www.agentiz.com/en
情報源
- 1. Economics Observatory — 「なぜベネズエラの経済は崩壊したのか?」
- 2. IMF eLibrary — 「ベネズエラからの脱出:前例のない経済的・人道的危機」
- 3. Caracas Chronicles — 「ベネズエラの建設は2012年以来98%縮小」
- 4. CEIC Data — ベネズエラの融資/金融状況
- 5. Transparencia Venezuela (en el exilio) — 恐喝/制度的脆弱性に関する報告書
- 6. R4V — 難民/移民の立ち退きリスクに関するガイダンスノート
- 7. Justia Venezuela — 労働法(LOTTT)の本文
- 8. Chatham House — ベネズエラの石油・ガス部門の改革
- 9. Atlantic Council — プラン・パイス(ロードマップ/イベント概要)
- 10. U.S. State Department FOIA doc — ニカラグアの財産請求/紛争後の返還
- 11. IMF Staff Country Reports — パナマの成長と回復の背景
- 12. U.S. Department of the Treasury — 国家マネーロンダリングリスク評価(不動産リスクの枠組み)
- 13. The Dialogue — 生存のためのFX/経済的生命線としてのベネズエラの送金
- 14. 署名認識と登記の脆弱性に関する学術/法的分析
- 15. Architecture & Politics — GMVV「単なるファサード」分析