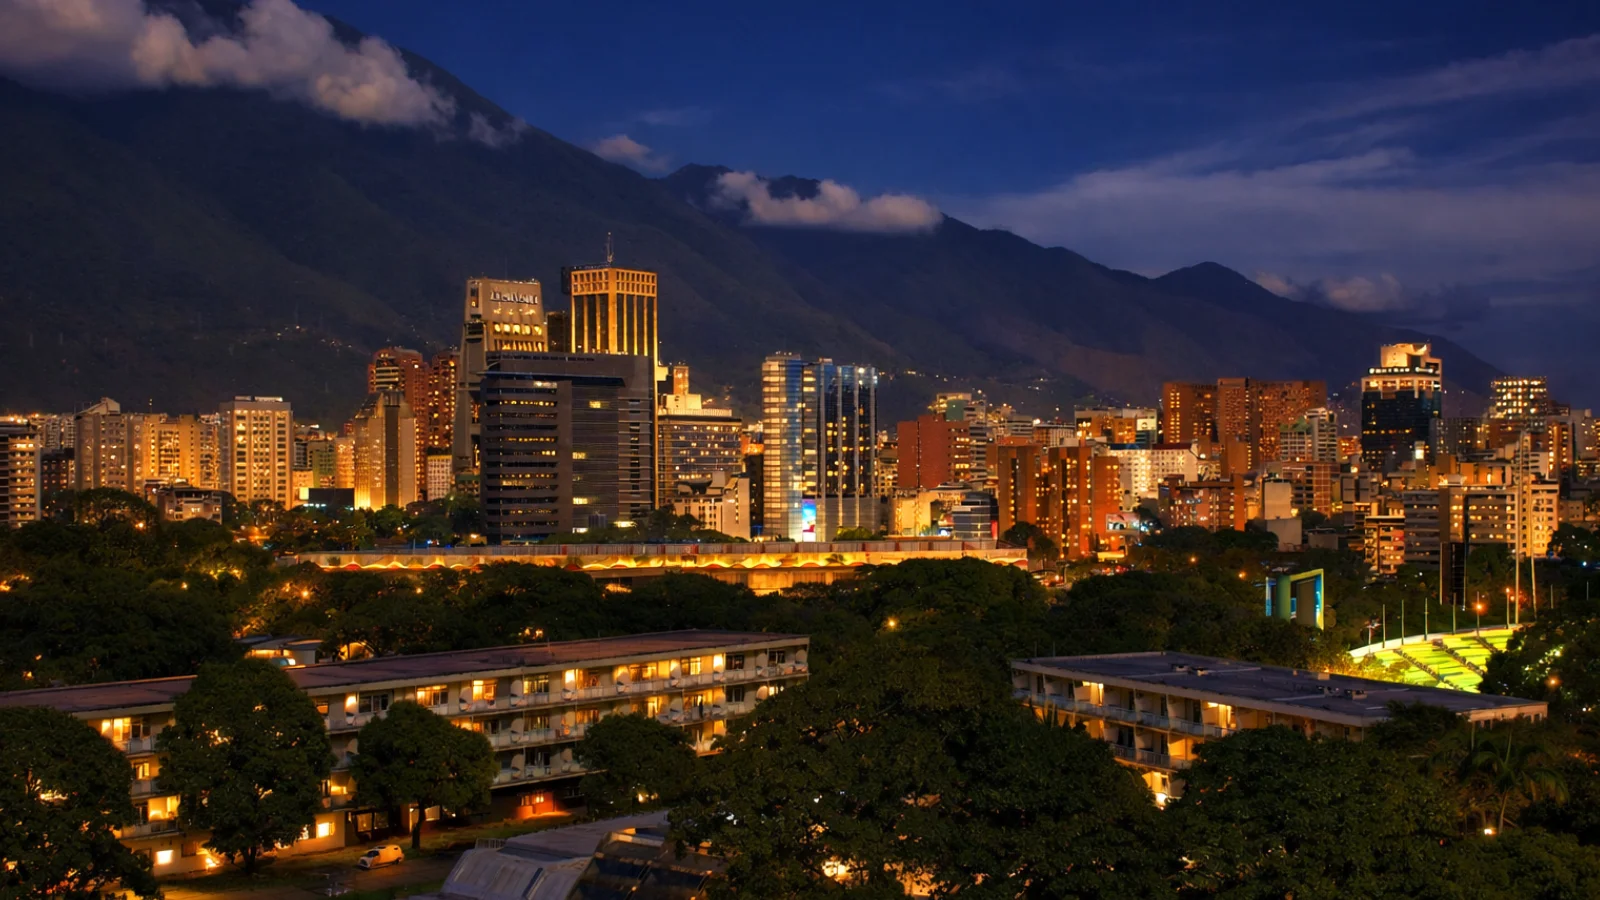
Ang ulat na ito ay isang scenario-based na pagsusuri sa merkado na binuo batay sa pagpapalagay ng isang ganap na transisyon ng rehimeng pampulitika sa Venezuela sa unang bahagi ng 2026. Ang lahat ng mga projection, valuation, at risk model ay dapat basahin sa loob ng analytical framework na ito.
Ang real estate market ng Venezuela noong 2013–2025 ay naging isang bihirang anomalya: isang pagbagsak sa buong bansa sa mga batayan ng valuation na ipinares sa isang makitid, dollarized na premium bubble sa ilang bahagi ng Caracas. Ang pagkontra ng real GDP na higit sa 75% (2013–2021) at ang pagbagsak ng kredito ay nagpabago sa real estate sa halos ganap na cash-equity market, habang ang pagkabigo ng imprastraktura ay nagpabago sa “awtonomiya” (tubig, kuryente, konektibidad) sa isang mapagpasyang salik sa pagpepresyo. Samantala, ang malawakang emigrasyon—humigit-kumulang 7.7 milyong tao—ay nag-iwan ng malaking “ghost inventory” ng mga hindi gaanong ginagamit na bahay at komersyal na espasyo, karamihan ay nagyelo dahil sa legal na panganib, impormal na pag-okupa, o simpleng illiquidity. Ang mga settlement rail ay lumipat sa USD cash at USDT (Tether) bilang mga workaround sa dysfunction ng pagbabangko at alitan sa sanction, na lumilikha ng mabilis na pagpapatupad ngunit mahinang legal/tax traceability.
Ano ang mahalaga para sa mga mamumuhunan sa yugto ng transisyon:
- Ang liquidity ay lumalala sa simula (mga alitan sa titulo, mga claim sa restitasyon, institutional reset), kahit na bumuti ang sentimyento.
- Ang mga premium micro-market ay maaaring bumawi nang mas mabilis sa ilalim ng de facto dollarization, ngunit kung saan lamang ang seguridad + awtonomiya ay kapani-paniwala.
- Ang panganib sa titulo at pagmamay-ari ay nangingibabaw sa pagtuklas ng presyo: ang dokumentasyon lamang ay hindi sapat nang walang pisikal na pag-verify at katiyakan sa rehistro.
- Mahalaga ang maagang visibility. Sa unang yugto ng pagtuklas ng presyo, kahit ang bahagyang pananaw sa merkado ay nakakatulong sa pag-benchmark ng mga presyo ng pagtatanong at pagsubaybay sa bagong supply habang lumilitaw ito. Binubuo ng Agentiz ang coverage nito sa Venezuela bilang isang early-stage listings feed (ang mga lokal na may-ari at ahensya ay maaaring mag-publish at humubog sa dataset): Agentiz – Venezuela
Ang Macroeconomic Abyss: Paglalagay sa Konteksto ng Pagbagsak ng Real Estate
Ang Laki ng Pagkasira ng Ekonomiya
Upang suriin ang real estate ng Venezuela bago ang transisyon, ang panimulang punto ay ang macro collapse. Sa pagitan ng 2013 at 2021, ang real GDP ng Venezuela ay bumaba ng higit sa 75%—isang pagbaba na maihahambing sa pinakamalubhang modernong pagbagsak ng ekonomiya, kabilang ang ilang ekonomiyang apektado ng salungatan, sa kabila ng kawalan ng pambansang kumbensyonal na digmaan. [1]
Ang pangunahing dahilan ay ang pagbagsak ng sektor ng langis. Ang produksyon na may average na humigit-kumulang 2.8 mbpd (2008–2013) ay bumaba sa humigit-kumulang 0.4 mbpd noong kalagitnaan ng 2020, na sumasalamin sa talamak na kakulangan sa pamumuhunan, pagkawala ng teknikal na kapasidad, at pulitikal na pamamahala. [8] Ang nagresultang krisis sa pananalapi ay nagpabilis sa monetary financing at hyperinflation, na epektibong sumira sa Bolivar bilang isang matatag na yunit para sa pagpepresyo ng mga pangmatagalang asset.
Ang pagbagsak ng pera ay nag-alis ng mga mekanismo na karaniwang sumusuporta sa mga merkado ng pabahay:
- Nawala ang mortgage credit. Hindi maaaring magpahiram ang mga bangko nang matatag sa mabilis na bumababang halaga ng pera, at tumigil ang kapani-paniwalang pangmatagalang pagpapautang. (Ito ay makikita sa mas malawak na pagbagsak ng financial intermediation at mga kondisyon ng pagpapautang.) [4]
- Lumitaw ang kusang dollarization. Noong 2019, karamihan sa merkado ay nakalista sa USD, kahit na ang pormal na patakaran at administratibong kasanayan ay nanatiling malabo. [1]
Pagkabigo ng Imprastraktura bilang Cap ng Valuation
Ang utility ng real estate ay nakasalalay sa grid. Habang bumagsak ang pagiging maaasahan ng kuryente, tubig, at telekomunikasyon, nagsimulang isama ng valuation ang “survival utility.” Ang mga gusali na may malalim na balon ng tubig (pozos), mga generator na pang-industriya, at matatag na konektibidad ay nagkakahalaga ng premium; ang mga umaasa sa mga pampublikong serbisyo ay nahaharap sa mga structural discount. Lumikha ito ng isang tiered market kung saan pinalitan ng “awtonomiya” ang tradisyonal na luxury metrics.
Ang Demograpiya ng Pag-abandona at “Ghost Inventory”
Binago ng emigrasyon ang supply at demand. Ayon sa mga pagtatantya noong 2022–2023, humigit-kumulang 7.7 milyong Venezuelan ang umalis sa bansa, na nagpababa sa base ng consumer na karaniwang sumusuporta sa middle-market housing demand at maintenance. [2]
Malaking bahagi ng mga ari-arian ang hindi naibenta sa mga distressed na presyo dahil ayaw ng mga may-ari na magkaroon ng pagkalugi o umaasa sa posibleng pagbawi. Ang resulta ay illiquid na “ghost inventory”: mga hindi gaanong ginagamit na bahay kasama ang labis na opisina/industrial stock sa mga pangunahing lungsod—supply na pisikal na umiiral ngunit hindi kumilos tulad ng normal na supply ng merkado dahil sa legal at panganib sa pagmamay-ari, administratibong alitan, at kawalan ng pagkilos ng diaspora.
Ang Distorted Market: Isang Kuwento ng Dalawang Venezuela
Ang Caracas Premium Bubble: Concrete bilang Store of Value
Sa ilang bahagi ng Caracas (lalo na sa Las Mercedes / Chacao), ang konstruksyon at pagpepresyo ay lumihis mula sa pambansang batayan. Ang bubble ay hindi dulot ng malawakang paglago ng kita o pagpapalawak ng mortgage; ito ay dulot ng (a) pagpapanatili ng kapital sa ilalim ng dollarization at (b) pinaghihinalaang illicit finance na naghahanap ng lokal na store-of-value sa hard assets. [12]
Ang pagpepresyo ay maaaring manatiling mataas dahil maraming may-ari ang nagbigay-priyoridad sa pagpapanatili/opacity kaysa sa liquidity. Ang occupancy rates at yields ay madalas na pangalawa, na lumilikha ng isang “balance-sheet city” dynamic: mga gusali bilang stores of value, hindi kinakailangang produktibong asset.
Ang Middle-Class at Interior Depression
Sa labas ng premium bubble, bumagsak ang mga halaga. Dahil walang gumaganang mortgage market, ang mga transaksyon ay nangangailangan ng halos ganap na cash, na nagpapaliit sa base ng mamimili. Ang pagkabigo sa imprastraktura at pagpapanatili ng condo ay nagpabilis sa pisikal na pagkasira, na nagtulak pa sa pagbaba ng mga halaga sa mas lumang middle-class na mga tore at mga lungsod sa loob. Ang kahinaan ng sektor ng konstruksyon ay nagpatibay sa negatibong loop: ang pagkasira ay mas mabilis kaysa sa kapasidad ng pagpapanumbalik. [3]
Ang Financial Rails ng Isang Pariah Market
Bakit Naging Settlement Layer ang Crypto
Kapag mahina ang domestic banking at limitado ang cross-border wiring, lumilipat ang settlement sa anumang malinaw. Sa high-end at cross-border na mga kaso, lalong gumana ang USDT bilang isang praktikal na settlement layer: mabilis na pagpapatupad, mababang alitan, at pandaigdigang convertibility. Gayunpaman, nagpakilala rin ito ng counterparty at compliance risk (freezes, AML/KYC exposure, mahinang legal enforceability).
Micro-Case 1: Isang USDT Transaction sa Chacao
Konteksto: Isang mamimili at nagbebenta ang nagkasundo sa isang $75,000 na pagbebenta ng apartment sa Chacao.
Limitasyon: Ang malaking paghahatid ng cash ay isang panganib sa seguridad; ang karaniwang cross-border settlement ay hindi maaasahan/mabagal at madaling kapitan ng alitan sa compliance.
Mekanika: Ang mga partido ay nag-settle ng 75,000 USDT wallet-to-wallet, pagkatapos ay pumirma ng isang pampublikong deed na kumikilala sa pagbabayad “bago ang aktong ito” (isang karaniwang euphemism upang maiwasan ang operational friction kapag ang mga registrar ay walang malinaw na framework).
Panganib: Kung ang mga pondo ay naantala/nagyelo, o kung ang transaksyon ay nangangailangan ng tax substantiation sa kalaunan, limitado ang mga remedyo at mahina ang paglutas ng alitan.
Takeaway ng mamumuhunan: Maaaring bawasan ng Crypto ang alitan sa settlement, ngunit pinapataas nito ang halaga ng disiplinadong dokumentasyon, escrow structuring, at malinis na provenance.
Legal Purgatory: Mga Karapatan sa Ari-arian sa Ilalim ng Chavismo
SUNAVI at ang Anti-Eviction Regime
Ang pangunahing hadlang sa pamumuhunan ay ang sistematikong pagpapahina ng mga karapatan sa ari-arian na maipapatupad sa praktika. Ang mga kontrol sa pagpapaupa ng pabahay at mga limitasyon sa pagpapaalis—na pinatibay sa pamamagitan ng administratibo at hudisyal na mga bottleneck—ay nagpahirap sa mga karaniwang remedyo ng may-ari, na nagpapataas sa perceived na panganib ng “tenant lock-in.” [6]
Ito ay nagtulak sa mga rental sa semi-informal na istruktura: malalaking paunang bayad, mga kontratang parang korporasyon kung posible, at kagustuhan para sa mga pinagkakatiwalaang network.
SAREN: Registry Friction, Corruption Risk, at Parallel Ownership
Ang mga proseso ng rehistro at notaryo ay naging isang high-friction layer kung saan ang mga pagkaantala at impormal na intermediary (“gestores”) ay madalas na kinakailangan. [5] Kasabay nito, ang ilang mga paglilipat ay umasa sa mga pribadong dokumento na notarized para sa pagkilala ng pirma ngunit hindi ganap na nakarehistro, na lumilikha ng isang shadow layer kung saan ang pagmamay-ari at “paper ownership” ay nagkakaiba—isang malinaw na fault line para sa mga alitan sa hinaharap. [14]
Micro-Case 2: Ang Dilema ng Caretaker (“Cuidador” Risk)
Konteksto: Isang pamilya ng diaspora ang nag-iwan ng bahay sa ilalim ng isang impormal na caretaker arrangement upang maiwasan ang pagsalakay/squatting. Salungatan: Pagkalipas ng mga taon, tumanggi ang caretaker na lumikas, na ginagamit ang kalabuan ng status ng trabaho/pag-okupa at ang mabagal na sistema upang humingi ng settlement. Resulta: Ang may-ari ay madalas na nahaharap sa isang pagpipilian: magbayad upang mabawi ang kontrol o pumasok sa isang mahaba, hindi tiyak na alitan.
Takeaway ng mamumuhunan: Ang panganib sa pagmamay-ari ay hindi teoretikal; ito ay isang variable sa pagpepresyo. Ang “Occupied” ay maaaring mangahulugang “encumbered,” kahit walang pormal na lease.
Ang Human Layer: Migrasyon, Remittances, at “Tao bilang Imprastraktura”
Diaspora bilang Absentee Owners
Sa milyun-milyong nasa ibang bansa, ang mga caretaker ay naging operational infrastructure—pamamahala sa paghahatid ng tubig, pag-aayos, seguridad, at lokal na alitan sa pulitika. Pinigilan nito ang ganap na pagbagsak ng mga asset ngunit lumikha ng hostage-style risk kapag impormal ang mga relasyon.
Remittances bilang Decentralized Maintenance Capital
Lumitaw ang mga remittance bilang isang pangunahing daloy ng pagpapatatag, na nagpopondo sa “survival upgrades” (mga tangke, seguridad, konektibidad) na nagpapanatili ng kakayahang tirahan higit sa halaga ng merkado. Iminumungkahi nito na ang maagang rekonstruksyon sa antas ng sambahayan ay maaaring manatiling desentralisado, kahit bago bumalik ang institutional capital. [13]
GMVV at ang Politicization ng Pabahay
Ang mga programa sa pabahay na pinamumunuan ng estado ay nakaapekto sa heograpiya ng lunsod at dinamika ng kapitbahayan. Kung saan mahina ang kalidad, serbisyo, at pagpaplano, ang mga spillover effect ay maaaring magpababa ng mga nakapaligid na halaga at magpatibay sa naratibo ng pabahay bilang alokasyong pampulitika sa halip na matatag na pribadong ari-arian. [15]
Comparative History: Ano ang Karaniwang Ginagawa ng mga Transisyon sa Real Estate
Nicaragua (1990): Ang Legal Hangover
Ipinapakita ng Nicaragua pagkatapos ng transisyon kung paano maaaring magyelo ang liquidity sa loob ng maraming taon dahil sa mga claim sa restitasyon at mga pinagtatalunang titulo. Kahit dumating ang pagbabagong pampulitika, maaaring manatiling mahina ang real estate hanggang sa maging mature ang mga mekanismo ng paglutas ng alitan. [10]
Panama (Pagkatapos ng 1989): Dollarized Recovery Dynamics
Ipinapakita ng karanasan ng Panama kung paano maaaring mapabilis ng dollarization ang pagbawi ng premium-segment kapag nagpapatatag ang seguridad at kredibilidad ng institusyon—lalo na sa mga hub na pinapagana ng serbisyo. Ang de facto dollarization ng Venezuela ay maaaring sumuporta sa isang katulad na mekanismo sa piling mga sona, ngunit kung lamang bumuti ang imprastraktura at legal na katiyakan. [11]
Transition Roadmap at Scenarios
Isang Reform Template: “Plan País”
Binibigyang-diin ng mga plano sa rekonstruksyon ang:
- Pagpapanumbalik ng mga karapatan sa ari-arian (mga mekanismo ng restitasyon/kompensasyon)
- Pamumuhunan sa imprastraktura (grid at tubig muna)
- Pribatisasyon at institutional reset (upang muling paganahin ang pamumuhunan at kredito) [9]
Mortgage Credit: Ang Medium-Term Unlock
Ang pinaka-transpormatibong pagbabago para sa middle market ay ang pagbabalik ng mortgage lending. Kahit na mahal ang kredito ay magpapalawak ng demand elasticity sa segment na $30k–$100k, na structurally depressed dahil sa mga cash-only na limitasyon. Ito ay nakasalalay sa monetary stability at bank re-capitalization.
Scenario Framework (2026–2030)
| Scenario | Probability | Core Features | Real Estate Implications | Early Indicators to Watch |
|---|---|---|---|---|
| Mabilis na Normalization | Low | Sanctions relief + kapani-paniwalang institusyon + pagtulak sa imprastraktura | Ang Premium Caracas at mga koridor ng turismo ay bumabalik; bumabalik ang pormal na rental market; nagsisimulang muli ang konstruksyon nang piling | Malinaw na balangkas ng restitasyon; pinondohan ang mga upgrade ng grid; kapani-paniwalang mga reporma sa rehistro |
| Stalled Transition | High | Pagkapira-piraso ng pulitika + mabagal na paglilinis ng legal | Dalawang-bilis na merkado: mas mahusay ang mga secure/autonomous zone; malawak na merkado ay illiquid; unti-unting pagbawi | Patuloy na pagkaantala sa rehistro; limitadong kredito; nangingibabaw ang mga security enclave |
| Elite Capture Continuity | Medium | Ang mga paglilipat ng asset ay pinagsama-sama sa isang bagong insider class | Ang high-end ay nananatiling mataas ngunit hiwalay; nananatili ang panganib sa titulo/pagmamay-ari; bumababa ang mid-market | Malabong mga pribatisasyon; mahinang pagpapatupad; piling proteksyon para sa mga insider |
Strategic Investment Outlook & Konklusyon
Investment Thesis (Praktikal, Hindi Romantiko)
Ang Venezuela ay maaaring “mura” ngunit maaari pa ring maging bitag. Ang risk premium ay totoo at madalas na hindi mapresyuhan nang walang field verification.
Mas gusto (risk-managed upside):
- Mga asset ng industriya/logistics malapit sa mga pangunahing koridor at port (daloy ng import, supply chain ng rekonstruksyon).
- Prime-but-aged residential sa mga historically stable na kapitbahayan kung ang awtonomiya/seguridad ay maaaring idisenyo nang cost-effectively.
- Distressed hospitality lamang na may malinaw na pagmamay-ari, malinis na chain-of-title, at isang realistiko na plano sa rehabilitasyon.
Iwasan (bilang default na postura):
- Pre-construction luxury kung saan malabo ang provenance ng kapital, mga pagpapalagay sa pag-okupa, at legal na exposure.
- Anumang may malabong pagmamay-ari (mga caretaker, impormal na naninirahan) maliban kung sapat ang diskwento upang pondohan ang resolusyon.
Buod ng Mamumuhunan (Action Layer)
Kung saan malamang ang pera:
- Logistics/warehousing na nakatali sa mga daloy ng rekonstruksyon at supply chain ng enerhiya
- Secure, autonomy-ready rentals para sa mga bumabalik na propesyonal sa limitadong micro-markets
- Piling distressed tourism assets na may malinis na legal na pundasyon
Kung saan nakakonsentra ang panganib:
- Panganib sa titulo (hindi nakarehistrong paglilipat, pinagtatalunang entry sa rehistro, mga claim sa restitasyon sa hinaharap)
- Panganib sa pagmamay-ari (mga caretaker/squatter/impormal na naninirahan)
- Panganib sa imprastraktura (mga asset na pinresyuhan bilang “luxury” ngunit umaasa sa mga sirang grid)
- Panganib sa compliance (sanctions friction; AML/KYC exposure sa payment rails)
Minimum viable due diligence checklist:
- I-verify ang pisikal na pag-okupa at kontrol, hindi lamang ang paper title
- I-reconstruct ang chain-of-title na may diin sa registry registration, hindi sa mga pribadong papel
- I-budget ang mga upgrade sa awtonomiya (tubig/kuryente/konektibidad) bilang capex, hindi “nice to have”
- Gumamit ng structured escrow + clean-funds provenance para sa anumang crypto-adjacent settlement
- Tratuhin ang early-stage transition pricing bilang price discovery, hindi equilibrium
Ang real estate ng Venezuela sa transition frame ay isang merkado kung saan ang pagpepresyo ng mga asset ay mas nakasalalay sa pagpapatupad—seguridad, awtonomiya, kredibilidad ng rehistro, at institutional traction—kaysa sa mga finishes. Ang mga maagang nanalo ay ang mga makakabawas sa kawalan ng katiyakan, hindi ang mga humahabol sa mababang nominal na presyo. Kung magpapatatag ang mga institusyon at muling itatayo ang imprastraktura, maaaring maging malakas ang pagbawi—ngunit ito ay hindi pantay, mabagal na mag-normalize, at lubhang sensitibo sa legal na kalinawan.
Para sa patuloy na pagtuklas ng presyo at pagsubaybay sa bagong supply sa panahon ng transisyon, sundan ang early Venezuela listings feed sa Agentiz: https://ve.agentiz.com/en
Agentiz (global directory): https://www.agentiz.com/en
Mga Pinagmulan
- 1. Economics Observatory — “Bakit bumagsak ang ekonomiya ng Venezuela?”
- 2. IMF eLibrary — “Ang Venezuelan Exodus: Isang Hindi Pa Nagaganap na Krisis sa Ekonomiya at Humanitarian”
- 3. Caracas Chronicles — “Ang Konstruksyon sa Venezuela ay Bumababa ng 98% Mula Noong 2012”
- 4. CEIC Data — Pagpapautang / kondisyon ng pananalapi sa Venezuela
- 5. Transparencia Venezuela (en el exilio) — Ulat sa Extortion / institutional fragility
- 6. R4V — Guidance Note sa mga panganib sa pagpapaalis para sa mga refugee/migrants
- 7. Justia Venezuela — Teksto ng Ley Orgánica del Trabajo (LOTTT)
- 8. Chatham House — Pagrereporma sa sektor ng langis at gas ng Venezuela
- 9. Atlantic Council — Plan País (roadmap / event recap)
- 10. U.S. State Department FOIA doc — Mga claim sa ari-arian sa Nicaragua / restitasyon pagkatapos ng salungatan
- 11. IMF Staff Country Reports — Konteksto ng paglago at pagbawi ng Panama
- 12. U.S. Department of the Treasury — Pambansang Pagsusuri sa Panganib sa Money Laundering (pagbalangkas ng panganib sa real estate)
- 13. The Dialogue — Mga remittance ng Venezuela bilang survival FX / economic lifeline
- 14. Pagsusuri sa akademiko/legal sa pagkilala ng pirma vs. kahinaan ng rehistro
- 15. Architecture & Politics — Pagsusuri ng GMVV “Only a Facade”