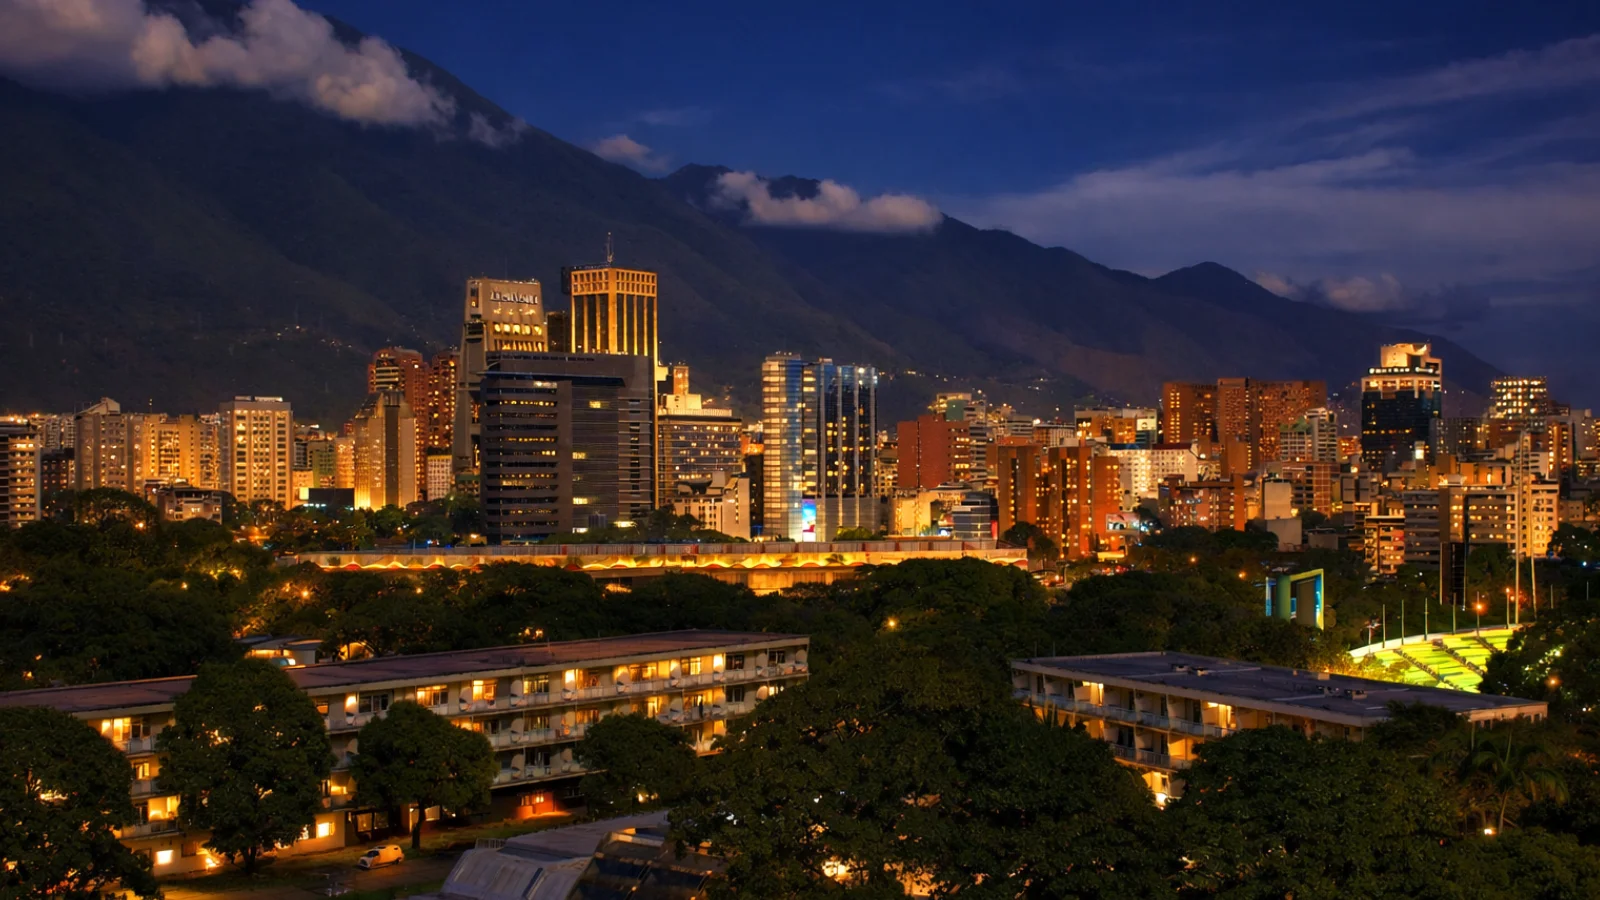
यह रिपोर्ट एक परिदृश्य-आधारित बाजार विश्लेषण है जो 2026 की शुरुआत में वेनेज़ुएला में एक पूर्ण राजनीतिक शासन परिवर्तन की धारणा पर आधारित है। सभी अनुमानों, मूल्यांकनों और जोखिम मॉडलों को इसी विश्लेषणात्मक ढांचे के भीतर पढ़ा जाना चाहिए।
2013-2025 में वेनेज़ुएला का रियल एस्टेट बाजार एक दुर्लभ विसंगति में विकसित हुआ: मूल्यांकन के मूल सिद्धांतों में देशव्यापी गिरावट के साथ-साथ कराकस के कुछ हिस्सों में एक संकीर्ण, डॉलरीकृत प्रीमियम बुलबुला। 75% से अधिक की वास्तविक जीडीपी संकुचन (2013-2021) और ऋण प्रणाली के टूटने ने रियल एस्टेट को लगभग पूरी तरह से नकद-इक्विटी बाजार में बदल दिया, जबकि बुनियादी ढांचे की विफलता ने "स्वायत्तता" (पानी, बिजली, कनेक्टिविटी) को एक निर्णायक मूल्य निर्धारण कारक बना दिया। इस बीच, बड़े पैमाने पर उत्प्रवास - लगभग 7.7 मिलियन लोग - ने कम उपयोग वाले घरों और वाणिज्यिक स्थानों की एक बड़ी "घोस्ट इन्वेंट्री" पीछे छोड़ दी, जिसका अधिकांश हिस्सा कानूनी जोखिम, अनौपचारिक कब्जे, या साधारण तरलता की कमी के कारण स्थिर हो गया। बैंकिंग की शिथिलता और प्रतिबंधों की बाधाओं के समाधान के रूप में निपटान के तरीके USD नकद और USDT (टीथर) में स्थानांतरित हो गए, जिससे तेजी से निष्पादन तो हुआ लेकिन कानूनी/कर संबंधी पता लगाने की क्षमता कमजोर हो गई।
संक्रमण चरण में निवेशकों के लिए क्या मायने रखता है:
- भावना में सुधार होने पर भी, तरलता शुरू में और खराब हो जाती है (स्वामित्व विवाद, बहाली के दावे, संस्थागत रीसेट)।
- प्रीमियम माइक्रो-बाजार वास्तविक डॉलरीकरण के तहत तेजी से ठीक हो सकते हैं, लेकिन केवल वहीं जहां सुरक्षा + स्वायत्तता विश्वसनीय हो।
- स्वामित्व और कब्जे का जोखिम मूल्य खोज पर हावी है: भौतिक सत्यापन और रजिस्ट्री की निश्चितता के बिना केवल दस्तावेज़ीकरण अपर्याप्त है।
- शुरुआती दृश्यता मायने रखती है। मूल्य खोज के पहले चरण में, आंशिक बाजार के विचार भी पूछ मूल्य को बेंचमार्क करने और नई आपूर्ति के प्रकट होने पर उसे ट्रैक करने में मदद करते हैं। Agentiz वेनेज़ुएला में अपनी कवरेज को एक प्रारंभिक-चरण लिस्टिंग फ़ीड के रूप में बना रहा है (स्थानीय मालिक और एजेंसियां डेटासेट को प्रकाशित और आकार दे सकती हैं): Agentiz – वेनेज़ुएला
व्यापक आर्थिक खाई: रियल एस्टेट के पतन को प्रासंगिक बनाना
आर्थिक विनाश की भयावहता
संक्रमण से पहले वेनेज़ुएला के रियल एस्टेट का मूल्यांकन करने के लिए, शुरुआती बिंदु व्यापक आर्थिक पतन है। 2013 और 2021 के बीच, वेनेज़ुएला की वास्तविक जीडीपी में 75% से अधिक की कमी आई - यह गिरावट परिमाण में सबसे गंभीर आधुनिक आर्थिक संकटों के बराबर है, जिसमें कुछ संघर्ष-प्रभावित अर्थव्यवस्थाएं भी शामिल हैं, देशव्यापी पारंपरिक युद्ध की अनुपस्थिति के बावजूद। [1]
एक केंद्रीय चालक तेल क्षेत्र का पतन था। उत्पादन जो औसतन लगभग 2.8 mbpd (2008-2013) था, 2020 के मध्य तक लगभग 0.4 mbpd तक गिर गया, जो पुराने निवेश की कमी, तकनीकी क्षमता के नुकसान और राजनीतिकृत प्रबंधन को दर्शाता है। [8] परिणामी राजकोषीय संकट ने मौद्रिक वित्तपोषण और अति-मुद्रास्फीति को तेज कर दिया, जिससे लंबी अवधि की संपत्तियों के मूल्य निर्धारण के लिए एक स्थिर इकाई के रूप में बोलिवर प्रभावी रूप से नष्ट हो गया।
मौद्रिक टूटन ने उन तंत्रों को समाप्त कर दिया जो आमतौर पर आवास बाजारों का समर्थन करते हैं:
- बंधक ऋण गायब हो गया। बैंक तेजी से अवमूल्यन हो रही मुद्रा में स्थायी रूप से उधार नहीं दे सकते थे, और विश्वसनीय लंबी अवधि का उधार देना बंद हो गया। (यह वित्तीय मध्यस्थता और उधार की शर्तों के व्यापक पतन में परिलक्षित होता है।) [4]
- स्वतःस्फूर्त डॉलरीकरण उभरा। 2019 तक, बाजार का अधिकांश हिस्सा USD में उद्धृत किया गया, भले ही औपचारिक नीति और प्रशासनिक अभ्यास अस्पष्ट बने रहे। [1]
मूल्यांकन सीमा के रूप में बुनियादी ढांचे की विफलता
रियल एस्टेट की उपयोगिता ग्रिड पर निर्भर करती है। जैसे ही बिजली, पानी और दूरसंचार की विश्वसनीयता ध्वस्त हुई, मूल्यांकन में "उत्तरजीविता उपयोगिता" को शामिल किया जाने लगा। गहरे पानी के कुओं (पोज़ोस), औद्योगिक-ग्रेड जनरेटर और लचीली कनेक्टिविटी वाली इमारतों का प्रीमियम पर कारोबार हुआ; सार्वजनिक सेवाओं पर निर्भर लोगों को संरचनात्मक छूट का सामना करना पड़ा। इसने एक स्तरीय बाजार बनाया जहां "स्वायत्तता" ने पारंपरिक लक्जरी मेट्रिक्स को विस्थापित कर दिया।
परित्याग और "घोस्ट इन्वेंट्री" की जनसांख्यिकी
उत्प्रवास ने आपूर्ति और मांग को नया आकार दिया। 2022-2023 के अनुमानों के अनुसार, लगभग 7.7 मिलियन वेनेज़ुएला के लोग देश छोड़ चुके थे, जिससे उपभोक्ता आधार खोखला हो गया जो सामान्य रूप से मध्य-बाजार आवास की मांग और रखरखाव को बनाए रखता है। [2]
संपत्तियों का एक बड़ा हिस्सा संकटग्रस्त कीमतों पर नहीं बिका क्योंकि मालिक नुकसान को अंतिम रूप देने के लिए तैयार नहीं थे या अंततः सुधार की उम्मीद कर रहे थे। इसका परिणाम अतरल "घोस्ट इन्वेंट्री" था: प्रमुख शहरों में कम उपयोग वाले घर और अतिरिक्त कार्यालय/औद्योगिक स्टॉक - आपूर्ति जो भौतिक रूप से मौजूद थी लेकिन कानूनी और कब्जे के जोखिम, प्रशासनिक बाधा और प्रवासी समुदाय की जड़ता के कारण सामान्य बाजार आपूर्ति की तरह व्यवहार नहीं करती थी।
विकृत बाजार: दो वेनेज़ुएला की कहानी
कराकस का प्रीमियम बुलबुला: मूल्य के भंडार के रूप में कंक्रीट
कराकस के कुछ हिस्सों में (विशेष रूप से लास मर्सिडीज / चाकाओ), निर्माण और मूल्य निर्धारण राष्ट्रीय मूल सिद्धांतों से अलग हो गए। यह बुलबुला व्यापक आय वृद्धि या बंधक विस्तार से प्रेरित नहीं था; यह (क) डॉलरीकरण के तहत पूंजी संरक्षण और (ख) संदिग्ध अवैध वित्त द्वारा प्रेरित था जो कठोर संपत्तियों में मूल्य के स्थानीय भंडार की तलाश में था। [12]
मूल्य निर्धारण उच्च रह सकता है क्योंकि कई धारकों ने तरलता पर संरक्षण/अपारदर्शिता को प्राथमिकता दी। अधिभोग दरें और पैदावार अक्सर गौण थीं, जिससे एक "बैलेंस-शीट शहर" की गतिशीलता उत्पन्न हुई: इमारतें मूल्य के भंडार के रूप में, जरूरी नहीं कि उत्पादक संपत्ति हों।
मध्यम वर्ग और आंतरिक क्षेत्रों में मंदी
प्रीमियम बुलबुले के बाहर, मूल्य गिर गए। कोई कार्यशील बंधक बाजार नहीं होने के कारण, लेनदेन के लिए लगभग पूरी तरह से नकदी की आवश्यकता होती थी, जिससे खरीदार आधार सिकुड़ गया। बुनियादी ढांचे और कोंडो रखरखाव की विफलताओं ने भौतिक क्षय को तेज कर दिया, जिससे पुराने मध्यम वर्गीय टावरों और आंतरिक शहरों में मूल्य और भी नीचे चले गए। निर्माण क्षेत्र की कमजोरी ने नकारात्मक चक्र को मजबूत किया: नवीनीकरण क्षमता की तुलना में गिरावट तेज थी। [3]
एक बहिष्कृत बाजार की वित्तीय प्रणालियाँ
क्रिप्टो एक निपटान परत क्यों बन गया
जब घरेलू बैंकिंग नाजुक होती है और सीमा पार वायरिंग बाधित होती है, तो निपटान उस पर स्थानांतरित हो जाता है जो भी काम करता है। उच्च-स्तरीय और सीमा-पार मामलों में, USDT तेजी से एक व्यावहारिक निपटान परत के रूप में कार्य करता है: तेजी से निष्पादन, कम बाधा, और वैश्विक परिवर्तनीयता। हालांकि, इसने प्रतिपक्ष और अनुपालन जोखिम (फ्रीज, एएमएल/केवाईसी एक्सपोजर, कमजोर कानूनी प्रवर्तनीयता) भी पेश किया।
सूक्ष्म-मामला 1: चाकाओ में एक USDT लेनदेन
संदर्भ: एक खरीदार और विक्रेता चाकाओ में $75,000 के अपार्टमेंट की बिक्री पर सहमत होते हैं।
बाधा: बड़ी नकद डिलीवरी एक सुरक्षा जोखिम है; मानक सीमा-पार निपटान अविश्वसनीय/धीमा है और अनुपालन बाधा के प्रति संवेदनशील है।
तंत्र: पार्टियां 75,000 USDT वॉलेट-टू-वॉलेट का निपटान करती हैं, फिर एक सार्वजनिक विलेख पर हस्ताक्षर करती हैं जो "इस अधिनियम से पहले" भुगतान को स्वीकार करता है (जब रजिस्ट्रारों के पास स्पष्ट ढांचे की कमी होती है तो परिचालन बाधा से बचने के लिए एक सामान्य व्यंजना)।
जोखिम: यदि धन में देरी/फ्रीज हो जाता है, या यदि लेनदेन को बाद में कर प्रमाणीकरण की आवश्यकता होती है, तो उपचार सीमित होते हैं और विवाद समाधान कमजोर होता है।
निवेशक के लिए सीख: क्रिप्टो निपटान बाधा को कम कर सकता है, लेकिन यह अनुशासित दस्तावेज़ीकरण, एस्क्रो संरचना और स्वच्छ उत्पत्ति के मूल्य को बढ़ाता है।
कानूनी अधर: चाविस्मो के तहत संपत्ति के अधिकार
SUNAVI और बेदखली-विरोधी शासन
निवेश के लिए एक मुख्य निवारक व्यवहार में लागू करने योग्य संपत्ति अधिकारों का व्यवस्थित कमजोर होना था। आवास पट्टा नियंत्रण और बेदखली की बाधाएं - प्रशासनिक और न्यायिक बाधाओं के माध्यम से प्रबलित - ने मानक मकान मालिक उपचारों को अविश्वसनीय बना दिया, जिससे कथित "किराएदार लॉक-इन" जोखिम बढ़ गया। [6]
इसने किराये को अर्ध-अनौपचारिक संरचनाओं में धकेल दिया: भारी अग्रिम भुगतान, जहां संभव हो कॉर्पोरेट-शैली के अनुबंध, और विश्वसनीय नेटवर्क के लिए वरीयता।
SAREN: रजिस्ट्री की बाधा, भ्रष्टाचार का जोखिम, और समानांतर स्वामित्व
रजिस्ट्री और नोटरी प्रक्रियाएं एक उच्च-बाधा वाली परत बन गईं जहां देरी और अनौपचारिक मध्यस्थ ("गेस्टोर्स") अक्सर आवश्यक थे। [5] समानांतर में, कुछ हस्तांतरण निजी दस्तावेजों पर निर्भर थे जो हस्ताक्षर की पहचान के लिए नोटरीकृत थे लेकिन पूरी तरह से पंजीकृत नहीं थे, जिससे एक छाया परत बन गई जहां कब्जा और "कागजी स्वामित्व" अलग-अलग थे - भविष्य के विवादों के लिए एक स्पष्ट दोष रेखा। [14]
सूक्ष्म-मामला 2: देखभाल करने वाले की दुविधा ("Cuidador" जोखिम)
संदर्भ: एक प्रवासी परिवार आक्रमण/अवैध कब्जे को रोकने के लिए एक अनौपचारिक देखभालकर्ता की व्यवस्था के तहत एक घर छोड़ देता है। संघर्ष: वर्षों बाद, देखभाल करने वाला खाली करने से इनकार कर देता है, रोजगार/अधिभोग की स्थिति की अस्पष्टता और निपटान की मांग करने के लिए धीमी प्रणाली का लाभ उठाता है। परिणाम: मालिक को अक्सर एक विकल्प का सामना करना पड़ता है: नियंत्रण वापस पाने के लिए भुगतान करें या एक लंबे, अनिश्चित विवाद में प्रवेश करें।
निवेशक के लिए सीख: कब्जे का जोखिम सैद्धांतिक नहीं है; यह एक मूल्य निर्धारण चर है। "कब्जे में" का मतलब "भारग्रस्त" हो सकता है, भले ही कोई औपचारिक पट्टा न हो।
मानवीय परत: प्रवासन, प्रेषण, और "बुनियादी ढांचे के रूप में लोग"
अनुपस्थित मालिकों के रूप में प्रवासी
लाखों लोगों के विदेश में होने के कारण, देखभाल करने वाले परिचालन संबंधी बुनियादी ढांचा बन गए - पानी की डिलीवरी, मरम्मत, सुरक्षा और स्थानीय राजनीतिक बाधाओं का प्रबंधन। इसने संपत्तियों को पूरी तरह से ढहने से बचाया लेकिन जब रिश्ते अनौपचारिक थे तो बंधक-शैली का जोखिम पैदा हुआ।
विकेंद्रीकृत रखरखाव पूंजी के रूप में प्रेषण
प्रेषण एक प्रमुख स्थिरीकरण प्रवाह के रूप में उभरा, जो "उत्तरजीविता उन्नयन" (टैंक, सुरक्षा, कनेक्टिविटी) को वित्तपोषित करता है जिसने बाजार मूल्य से अधिक रहने की क्षमता को संरक्षित किया। यह बताता है कि घरेलू स्तर पर शुरुआती पुनर्निर्माण विकेंद्रीकृत रह सकता है, भले ही संस्थागत पूंजी वापस आ जाए। [13]
GMVV और आवास का राजनीतिकरण
राज्य के नेतृत्व वाले आवास कार्यक्रमों ने शहरी भूगोल और पड़ोस की गतिशीलता को प्रभावित किया। जहां गुणवत्ता, सेवाएं और योजना पिछड़ गई, वहां फैलने वाले प्रभावों ने आसपास के मूल्यों को कम कर दिया और आवास को स्थिर निजी संपत्ति के बजाय राजनीतिक आवंटन के रूप में कथा को मजबूत किया। [15]
तुलनात्मक इतिहास: संक्रमण आमतौर पर रियल एस्टेट के साथ क्या करते हैं
निकारागुआ (1990): कानूनी हैंगओवर
संक्रमण के बाद का निकारागुआ यह दर्शाता है कि कैसे बहाली के दावे और विवादित स्वामित्व वर्षों तक तरलता को स्थिर कर सकते हैं। जब राजनीतिक परिवर्तन आता है, तब भी रियल एस्टेट तब तक दबा रह सकता है जब तक कि विवाद समाधान तंत्र परिपक्व न हो जाए। [10]
पनामा (1989 के बाद): डॉलरीकृत रिकवरी की गतिशीलता
पनामा का अनुभव दिखाता है कि सुरक्षा और संस्थागत विश्वसनीयता स्थिर हो जाने के बाद डॉलरीकरण प्रीमियम-सेगमेंट रिकवरी को कैसे तेज कर सकता है - विशेष रूप से सेवाओं से चलने वाले केंद्रों में। वेनेज़ुएला का वास्तविक डॉलरीकरण चुनिंदा क्षेत्रों में एक समान तंत्र का समर्थन कर सकता है, लेकिन केवल तभी जब बुनियादी ढांचे और कानूनी निश्चितता में सुधार हो। [11]
संक्रमण का रोडमैप और परिदृश्य
एक सुधार टेम्पलेट: "प्लान पाइस"
पुनर्निर्माण की रूपरेखा इस पर जोर देती है:
- संपत्ति के अधिकारों की बहाली (बहाली/मुआवजा तंत्र)
- बुनियादी ढांचे में निवेश (पहले ग्रिड और पानी)
- निजीकरण और संस्थागत रीसेट (निवेश और ऋण को फिर से सक्षम करने के लिए) [9]
बंधक ऋण: मध्यम अवधि का अनलॉक
मध्यम बाजार के लिए सबसे परिवर्तनकारी बदलाव बंधक ऋण की वापसी होगी। महंगा ऋण भी $30k–$100k खंड में मांग लोच का विस्तार करेगा, जो केवल-नकद बाधाओं से संरचनात्मक रूप से दबा हुआ है। यह मौद्रिक स्थिरता और बैंक पुनर्पूंजीकरण पर निर्भर है।
परिदृश्य ढांचा (2026–2030)
| परिदृश्य | संभावना | मुख्य विशेषताएँ | रियल एस्टेट पर प्रभाव | देखने के लिए शुरुआती संकेतक |
|---|---|---|---|---|
| तीव्र सामान्यीकरण | कम | प्रतिबंधों में राहत + विश्वसनीय संस्थान + बुनियादी ढांचे पर जोर | प्रीमियम कराकस और पर्यटन गलियारे फिर से उठते हैं; औपचारिक किराये का बाजार लौटता है; निर्माण चुनिंदा रूप से फिर से शुरू होता है | स्पष्ट बहाली ढांचा; ग्रिड अपग्रेड वित्तपोषित; विश्वसनीय रजिस्ट्री सुधार |
| रुकी हुई संक्रमण | उच्च | राजनीतिक विखंडन + धीमी कानूनी सफाई | दो-गति वाला बाजार: सुरक्षित/स्वायत्त क्षेत्र बेहतर प्रदर्शन करते हैं; व्यापक बाजार अतरल; क्रमिक सुधार | लगातार रजिस्ट्री में देरी; सीमित ऋण; सुरक्षा एन्क्लेव का प्रभुत्व |
| अभिजात वर्ग के कब्जे की निरंतरता | मध्यम | संपत्ति हस्तांतरण एक नए अंदरूनी वर्ग के लिए समेकित होता है | उच्च-स्तरीय ऊंचा लेकिन अलग रहता है; स्वामित्व/कब्जे का जोखिम बना रहता है; मध्य-बाजार का क्षय होता है | अपारदर्शी निजीकरण; कमजोर प्रवर्तन; अंदरूनी लोगों के लिए चयनात्मक सुरक्षा |
रणनीतिक निवेश दृष्टिकोण और निष्कर्ष
निवेश थीसिस (व्यावहारिक, रोमांटिक नहीं)
वेनेज़ुएला "सस्ता" हो सकता है और फिर भी एक जाल हो सकता है। जोखिम प्रीमियम वास्तविक है और अक्सर क्षेत्र सत्यापन के बिना इसका मूल्य निर्धारण नहीं किया जा सकता है।
प्राथमिकता दें (जोखिम-प्रबंधित लाभ):
- प्रमुख गलियारों और बंदरगाहों के पास औद्योगिक/लॉजिस्टिक्स संपत्तियां (आयात प्रवाह, पुनर्निर्माण आपूर्ति श्रृंखला)।
- ऐतिहासिक रूप से स्थिर पड़ोस में प्रमुख-लेकिन-पुरानी आवासीय संपत्तियां यदि स्वायत्तता/सुरक्षा को लागत-प्रभावी ढंग से इंजीनियर किया जा सकता है।
- संकटग्रस्त आतिथ्य केवल स्पष्ट कब्जे, स्वच्छ स्वामित्व-श्रृंखला, और एक यथार्थवादी पुनर्वास योजना के साथ।
बचें (एक डिफ़ॉल्ट मुद्रा के रूप में):
- पूर्व-निर्माण लक्जरी जहां पूंजी की उत्पत्ति, अधिभोग की धारणाएं, और कानूनी जोखिम अस्पष्ट हैं।
- अस्पष्ट कब्जे वाली कोई भी चीज़ (देखभाल करने वाले, अनौपचारिक निवासी) जब तक कि समाधान को निधि देने के लिए पर्याप्त छूट न हो।
निवेशक सारांश (कार्य परत)
पैसा सबसे अधिक कहाँ होने की संभावना है:
- पुनर्निर्माण प्रवाह और ऊर्जा आपूर्ति श्रृंखलाओं से जुड़ी लॉजिस्टिक्स/वेयरहाउसिंग
- सीमित सूक्ष्म-बाजारों में लौटने वाले पेशेवरों के लिए सुरक्षित, स्वायत्तता-तैयार किराये
- स्वच्छ कानूनी नींव के साथ चुनिंदा संकटग्रस्त पर्यटन संपत्तियां
जोखिम कहाँ केंद्रित है:
- स्वामित्व जोखिम (अपंजीकृत हस्तांतरण, विवादित रजिस्ट्री प्रविष्टियाँ, भविष्य के बहाली के दावे)
- कब्जे का जोखिम (देखभाल करने वाले/अवैध कब्जेधारी/अनौपचारिक निवासी)
- बुनियादी ढांचे का जोखिम (संपत्तियां "लक्जरी" के रूप में मूल्यवान हैं लेकिन टूटे हुए ग्रिड पर निर्भर हैं)
- अनुपालन जोखिम (प्रतिबंधों की बाधा; भुगतान प्रणालियों में एएमएल/केवाईसी एक्सपोजर)
न्यूनतम व्यवहार्य उचित परिश्रम जांच सूची:
- केवल कागजी शीर्षक ही नहीं, भौतिक कब्जे और नियंत्रण को सत्यापित करें
- निजी कागजात पर नहीं, बल्कि रजिस्ट्री पंजीकरण पर जोर देते हुए स्वामित्व-श्रृंखला का पुनर्निर्माण करें
- स्वायत्तता उन्नयन (पानी/बिजली/कनेक्टिविटी) को "अच्छा है" के रूप में नहीं, बल्कि पूंजीगत व्यय के रूप में बजट करें
- किसी भी क्रिप्टो-आसन्न निपटान के लिए संरचित एस्क्रो + स्वच्छ-धन की उत्पत्ति का उपयोग करें
- प्रारंभिक-चरण संक्रमण मूल्य निर्धारण को संतुलन के रूप में नहीं, बल्कि मूल्य खोज के रूप में मानें
संक्रमण के ढांचे में वेनेज़ुएला का रियल एस्टेट एक ऐसा बाजार है जहां संपत्तियों का मूल्य निर्धारण फिनिशिंग पर कम और प्रवर्तनीयता पर अधिक निर्भर करता है - सुरक्षा, स्वायत्तता, रजिस्ट्री की विश्वसनीयता और संस्थागत कर्षण। शुरुआती विजेता वे हैं जो अनिश्चितता को कम कर सकते हैं, न कि वे जो कम नाममात्र की कीमतों का पीछा करते हैं। यदि संस्थान स्थिर होते हैं और बुनियादी ढांचे का पुनर्निर्माण होता है, तो रिकवरी शक्तिशाली हो सकती है - लेकिन यह असमान होगी, सामान्य होने में धीमी होगी, और कानूनी स्पष्टता के प्रति अत्यधिक संवेदनशील होगी।
संक्रमण के दौरान चल रही मूल्य खोज और नई आपूर्ति ट्रैकिंग के लिए, Agentiz पर प्रारंभिक वेनेज़ुएला लिस्टिंग फ़ीड का पालन करें: https://ve.agentiz.com/en
Agentiz (वैश्विक निर्देशिका): https://www.agentiz.com/en
स्रोत
- 1. इकोनॉमिक्स ऑब्जर्वेटरी — "वेनेज़ुएला की अर्थव्यवस्था क्यों ढह गई?"
- 2. आईएमएफ ई-लाइब्रेरी — "वेनेज़ुएला का पलायन: एक अभूतपूर्व आर्थिक और मानवीय संकट"
- 3. कराकस क्रॉनिकल्स — "2012 से वेनेज़ुएला के निर्माण में 98% की कमी आई"
- 4. सीईआईसी डेटा — वेनेज़ुएला ऋण / वित्तीय स्थितियाँ
- 5. ट्रांसपेरेंसिया वेनेज़ुएला (निर्वासन में) — जबरन वसूली / संस्थागत कमजोरी रिपोर्ट
- 6. R4V — शरणार्थियों/प्रवासियों के लिए बेदखली के जोखिमों पर मार्गदर्शन नोट
- 7. जस्टिया वेनेज़ुएला — लेय ऑर्गानिका डेल त्राबाजो (LOTTT) पाठ
- 8. चैथम हाउस — वेनेज़ुएला के तेल और गैस क्षेत्र में सुधार
- 9. अटलांटिक काउंसिल — प्लान पाइस (रोडमैप / इवेंट रीकैप)
- 10. यू.एस. स्टेट डिपार्टमेंट एफओआईए दस्तावेज़ — निकारागुआ संपत्ति के दावे / संघर्ष के बाद बहाली
- 11. आईएमएफ स्टाफ कंट्री रिपोर्ट्स — पनामा विकास और रिकवरी संदर्भ
- 12. यू.एस. ट्रेजरी विभाग — राष्ट्रीय मनी लॉन्ड्रिंग जोखिम मूल्यांकन (रियल एस्टेट जोखिम फ्रेमिंग)
- 13. द डायलॉग — वेनेज़ुएला प्रेषण उत्तरजीविता विदेशी मुद्रा / आर्थिक जीवन रेखा के रूप में
- 14. हस्ताक्षर पहचान बनाम रजिस्ट्री भेद्यता पर अकादमिक/कानूनी विश्लेषण
- 15. आर्किटेक्चर एंड पॉलिटिक्स — GMVV "केवल एक मुखौटा" विश्लेषण