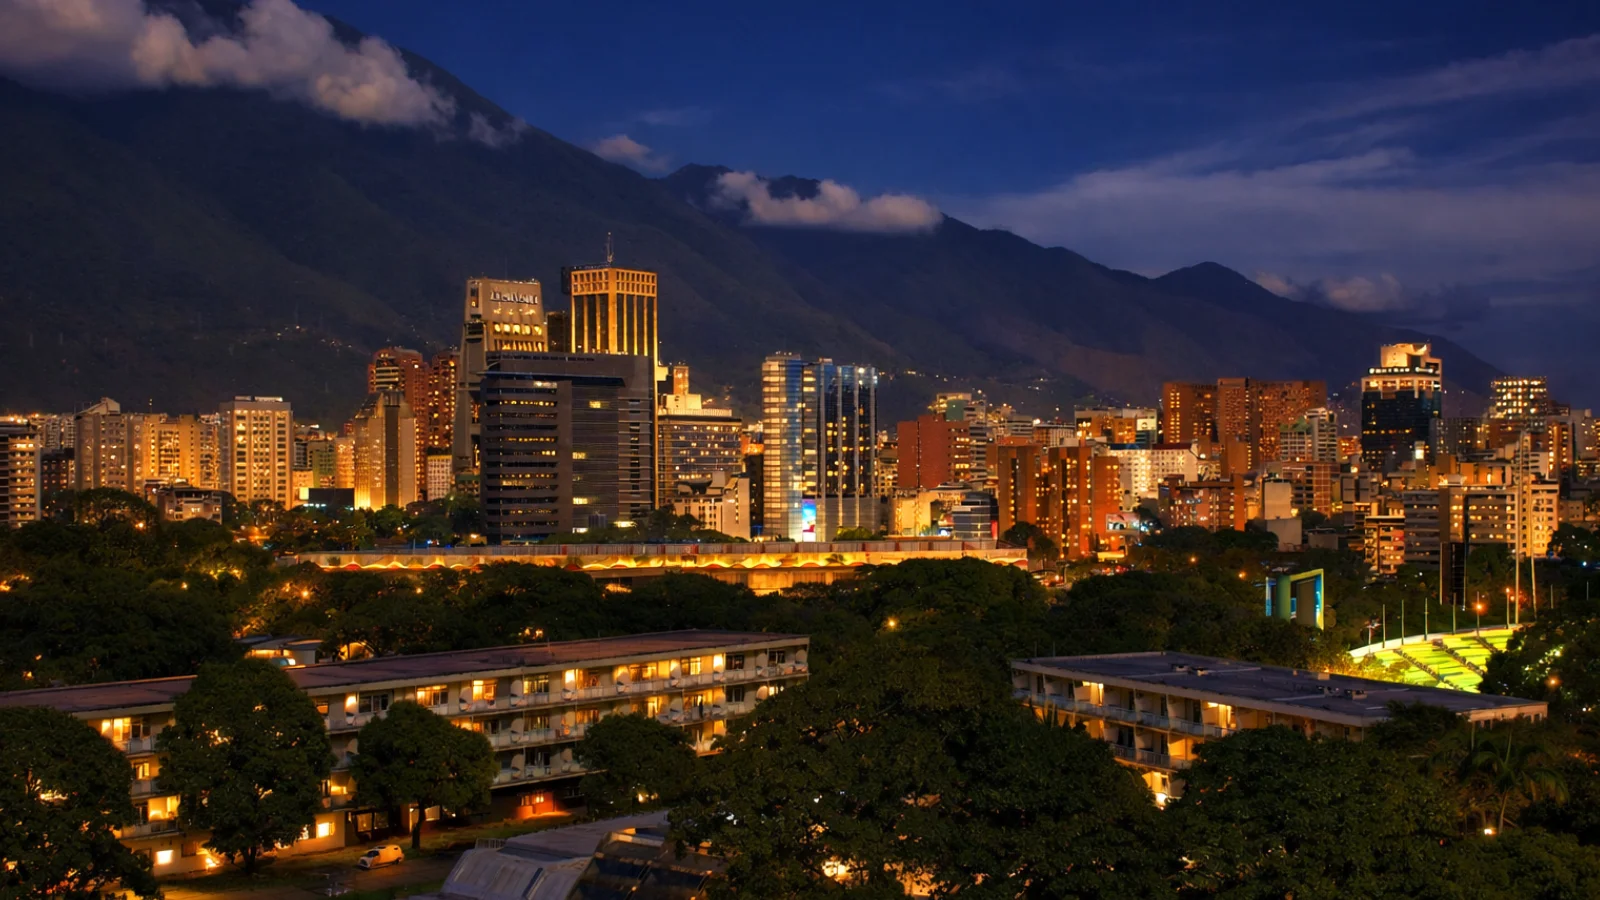
هذا التقرير هو تحليل للسوق قائم على سيناريو مبني على افتراض انتقال كامل للنظام السياسي في فنزويلا في أوائل عام 2026. يجب قراءة جميع التوقعات والتقييمات ونماذج المخاطر ضمن هذا الإطار التحليلي.
تطور سوق العقارات في فنزويلا في الفترة 2013-2025 ليصبح حالة شاذة نادرة: انهيار على مستوى البلاد في أساسيات التقييم، مقترنًا بفقاعة ضيقة من العقارات الفاخرة المقومة بالدولار في أجزاء من كاراكاس. أدى انكماش الناتج المحلي الإجمالي الحقيقي بأكثر من 75% (2013-2021) وانهيار الائتمان إلى تحويل العقارات إلى سوق يعتمد بالكامل تقريبًا على النقد، بينما حوّل فشل البنية التحتية "الاستقلالية" (المياه والكهرباء والاتصالات) إلى عامل تسعير حاسم. في غضون ذلك، خلفت الهجرة الجماعية - حوالي 7.7 مليون شخص - "مخزونًا شبحيًا" كبيرًا من المنازل والمساحات التجارية غير المستغلة، والتي جُمد جزء كبير منها بسبب المخاطر القانونية أو الإشغال غير الرسمي أو مجرد نقص السيولة. تحولت مسارات التسوية إلى النقد بالدولار الأمريكي وUSDT (Tether) كحلول بديلة للخلل المصرفي ومعوقات العقوبات، مما أدى إلى سرعة التنفيذ ولكن ضعف التتبع القانوني والضريبي.
ما يهم المستثمرين في المرحلة الانتقالية:
- تزداد السيولة سوءًا في البداية (نزاعات على الملكية، مطالبات بالاسترداد، إعادة هيكلة مؤسسية)، حتى لو تحسنت المعنويات العامة.
- يمكن للأسواق المصغرة الفاخرة أن تتعافى بشكل أسرع في ظل الدولرة الفعلية، ولكن فقط حيث يكون الأمن والاستقلالية موثوقين.
- تهيمن مخاطر سندات الملكية والحيازة على عملية تحديد الأسعار: فالتوثيق وحده غير كافٍ دون التحقق المادي ويقين السجل العقاري.
- الرؤية المبكرة مهمة. في المرحلة الأولى من تحديد الأسعار، تساعد حتى الرؤى الجزئية للسوق في قياس الأسعار المطلوبة وتتبع العرض الجديد عند ظهوره. تعمل Agentiz على بناء تغطيتها لفنزويلا كمصدر بيانات للإعلانات في مرحلة مبكرة (يمكن للمالكين والوكالات المحليين النشر وتشكيل مجموعة البيانات): Agentiz – فنزويلا
الهاوية الاقتصادية الكلية: وضع انهيار العقارات في سياقه
حجم الدمار الاقتصادي
لتقييم العقارات الفنزويلية قبل المرحلة الانتقالية، فإن نقطة البداية هي الانهيار الاقتصادي الكلي. بين عامي 2013 و2021، انكمش الناتج المحلي الإجمالي الحقيقي لفنزويلا بأكثر من 75% - وهو انخفاض يماثل في حجمه أشد الانهيارات الاقتصادية الحديثة، بما في ذلك بعض الاقتصادات المتأثرة بالصراعات، على الرغم من غياب حرب تقليدية على مستوى البلاد. [1]
كان المحرك الرئيسي هو انهيار قطاع النفط. انخفض الإنتاج الذي بلغ متوسطه حوالي 2.8 مليون برميل يوميًا (2008-2013) إلى حوالي 0.4 مليون برميل يوميًا بحلول منتصف عام 2020، مما يعكس نقص الاستثمار المزمن، وفقدان القدرة التقنية، والإدارة المسيسة. [8] أدت الأزمة المالية الناتجة إلى تسريع التمويل النقدي والتضخم المفرط، مما دمر فعليًا البوليفار كوحدة مستقرة لتسعير الأصول طويلة الأجل.
أدى الانهيار النقدي إلى القضاء على الآليات التي تدعم عادةً أسواق الإسكان:
- اختفى الائتمان العقاري. لم تتمكن البنوك من الإقراض بشكل مستدام بعملة تتدهور قيمتها بسرعة، وتوقف الإقراض الموثوق طويل الأجل. (ينعكس هذا في الانهيار الأوسع للوساطة المالية وظروف الإقراض). [4]
- ظهرت الدولرة العفوية. بحلول عام 2019، كان جزء كبير من السوق يسعر بالدولار الأمريكي، حتى في الحالات التي ظلت فيها السياسة الرسمية والممارسات الإدارية غامضة. [1]
فشل البنية التحتية كسقف للتقييم
تعتمد منفعة العقارات على الشبكة العامة. مع انهيار موثوقية الكهرباء والمياه والاتصالات، بدأ التقييم يدمج "منفعة البقاء". تم تداول المباني ذات آبار المياه العميقة (pozos)، والمولدات الصناعية، والاتصال المرن بأسعار أعلى؛ بينما واجهت تلك التي تعتمد على الخدمات العامة خصومات هيكلية. أدى هذا إلى إنشاء سوق متعدد المستويات حيث حلت "الاستقلالية" محل مقاييس الرفاهية التقليدية.
ديموغرافيا الهجر و"المخزون الشبحي"
أعادت الهجرة تشكيل العرض والطلب. بحلول تقديرات 2022-2023، كان حوالي 7.7 مليون فنزويلي قد غادروا البلاد، مما أفرغ القاعدة الاستهلاكية التي تدعم عادةً الطلب على مساكن السوق المتوسطة وصيانتها. [2]
لم يتم بيع حصة كبيرة من العقارات بأسعار منخفضة لأن المالكين لم يكونوا راغبين في تحقيق الخسائر أو كانوا يأملون في الانتعاش في نهاية المطاف. كانت النتيجة "مخزونًا شبحيًا" غير سائل: منازل غير مستغلة بالإضافة إلى فائض في المخزون المكتبي/الصناعي في المدن الرئيسية - وهو عرض موجود ماديًا ولكنه لم يتصرف كعرض سوقي عادي بسبب المخاطر القانونية ومخاطر الحيازة، والمعوقات الإدارية، وجمود المغتربين.
السوق المشوه: حكاية فنزويلتين
فقاعة العقارات الفاخرة في كاراكاس: الخرسانة كمخزن للقيمة
في أجزاء من كاراكاس (لا سيما لاس مرسيدس / تشاكاو)، تباين البناء والتسعير عن الأساسيات الوطنية. لم تكن الفقاعة مدفوعة بنمو الدخل على نطاق واسع أو التوسع في الرهن العقاري؛ بل كانت مدفوعة بـ (أ) الحفاظ على رأس المال في ظل الدولرة و (ب) التمويل غير المشروع المشتبه به الذي يبحث عن مخزن محلي للقيمة في الأصول المادية. [12]
كان من الممكن أن تظل الأسعار مرتفعة لأن العديد من المالكين أعطوا الأولوية للحفاظ على القيمة/الغموض على السيولة. غالبًا ما كانت معدلات الإشغال والعوائد ثانوية، مما أدى إلى ديناميكية "مدينة الميزانية العمومية": المباني كمخازن للقيمة، وليست بالضرورة أصولًا منتجة.
ركود الطبقة الوسطى والداخل
خارج فقاعة العقارات الفاخرة، انهارت القيم. مع عدم وجود سوق رهن عقاري فعال، تطلبت المعاملات نقدًا شبه كامل، مما قلص قاعدة المشترين. أدى فشل البنية التحتية وصيانة الشقق إلى تسريع التدهور المادي، مما دفع القيم إلى مزيد من الانخفاض في أبراج الطبقة الوسطى القديمة والمدن الداخلية. عزز ضعف قطاع البناء الحلقة السلبية: فاق التدهور قدرة التجديد. [3]
المسارات المالية لسوق منبوذة
لماذا أصبحت العملات المشفرة طبقة تسوية
عندما تكون الخدمات المصرفية المحلية هشة والتحويلات عبر الحدود مقيدة، تتحول التسوية إلى أي وسيلة متاحة. في الحالات الراقية وعبر الحدود، عملت USDT بشكل متزايد كطبقة تسوية عملية: تنفيذ سريع، احتكاك منخفض، وقابلية تحويل عالمية. ومع ذلك، فقد أدخلت أيضًا مخاطر الطرف المقابل والامتثال (التجميد، التعرض لمخاطر مكافحة غسل الأموال/اعرف عميلك، ضعف الإنفاذ القانوني).
دراسة حالة مصغرة 1: معاملة USDT في تشاكاو
السياق: يتفق مشترٍ وبائع على بيع شقة بقيمة 75,000 دولار في تشاكاو.
القيد: تسليم مبالغ نقدية كبيرة يمثل خطرًا أمنيًا؛ والتسوية القياسية عبر الحدود غير موثوقة/بطيئة وعرضة لمعوقات الامتثال.
الآلية: يقوم الطرفان بتسوية 75,000 USDT من محفظة إلى محفظة، ثم يوقعان على صك عام يقر بالدفع "قبل هذا الإجراء" (وهو تعبير ملطف شائع لتجنب المعوقات التشغيلية عندما تفتقر مكاتب التسجيل إلى أطر عمل واضحة).
المخاطرة: إذا تأخرت الأموال/تم تجميدها، أو إذا تطلبت المعاملة لاحقًا إثباتًا ضريبيًا، فإن سبل الانتصاف تكون محدودة وتسوية المنازعات ضعيفة.
خلاصة للمستثمر: يمكن للعملات المشفرة أن تقلل من معوقات التسوية، لكنها تزيد من قيمة التوثيق المنضبط، وهيكلة حسابات الضمان، ومصدر الأموال النظيف.
المطهر القانوني: حقوق الملكية في ظل التشافيزية
SUNAVI ونظام مكافحة الإخلاء
كان أحد العوائق الأساسية للاستثمار هو الإضعاف المنهجي لحقوق الملكية القابلة للإنفاذ في الممارسة العملية. أدت ضوابط إيجار المساكن وقيود الإخلاء - التي عززتها الاختناقات الإدارية والقضائية - إلى جعل سبل الانتصاف القياسية للمالكين غير موثوقة، مما زاد من مخاطر "تثبيت المستأجر" المتصورة. [6]
دفع هذا الأمر الإيجارات إلى هياكل شبه غير رسمية: دفعات مقدمة كبيرة، وعقود على غرار عقود الشركات حيثما أمكن، وتفضيل الشبكات الموثوقة.
SAREN: معوقات التسجيل، ومخاطر الفساد، والملكية الموازية
أصبحت عمليات التسجيل والتوثيق طبقة ذات معوقات عالية حيث كانت التأخيرات والوسطاء غير الرسميين ("gestores") ضرورية في كثير من الأحيان. [5] بالتوازي، اعتمدت بعض عمليات النقل على مستندات خاصة موثقة للتعرف على التوقيع ولكنها غير مسجلة بالكامل، مما خلق طبقة ظل حيث تباينت الحيازة و"الملكية الورقية" - وهو خط صدع واضح للنزاعات المستقبلية. [14]
دراسة حالة مصغرة 2: معضلة القائم بالرعاية (مخاطر "Cuidador")
السياق: تترك عائلة من المغتربين منزلًا تحت ترتيب رعاية غير رسمي لمنع الاستيلاء عليه/وضع اليد. النزاع: بعد سنوات، يرفض القائم بالرعاية إخلاء العقار، مستغلًا غموض حالة التوظيف/الإشغال والنظام البطيء للمطالبة بتسوية. النتيجة: غالبًا ما يواجه المالك خيارًا: الدفع لاستعادة السيطرة أو الدخول في نزاع طويل وغير مؤكد.
خلاصة للمستثمر: مخاطر الحيازة ليست نظرية؛ إنها متغير تسعير. يمكن أن يعني "مشغول" أنه "مثقل بالالتزامات"، حتى بدون عقد إيجار رسمي.
الطبقة البشرية: الهجرة، والتحويلات المالية، و"الناس كبنية تحتية"
المغتربون كملاك غائبين
مع وجود الملايين في الخارج، أصبح القائمون بالرعاية بنية تحتية تشغيلية - يديرون توصيل المياه، والإصلاحات، والأمن، والاحتكاكات السياسية المحلية. هذا حال دون انهيار الأصول بالكامل ولكنه خلق مخاطر شبيهة بالرهائن عندما كانت العلاقات غير رسمية.
التحويلات المالية كرأس مال صيانة لامركزي
برزت التحويلات المالية كتدفق استقرار رئيسي، حيث مولت "ترقيات البقاء" (خزانات المياه، الأمن، الاتصالات) التي حافظت على قابلية السكن أكثر من القيمة السوقية. يشير هذا إلى أن إعادة الإعمار المبكرة على مستوى الأسرة قد تظل لامركزية، حتى قبل عودة رأس المال المؤسسي. [13]
GMVV وتسييس الإسكان
أثرت برامج الإسكان التي تقودها الدولة على الجغرافيا الحضرية وديناميكيات الأحياء. حيثما تخلفت الجودة والخدمات والتخطيط، كان من الممكن أن تؤدي الآثار غير المباشرة إلى خفض القيم المحيطة وتعزيز سردية الإسكان كتخصيص سياسي بدلاً من كونه ملكية خاصة مستقرة. [15]
التاريخ المقارن: ما تفعله التحولات عادةً بالعقارات
نيكاراغوا (1990): التبعات القانونية
توضح نيكاراغوا بعد المرحلة الانتقالية كيف يمكن لمطالبات الاسترداد وسندات الملكية المتنازع عليها أن تجمد السيولة لسنوات. حتى عندما يحدث التغيير السياسي، قد تظل العقارات في حالة ركود حتى تنضج آليات تسوية المنازعات. [10]
بنما (ما بعد 1989): ديناميكيات الانتعاش المدولر
تُظهر تجربة بنما كيف يمكن للدولرة أن تسرع من انتعاش القطاع الفاخر بمجرد استقرار الأمن والمصداقية المؤسسية - خاصة في المراكز التي تعتمد على الخدمات. يمكن أن تدعم الدولرة الفعلية في فنزويلا آلية مماثلة في مناطق محددة، ولكن فقط إذا تحسنت البنية التحتية واليقين القانوني. [11]
خارطة طريق الانتقال والسيناريوهات
نموذج للإصلاح: "خطة البلاد"
تؤكد مخططات إعادة الإعمار على:
- استعادة حقوق الملكية (آليات الاسترداد/التعويض)
- الاستثمار في البنية التحتية (شبكة الكهرباء والمياه أولاً)
- الخصخصة وإعادة الهيكلة المؤسسية (لإعادة تمكين الاستثمار والائتمان) [9]
الائتمان العقاري: الانفراجة على المدى المتوسط
سيكون التحول الأكثر تأثيرًا للسوق المتوسطة هو عودة الإقراض العقاري. حتى الائتمان الباهظ الثمن من شأنه أن يوسع مرونة الطلب في شريحة 30 ألف دولار - 100 ألف دولار، التي عانت من ركود هيكلي بسبب قيود الدفع النقدي فقط. هذا يعتمد على الاستقرار النقدي وإعادة رسملة البنوك.
إطار السيناريوهات (2026-2030)
| السيناريو | الاحتمالية | الميزات الأساسية | الآثار على العقارات | المؤشرات المبكرة التي يجب مراقبتها |
|---|---|---|---|---|
| تطبيع سريع | منخفضة | رفع العقوبات + مؤسسات ذات مصداقية + دفعة للبنية التحتية | انتعاش كاراكاس الفاخرة والممرات السياحية؛ عودة سوق الإيجار الرسمي؛ استئناف البناء بشكل انتقائي | إطار واضح للاسترداد؛ تمويل ترقيات الشبكة؛ إصلاحات موثوقة للسجل العقاري |
| انتقال متعثر | عالية | تجزئة سياسية + عملية تطهير قانوني بطيئة | سوق بسرعتين: المناطق الآمنة/المستقلة تتفوق في الأداء؛ السوق الواسع يفتقر للسيولة؛ انتعاش تدريجي | تأخيرات مستمرة في التسجيل؛ ائتمان محدود؛ هيمنة الجيوب الأمنية |
| استمرارية استيلاء النخبة | متوسطة | تتركز عمليات نقل الأصول في أيدي طبقة جديدة من المطلعين | يبقى القطاع الراقي مرتفعًا ولكنه منفصل؛ تظل مخاطر الملكية/الحيازة قائمة؛ يتدهور السوق المتوسط | خصخصة غامضة؛ إنفاذ ضعيف؛ حماية انتقائية للمطلعين |
نظرة استراتيجية للاستثمار وخاتمة
أطروحة الاستثمار (عملية وليست رومانسية)
يمكن أن تكون فنزويلا "رخيصة" ومع ذلك تكون فخًا. علاوة المخاطرة حقيقية وغالبًا ما لا يمكن تسعيرها دون تحقق ميداني.
يُفضل (مكاسب مُدارة المخاطر):
- الأصول الصناعية/اللوجستية بالقرب من الممرات والموانئ الرئيسية (تدفقات الاستيراد، سلاسل إمداد إعادة الإعمار).
- العقارات السكنية المتميزة ولكن القديمة في الأحياء المستقرة تاريخيًا إذا كان من الممكن هندسة الاستقلالية/الأمن بتكلفة فعالة.
- الضيافة المتعثرة فقط مع حيازة واضحة، وسلسلة ملكية نظيفة، وخطة إعادة تأهيل واقعية.
يُتجنب (كموقف افتراضي):
- العقارات الفاخرة قيد الإنشاء حيث يكون مصدر رأس المال، وافتراضات الإشغال، والتعرض القانوني غير واضحة.
- أي شيء ذو حيازة غامضة (قائمون بالرعاية، شاغلون غير رسميين) ما لم يتم خصمه بما يكفي لتمويل الحل.
ملخص للمستثمر (الطبقة التنفيذية)
أين من المرجح أن تكون الأموال:
- الخدمات اللوجستية/المستودعات المرتبطة بتدفقات إعادة الإعمار وسلاسل إمداد الطاقة
- إيجارات آمنة وجاهزة للاستقلالية للمهنيين العائدين في أسواق مصغرة محدودة
- أصول سياحية متعثرة مختارة ذات أسس قانونية نظيفة
أين تتركز المخاطر:
- مخاطر سندات الملكية (عمليات نقل غير مسجلة، قيود سجل متنازع عليها، مطالبات استرداد مستقبلية)
- مخاطر الحيازة (القائمون بالرعاية/واضعو اليد/الشاغلون غير الرسميين)
- مخاطر البنية التحتية (أصول مسعرة على أنها "فاخرة" ولكنها تعتمد على شبكات معطلة)
- مخاطر الامتثال (معوقات العقوبات؛ التعرض لمخاطر مكافحة غسل الأموال/اعرف عميلك في مسارات الدفع)
قائمة العناية الواجبة الدنيا:
- التحقق من الإشغال والسيطرة المادية، وليس فقط سند الملكية الورقي
- إعادة بناء سلسلة الملكية مع التركيز على التسجيل في السجل العقاري، وليس الأوراق الخاصة
- وضع ميزانية لترقيات الاستقلالية (المياه/الكهرباء/الاتصالات) كنفقات رأسمالية، وليست "إضافات مرغوبة"
- استخدام حساب ضمان منظم + مصدر أموال نظيف لأي تسوية مرتبطة بالعملات المشفرة
- التعامل مع تسعير المرحلة الانتقالية المبكرة على أنه استكشاف للسعر، وليس سعر توازن
العقارات الفنزويلية في إطار المرحلة الانتقالية هي سوق يعتمد فيه تسعير الأصول بشكل أقل على التشطيبات وأكثر على قابلية الإنفاذ - الأمن، والاستقلالية، ومصداقية السجل العقاري، والزخم المؤسسي. الفائزون الأوائل هم أولئك الذين يمكنهم تقليل عدم اليقين، وليس أولئك الذين يلاحقون الأسعار الاسمية المنخفضة. إذا استقرت المؤسسات وأُعيد بناء البنية التحتية، يمكن أن يكون الانتعاش قويًا - لكنه سيكون غير متكافئ، وبطيئًا في التطبيع، وشديد الحساسية للوضوح القانوني.
لتتبع مستمر لتحديد الأسعار والعرض الجديد خلال المرحلة الانتقالية، تابع مصدر بيانات إعلانات فنزويلا المبكر على Agentiz: https://ve.agentiz.com/en
Agentiz (الدليل العالمي): https://www.agentiz.com/en
المصادر
- 1. Economics Observatory — "لماذا انهار اقتصاد فنزويلا؟"
- 2. IMF eLibrary — "النزوح الفنزويلي: أزمة اقتصادية وإنسانية غير مسبوقة"
- 3. Caracas Chronicles — "انكماش قطاع البناء الفنزويلي بنسبة 98% منذ عام 2012"
- 4. CEIC Data — إقراض فنزويلا / الظروف المالية
- 5. Transparencia Venezuela (en el exilio) — تقرير الابتزاز / الهشاشة المؤسسية
- 6. R4V — مذكرة إرشادية حول مخاطر الإخلاء للاجئين/المهاجرين
- 7. Justia Venezuela — نص قانون العمل الأساسي (LOTTT)
- 8. Chatham House — إصلاح قطاع النفط والغاز في فنزويلا
- 9. Atlantic Council — خطة البلاد (خارطة طريق / ملخص حدث)
- 10. U.S. State Department FOIA doc — مطالبات الملكية في نيكاراغوا / الاسترداد بعد الصراع
- 11. IMF Staff Country Reports — سياق النمو والانتعاش في بنما
- 12. U.S. Department of the Treasury — تقييم مخاطر غسل الأموال الوطني (تأطير مخاطر العقارات)
- 13. The Dialogue — تحويلات فنزويلا كعملة أجنبية للبقاء / شريان حياة اقتصادي
- 14. تحليل أكاديمي/قانوني حول التعرف على التوقيع مقابل ضعف السجل العقاري
- 15. Architecture & Politics — تحليل GMVV "مجرد واجهة"