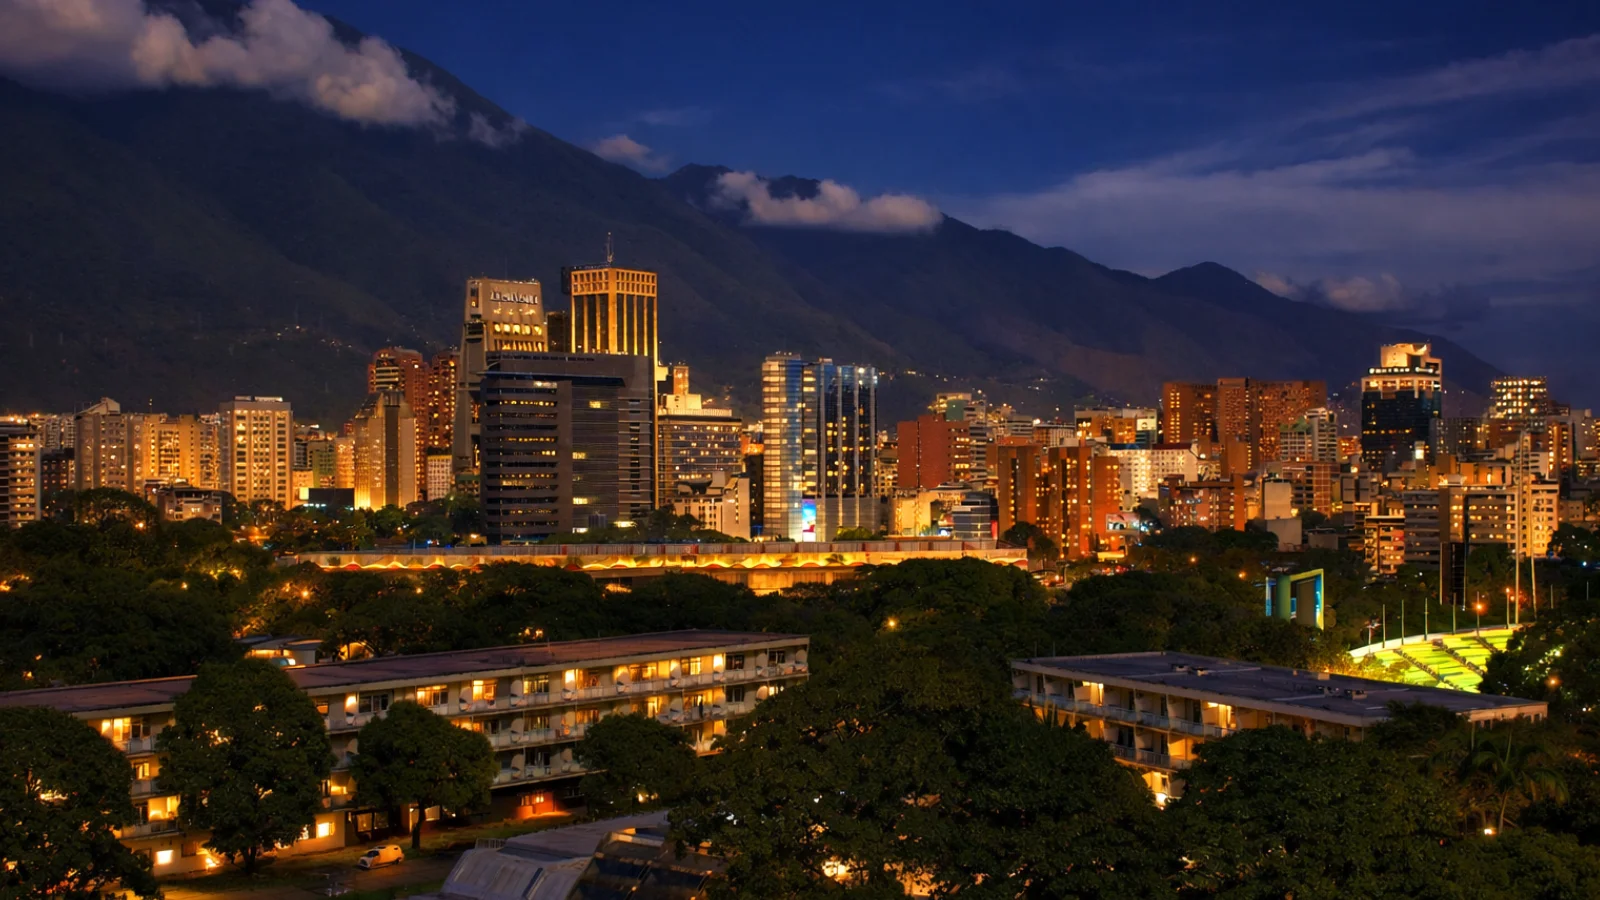
Цей звіт є сценарним аналізом ринку, побудованим на припущенні повного переходу політичного режиму у Венесуелі на початку 2026 року. Усі прогнози, оцінки та моделі ризиків слід читати в рамках цієї аналітичної системи.
Ринок нерухомості Венесуели у 2013–2025 роках перетворився на рідкісну аномалію: загальнонаціональний обвал фундаментальних показників оцінки в поєднанні з вузькою, доларизованою преміальною бульбашкою в деяких частинах Каракаса. Скорочення реального ВВП більш ніж на 75% (2013–2021) та крах кредитної системи перетворили нерухомість на майже повністю готівковий ринок, тоді як збій інфраструктури перетворив «автономність» (вода, електроенергія, зв'язок) на вирішальний ціновий фактор. Тим часом масова еміграція — приблизно 7,7 мільйона людей — залишила після себе великий «примарний інвентар» недовикористаних будинків та комерційних приміщень, значна частина яких була заморожена через юридичні ризики, неформальну зайнятість або просту неліквідність. Розрахункові системи перейшли на готівкові долари США та USDT (Tether) як обхідні шляхи для усунення банківської дисфункції та санкційних тертів, що забезпечило швидке виконання, але слабку юридичну/податкову простежуваність.
Що важливо для інвесторів на перехідному етапі:
- Ліквідність спочатку погіршується (суперечки щодо прав власності, вимоги про реституцію, інституційне перезавантаження), навіть якщо настрої покращуються.
- Преміальні мікроринки можуть швидше відновлюватися в умовах де-факто доларизації, але лише там, де безпека + автономність є надійними.
- Ризик права власності та володіння домінує у визначенні ціни: однієї лише документації недостатньо без фізичної перевірки та впевненості в реєстрації.
- Рання видимість має значення. На першій фазі визначення ціни навіть часткові ринкові огляди допомагають оцінювати запитувані ціни та відстежувати нову пропозицію, що з'являється. Agentiz розширює своє покриття у Венесуелі як канал ранніх оголошень (місцеві власники та агентства можуть публікувати та формувати набір даних): Agentiz – Венесуела
Макроекономічна прірва: Контекстуалізація краху ринку нерухомості
Масштаб економічного руйнування
Для оцінки венесуельської нерухомості до перехідного періоду відправною точкою є макроекономічний крах. У період з 2013 по 2021 рік реальний ВВП Венесуели скоротився більш ніж на 75% — падіння, порівнянне за масштабом з найсерйознішими сучасними економічними кризами, включаючи деякі економіки, що постраждали від конфліктів, незважаючи на відсутність загальнонаціональної звичайної війни. [1]
Центральним рушієм був крах нафтового сектора. Видобуток, який у середньому становив приблизно 2,8 млн барелів на добу (2008–2013), впав до приблизно 0,4 млн барелів на добу до середини 2020 року, що відображає хронічне недоінвестування, втрату технічного потенціалу та політизоване управління. [8] Виникла фіскальна криза прискорила монетарне фінансування та гіперінфляцію, фактично знищивши болівар як стабільну одиницю для ціноутворення довгострокових активів.
Монетарний крах усунув механізми, які зазвичай підтримують ринки житла:
- Іпотечний кредит зник. Банки не могли стабільно кредитувати у валюті, що швидко девальвувала, і надійне довгострокове кредитування припинилося. (Це відображається у ширшому краху фінансового посередництва та умов кредитування.) [4]
- Виникла спонтанна доларизація. До 2019 року значна частина ринку котирувалася в доларах США, навіть якщо офіційна політика та адміністративна практика залишалися неоднозначними. [1]
Інфраструктурний збій як обмеження оцінки
Корисність нерухомості залежить від мережі. Оскільки надійність електропостачання, водопостачання та телекомунікацій впала, оцінка почала включати «корисність для виживання». Будівлі з глибокими свердловинами (pozos), промисловими генераторами та стійким зв'язком продавалися з премією; ті, що залежали від комунальних послуг, стикалися зі структурними знижками. Це створило багаторівневий ринок, де «автономність» витіснила традиційні показники розкоші.
Демографія занедбаності та «примарний інвентар»
Еміграція змінила попит і пропозицію. За оцінками 2022–2023 років, близько 7,7 мільйона венесуельців покинули країну, виснажуючи споживчу базу, яка зазвичай підтримує попит на житло середнього класу та його обслуговування. [2]
Значна частина об'єктів не була продана за зниженими цінами, оскільки власники не бажали фіксувати збитки або сподівалися на можливе відновлення. Результатом став неліквідний «примарний інвентар»: недовикористані будинки плюс надлишкові офісні/промислові приміщення в ключових містах — пропозиція, яка існувала фізично, але не поводилася як звичайна ринкова пропозиція через юридичні ризики та ризики володіння, адміністративні тертя та інерцію діаспори.
Спотворений ринок: Історія двох Венесуел
Преміальна бульбашка Каракаса: Бетон як засіб збереження вартості
У деяких частинах Каракаса (зокрема, Лас-Мерседес / Чакао) будівництво та ціноутворення відрізнялися від національних фундаментальних показників. Бульбашка не була зумовлена широким зростанням доходів або розширенням іпотеки; вона була зумовлена (а) збереженням капіталу в умовах доларизації та (б) підозрою на незаконне фінансування, що шукає місцеве сховище вартості в твердих активах. [12]
Ціни могли залишатися високими, оскільки багато власників надавали пріоритет збереженню/непрозорості над ліквідністю. Рівень заповнюваності та прибутковість часто були вторинними, створюючи динаміку «міста-балансу»: будівлі як сховища вартості, а не обов'язково продуктивні активи.
Депресія середнього класу та внутрішніх регіонів
За межами преміальної бульбашки вартість обвалилася. За відсутності функціонуючого іпотечного ринку для транзакцій вимагалася майже повна готівка, що зменшило базу покупців. Збої в інфраструктурі та обслуговуванні кондомініумів прискорили фізичний занепад, ще більше знижуючи вартість у старих будинках середнього класу та внутрішніх містах. Слабкість будівельного сектора посилила негативну петлю: погіршення випереджало можливості ремонту. [3]
Фінансові основи ринку-ізгоя
Чому криптоактиви стали розрахунковим рівнем
Коли внутрішнє банківське обслуговування є крихким, а транскордонні перекази обмежені, розрахунки переходять до того, що може бути здійснено. У випадках високої вартості та транскордонних операцій USDT все частіше функціонував як практичний розрахунковий рівень: швидке виконання, низькі тертя та глобальна конвертованість. Однак це також вводило ризик контрагента та комплаєнсу (заморожування, вплив AML/KYC, слабка юридична забезпеченість).
Мікро-кейс 1: Транзакція USDT в Чакао
Контекст: Покупець та продавець погоджуються на продаж квартири за 75 000 доларів США в Чакао.
Обмеження: Велика готівкова доставка є ризиком безпеки; стандартне транскордонне врегулювання ненадійне/повільне та вразливе до комплаєнс-тертів.
Механіка: Сторони розраховуються 75 000 USDT з гаманця на гаманець, потім підписують публічний акт, який підтверджує оплату «до цього акту» (поширений евфемізм, щоб уникнути операційних тертів, коли реєстратори не мають чітких рамок).
Ризик: Якщо кошти затримуються/заморожуються, або якщо транзакція пізніше вимагає податкового обґрунтування, засоби правового захисту обмежені, а вирішення спорів слабке.
Висновок для інвестора: Криптоактиви можуть зменшити тертя при розрахунках, але вони підвищують цінність дисциплінованої документації, структури ескроу та чистого походження коштів.
Юридичне чистилище: Права власності за часів Чавізму
SUNAVI та режим проти виселення
Основним стримуючим фактором для інвестицій було систематичне послаблення прав власності на практиці. Контроль за орендою житла та обмеження на виселення — посилені через адміністративні та судові перешкоди — зробили стандартні засоби правового захисту орендодавця ненадійними, збільшуючи сприйнятий ризик «блокування орендаря». [6]
Це призвело до переходу оренди в напівформальні структури: великі авансові платежі, корпоративні контракти, де це можливо, та перевага довірених мереж.
SAREN: Реєстраційні перешкоди, корупційний ризик та паралельна власність
Процеси реєстрації та нотаріального посвідчення стали високонавантаженим рівнем, де часто були необхідні затримки та неформальні посередники («gestores»). [5] Паралельно деякі передачі прав власності покладалися на приватні документи, нотаріально посвідчені для визнання підпису, але не повністю зареєстровані, створюючи тіньовий рівень, де володіння та «паперова власність» розходилися — очевидна лінія розлому для майбутніх спорів. [14]
Мікро-кейс 2: Дилема доглядача (ризик «Cuidador»)
Контекст: Родина діаспори залишає будинок під неформальною опікою, щоб запобігти вторгненню/сквотерству. Конфлікт: Через роки доглядач відмовляється звільнити приміщення, використовуючи неоднозначність статусу зайнятості/проживання та повільну систему, щоб вимагати врегулювання. Результат: Власник часто стикається з вибором: заплатити, щоб відновити контроль, або вступити в тривалий, невизначений спір.
Висновок для інвестора: Ризик володіння не є теоретичним; це змінна ціноутворення. «Зайнятий» може означати «обтяжений», навіть без офіційного договору оренди.
Людський фактор: Міграція, грошові перекази та «люди як інфраструктура»
Діаспора як відсутні власники
З мільйонами людей за кордоном доглядачі стали операційною інфраструктурою — керуючи доставкою води, ремонтом, безпекою та місцевими політичними тертями. Це запобігло повному краху активів, але створило ризик у стилі заручників, коли відносини були неформальними.
Грошові перекази як децентралізований капітал для обслуговування
Грошові перекази стали ключовим стабілізаційним потоком, фінансуючи «модернізації для виживання» (резервуари, безпека, зв'язок), які зберігали придатність для проживання більше, ніж ринкову вартість. Це свідчить про те, що раннє відновлення на рівні домогосподарств може залишатися децентралізованим, навіть до повернення інституційного капіталу. [13]
GMVV та політизація житла
Державні житлові програми вплинули на міську географію та динаміку районів. Там, де якість, послуги та планування відставали, побічні ефекти могли знижувати навколишні цінності та посилювати наратив про житло як політичний розподіл, а не стабільну приватну власність. [15]
Порівняльна історія: Що зазвичай роблять переходи з нерухомістю
Нікарагуа (1990): Юридичний похмілля
Післяперехідна Нікарагуа ілюструє, як вимоги про реституцію та спірні права власності можуть заморозити ліквідність на роки. Навіть коли настають політичні зміни, ринок нерухомості може залишатися в депресії, доки не дозріють механізми вирішення спорів. [10]
Панама (після 1989): Динаміка доларизованого відновлення
Досвід Панами показує, як доларизація може прискорити відновлення преміум-сегмента після стабілізації безпеки та інституційної довіри — особливо в центрах, орієнтованих на послуги. Де-факто доларизація Венесуели могла б підтримати подібний механізм у вибраних зонах, але лише за умови покращення інфраструктури та юридичної визначеності. [11]
Дорожня карта переходу та сценарії
Шаблон реформ: «План Країни»
Плани реконструкції наголошують на:
- Відновленні прав власності (механізми реституції/компенсації)
- Інвестиціях в інфраструктуру (насамперед електромережі та водопостачання)
- Приватизації та інституційному перезавантаженні (для відновлення інвестицій та кредитування) [9]
Іпотечний кредит: Середньострокове розблокування
Найбільш трансформаційною зміною для середнього ринку було б повернення іпотечного кредитування. Навіть дорогий кредит розширив би еластичність попиту в сегменті $30k–$100k, який був структурно пригнічений обмеженнями лише готівкових розрахунків. Це залежить від монетарної стабільності та рекапіталізації банків.
Сценарна рамка (2026–2030)
| Сценарій | Ймовірність | Основні характеристики | Наслідки для нерухомості | Ранні індикатори для спостереження |
|---|---|---|---|---|
| Швидка нормалізація | Низька | Зняття санкцій + надійні інститути + інфраструктурний поштовх | Преміальний Каракас та туристичні коридори відновлюються; повертається формальний ринок оренди; вибірково відновлюється будівництво | Чітка рамка реституції; фінансування модернізації мереж; надійні реєстраційні реформи |
| Затяжний перехід | Висока | Політична фрагментація + повільне юридичне очищення | Двошвидкісний ринок: безпечні/автономні зони перевершують; широкий ринок неліквідний; поступове відновлення | Постійні затримки реєстрації; обмежений кредит; домінують безпекові анклави |
| Продовження захоплення елітою | Середня | Передача активів консолідується до нового класу інсайдерів | Висококласна нерухомість залишається високою, але відокремленою; ризик права власності/володіння зберігається; середній ринок занепадає | Непрозорі приватизації; слабке правозастосування; вибірковий захист для інсайдерів |
Стратегічний інвестиційний прогноз та висновок
Інвестиційна теза (практична, не романтична)
Венесуела може бути «дешевою» і все одно бути пасткою. Премія за ризик є реальною і часто не може бути оцінена без перевірки на місці.
Віддавати перевагу (з керованим ризиком):
- Промислові/логістичні активи поблизу основних коридорів та портів (імпортні потоки, ланцюги поставок для реконструкції).
- Першокласне, але застаріле житло в історично стабільних районах якщо автономність/безпеку можна забезпечити економічно ефективно.
- Проблемна готельна нерухомість лише з чітким володінням, чистою історією права власності та реалістичним планом відновлення.
Уникати (як стандартна позиція):
- Елітна нерухомість на етапі будівництва, де походження капіталу, припущення щодо заповнюваності та юридична відповідальність незрозумілі.
- Будь-що з неоднозначним володінням (доглядачі, неформальні мешканці), якщо не знижено достатньо, щоб фінансувати вирішення проблеми.
Резюме для інвестора (рівень дій)
Де гроші, швидше за все, будуть:
- Логістика/складські приміщення, пов'язані з потоками реконструкції та ланцюгами поставок енергії
- Безпечна, готова до автономності оренда для повернення професіоналів на обмежених мікроринках
- Вибрані проблемні туристичні активи з чистою юридичною основою
Де концентрується ризик:
- Ризик права власності (незареєстровані передачі, оскаржені записи в реєстрі, майбутні вимоги про реституцію)
- Ризик володіння (доглядачі/сквотери/неформальні мешканці)
- Інфраструктурний ризик (активи, оцінені як «розкішні», але залежні від несправних мереж)
- Комплаєнс-ризик (санкційні тертя; вплив AML/KYC у платіжних системах)
Мінімально необхідний контрольний список для належної перевірки:
- Перевірити фізичну зайнятість та контроль, а не лише паперове право власності
- Відновити ланцюжок права власності з акцентом на реєстрацію в реєстрі, а не на приватні документи
- Бюджетні витрати на модернізацію автономності (вода/електроенергія/зв'язок) як капітальні витрати, а не як «приємне доповнення»
- Використовувати структурований ескроу + чисте походження коштів для будь-яких розрахунків, пов'язаних з криптоактивами
- Розглядати ціноутворення на ранній стадії переходу як визначення ціни, а не рівновагу
Венесуельська нерухомість у перехідному періоді — це ринок, де ціноутворення активів менше залежить від обробки, а більше від можливості примусового виконання — безпеки, автономності, надійності реєстру та інституційної тяги. Ранні переможці — це ті, хто може зменшити невизначеність, а не ті, хто женеться за низькими номінальними цінами. Якщо інститути стабілізуються та інфраструктура буде відновлена, відновлення може бути потужним — але воно буде нерівномірним, повільним у нормалізації та дуже чутливим до юридичної ясності.
Для постійного визначення цін та відстеження нової пропозиції під час переходу слідкуйте за ранніми оголошеннями про Венесуелу на Agentiz: https://ve.agentiz.com/en
Agentiz (глобальний каталог): https://www.agentiz.com/en
Джерела
- 1. Economics Observatory — «Чому економіка Венесуели зазнала краху?»
- 2. IMF eLibrary — «Венесуельський вихід: Безпрецедентна економічна та гуманітарна криза»
- 3. Caracas Chronicles — «Будівництво у Венесуелі скоротилося на 98% з 2012 року»
- 4. CEIC Data — Кредитування / фінансові умови Венесуели
- 5. Transparencia Venezuela (en el exilio) — Звіт про вимагання / інституційну крихкість
- 6. R4V — Методичні вказівки щодо ризиків виселення для біженців/мігрантів
- 7. Justia Venezuela — Текст Ley Orgánica del Trabajo (LOTTT)
- 8. Chatham House — Реформування нафтогазового сектора Венесуели
- 9. Atlantic Council — План Країни (дорожня карта / підсумок події)
- 10. U.S. State Department FOIA doc — Претензії на власність у Нікарагуа / реституція після конфлікту
- 11. IMF Staff Country Reports — Контекст зростання та відновлення Панами
- 12. U.S. Department of the Treasury — Оцінка ризиків відмивання грошей на національному рівні (формування ризиків у сфері нерухомості)
- 13. The Dialogue — Грошові перекази з Венесуели як валюта виживання / економічна рятувальна лінія
- 14. Академічний/правовий аналіз розпізнавання підписів проти вразливості реєстру
- 15. Architecture & Politics — Аналіз GMVV «Лише фасад»